Offcanvas
Offcanvas
Κόσμος
Ευρωπαϊκά ομόλογα: Γιατί οι αναταράξεις φέρνουν την ΕΚΤ μπροστά σε ένα νέο δίλημμα
09-10-2026
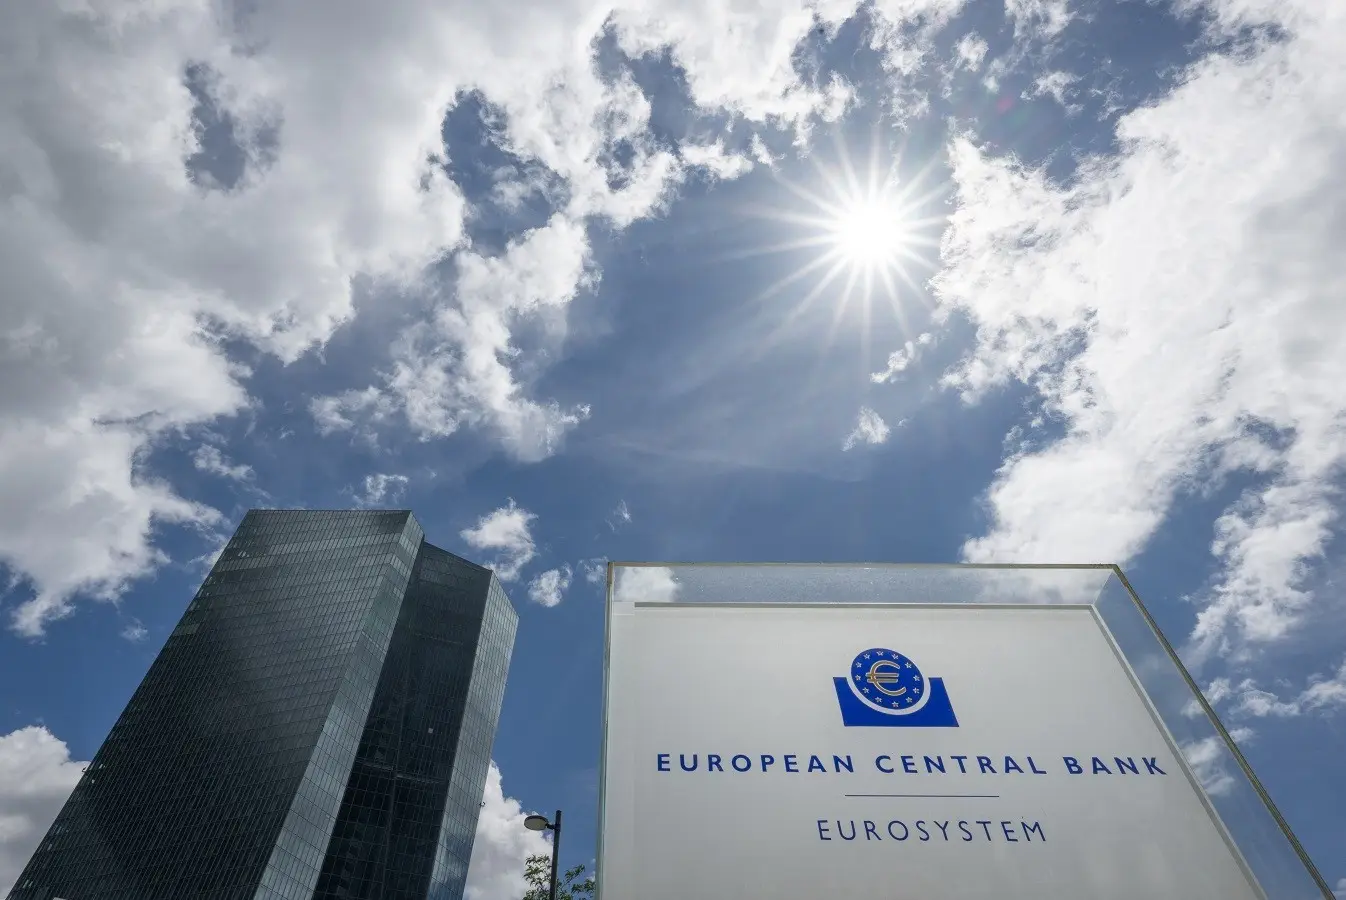
Οι «φουρτούνες» στα ευρωπαϊκά ομόλογα φέρνουν στο προσκήνιο ανησυχίες για τη ρευστότητα, καθώς οι τράπεζες αποφεύγουν τη χρηματοδότηση από την ΕΚΤ, παρά τις αυξανόμενες πιέσεις στις αγορές
Οι αναταράξεις στις ευρωπαϊκές αγορές ομολόγων πυροδοτούν συζητήσεις σχετικά με τα εργαλεία που διαθέτουν οι υπεύθυνοι χάραξης πολιτικής για να διασφαλίσουν την ομαλή λειτουργία των αγορών σε περίπτωση μιας ευρύτερης χρηματοπιστωτικής κρίσης.
Ορισμένοι αναλυτές στρέφουν την προσοχή τους στον μηχανισμό συμφωνιών επαναγοράς (repo) της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), μέσω του οποίου οι τράπεζες εξασφαλίζουν ρευστότητα παρέχοντας εξασφαλίσεις. Αν και ο μηχανισμός δεν σχεδιάστηκε ως εργαλείο αντιμετώπισης κρίσεων, θεωρείται σημαντική πηγή ρευστότητας σε περίπτωση περαιτέρω επιδείνωσης των χρηματοπιστωτικών συνθηκών.
Ωστόσο, η χρήση των λεγόμενων Πράξεων Κύριας Αναχρηματοδότησης (Main Refinancing Operations – MRO) παραμένει περιορισμένη, καθώς οι τράπεζες μπορούν να αντλήσουν κεφάλαια με χαμηλότερο κόστος από την αγορά. Παρότι εξακολουθεί να υπάρχει άφθονη ρευστότητα, οι αναλυτές επισημαίνουν ότι η προσφυγή στον συγκεκριμένο μηχανισμό συνοδεύεται από ένα είδος «στίγματος», καθώς μπορεί να εκληφθεί ως ένδειξη οικονομικής δυσχέρειας.
«Δεν έχω συναντήσει ποτέ υπεύθυνο διαχείρισης διαθεσίμων τράπεζας που να υποστηρίζει ότι το στίγμα δεν αποτελεί πρόβλημα», δήλωσε στο Bloomberg ο Ρόχαν Κάνα, επικεφαλής στρατηγικής για τα ευρωπαϊκά επιτόκια στην Barclays.
Η ΕΚΤ ενθαρρύνει τα χρηματοπιστωτικά ιδρύματα να αξιοποιούν τακτικά αυτές τις βραχυπρόθεσμες δυνατότητες χρηματοδότησης στο πλαίσιο της διαχείρισης της ρευστότητάς τους. Αναλυτές της αγοράς εκτιμούν ότι η ΕΚΤ θα πρέπει να ακολουθήσει το παράδειγμα της Τράπεζας της Αγγλίας, καθιστώντας το κόστος χρηματοδότησης πιο ελκυστικό, ώστε να περιοριστεί το στίγμα που συνδέεται με τη χρήση του μηχανισμού.
Μόλις αυτή την εβδομάδα, οι τράπεζες άντλησαν από τον μηχανισμό βραχυπρόθεσμων repos της Τράπεζας της Αγγλίας το σχεδόν ιστορικά υψηλό ποσό των 132 δισ. στερλινών, υπεροκταπλάσιο των 18 δισ. ευρώ, που δανείστηκαν οι τράπεζες μέσω του αντίστοιχου εβδομαδιαίου προγράμματος της Ευρωζώνης.
«Σε αυτόν τον τομέα η Ευρωζώνη μπορεί να διδαχθεί από το Ηνωμένο Βασίλειο», δήλωσε ο Έντι Γκέρμπα, ερευνητής στο London School of Economics, ο οποίος έχει πραγματοποιήσει στο παρελθόν έρευνες για την Τράπεζα της Αγγλίας και έχει συμβουλεύσει την ΕΚΤ. «Υπάρχουν διδάγματα σχετικά με το πώς μπορεί να αναπτυχθεί περαιτέρω η αγορά repos και να ενισχυθεί η σημασία της για τη βραχυπρόθεσμη χρηματοδότηση του τραπεζικού τομέα», πρόσθεσε.
Το ζήτημα αποκτά ολοένα μεγαλύτερη σημασία, καθώς τα πλεονάζοντα τραπεζικά αποθεματικά στην Ευρωζώνη έχουν υποχωρήσει προς τα 2 τρισ. ευρώ, από το υψηλό των άνω των 4,5 τρισ. ευρώ πριν από τέσσερα χρόνια. Η εξέλιξη αυτή έχει συμβάλει στην άνοδο των επιτοκίων repos στην Ευρωζώνη στα υψηλότερα επίπεδα από τον Μάρτιο του 2025.
Η RBC Capital Markets προειδοποίησε ότι τα επιτόκια repos θα μπορούσαν να αυξηθούν περαιτέρω λόγω των μεγάλων εκδόσεων ομολόγων από τις κυβερνήσεις, επισημαίνοντας ιδιαίτερα το σχέδιο-ρεκόρ της Γαλλίας για την άντληση κεφαλαίων το 2027.
Τα πολιτικά και δημοσιονομικά προβλήματα της χώρας ενισχύουν τον κίνδυνο μετάδοσης των πιέσεων στην υπόλοιπη περιοχή. Η RBC χαρακτήρισε την «ασυνήθιστα απότομη κίνηση» που καταγράφηκε στις ευρωπαϊκές αγορές repos στα τέλη του περασμένου μήνα ως «δυσοίωνο μήνυμα» για περαιτέρω περιορισμό της ρευστότητας.
Ο Αντρέα Απέντου, διευθυντής ερευνών της Citigroup, σημείωσε ότι μέχρι στιγμής η ζήτηση για χρηματοδότηση μέσω των πράξεων MRO δεν επαρκεί για να αντισταθμίσει τη μείωση της πλεονάζουσας ρευστότητας.
Τα προγράμματα repos δεν αποτελούν τον μοναδικό μηχανισμό που μπορεί να στηρίξει τη λειτουργία των αγορών σε περίπτωση επιδείνωσης των συνθηκών.
Η ΕΚΤ μπορεί επίσης να προχωρήσει σε αγορές ομολόγων μέσω του λεγόμενου Μέσου Προστασίας της Μετάδοσης (Transmission Protection Instrument – TPI), ενός εντελώς διαφορετικού εργαλείου. Ωστόσο, ο μηχανισμός αυτός δεν έχει ενεργοποιηθεί από τη δημιουργία του το 2022.
Ο υπουργός Οικονομικών της Γαλλίας δήλωσε ότι η χώρα απέχει πολύ από το σημείο στο οποίο θα χρειαζόταν παρέμβαση της ΕΚΤ.
Η ΕΚΤ και η Τράπεζα της Αγγλίας αρνήθηκαν να σχολιάσουν το δημοσίευμα του Bloomberg.
Ο φόβος του στίγματος και η αναζήτηση των τραπεζών που δανείζονται
Η ανησυχία των υπευθύνων διαχείρισης διαθεσίμων των τραπεζών δεν είναι ότι η ΕΚΤ αποκαλύπτει την ταυτότητα των μεμονωμένων δανειοληπτών, καθώς δεν το κάνει. Ωστόσο, δημοσιεύει στοιχεία για τον δανεισμό από το Ευρωσύστημα σε εθνικό επίπεδο. Εάν ο δανεισμός αυξηθεί ξαφνικά σε μια χώρα, επενδυτές και τραπεζικά στελέχη θα μπορούσαν να αρχίσουν αμέσως να αναζητούν ποιο ίδρυμα βρίσκεται πίσω από την αύξηση, δημιουργώντας τον κίνδυνο να εκδηλωθούν κερδοσκοπικές πιέσεις εναντίον του.
«Εάν αυξηθεί το ποσό που αφορά μία συγκεκριμένη χώρα, τότε αρχίζουν οι φήμες: Ποιος είναι; Ποιος είναι; Ποιος είναι;», ανέφερε ο Κάνα της Barclays. «Και από εκεί και πέρα η κατάσταση επιδεινώνεται».
Εάν οι τράπεζες συνεχίσουν να αποφεύγουν τη συγκεκριμένη πηγή χρηματοδότησης, μεγαλύτερο μέρος της ζήτησης θα εξακολουθήσει να κατευθύνεται στις ιδιωτικές αγορές repos, γεγονός που ενδέχεται να αυξήσει το κόστος δανεισμού με εξασφαλίσεις και να καταστήσει τις συνθήκες ρευστότητας λιγότερο προβλέψιμες.
«Αυτό ενδέχεται να αποτελεί ένδειξη ότι πλησιάζει ταχύτερα από όσο προεξοφλεί σήμερα η αγορά το σημείο στο οποίο τα τραπεζικά αποθεματικά παύουν να θεωρούνται πλεονάζοντα», ανέφεραν αναλυτές της RBC. «Τα επενδυτικά προϊόντα που βασίζονται σε διαφορές αποδόσεων και οι δομές επιτοκίων που επηρεάζονται από τη δυναμική της ρευστότητας απαιτούν ιδιαίτερη προσοχή τους επόμενους μήνες», πρόσθεσαν.
Η πρόκληση για τον διάδοχο της Κριστίν Λαγκάρντ
Η κατάσταση αυτή δημιουργεί ένα δύσκολο δίλημμα για την ΕΚΤ.
Η κεντρική τράπεζα επιθυμεί οι εμπορικές τράπεζες να εξοικειωθούν περισσότερο με τη χρήση των τακτικών πράξεων αναχρηματοδότησής της. Ωστόσο, τραπεζικά στελέχη υποστηρίζουν ότι έχουν γίνει ελάχιστα για να περιοριστεί το αντιλαμβανόμενο κόστος στη φήμη ενός ιδρύματος από την προσφυγή σε αυτές.
Με τη θητεία της προέδρου της ΕΚΤ, Κριστίν Λαγκάρντ, να ολοκληρώνεται το επόμενο έτος, ο Ρέινουτ Ντε Μποκ της UBS εκτιμά ότι ο διάδοχός της θα δώσει ιδιαίτερη προσοχή στο ζήτημα, ενισχύοντας την επικοινωνία με τις αγορές.
«Η ΕΚΤ θα ήθελε πολύ να δει μεγαλύτερη συμμετοχή στις βραχυπρόθεσμες πράξεις της», δήλωσε ο Κρίστοφ Ρίγκερ, επικεφαλής έρευνας επιτοκίων και πιστωτικών αγορών στην Commerzbank.
Όπως εξήγησε, η ΕΚΤ θα πρέπει να μειώσει το κόστος πρόσβασης στη χρηματοδότησή της, ώστε τα επιτόκια που προσφέρει να προσεγγίσουν περισσότερο εκείνα που επικρατούν σήμερα στις χρηματαγορές.
Για την Πούτζα Κούμρα της TD Securities, η ΕΚΤ οφείλει να καταστήσει τον μηχανισμό πιο ελκυστικό, δεδομένης της πρόσφατης μεταβλητότητας στις αγορές. «Μια ευρύτερη σύσφιγξη των χρηματοπιστωτικών συνθηκών ενδέχεται να απαιτήσει πιο αποφασιστική αντίδραση από την ΕΚΤ, προκειμένου να συμβάλει στη σταθεροποίηση των αγορών», δήλωσε. «Εάν υπάρχουν κίνδυνοι που σχετίζονται με τη ρευστότητα των τραπεζών, η ΕΚΤ θα μπορούσε να καταστήσει αυτές τις πράξεις πιο προσβάσιμες, προσφέροντας χαμηλότερο επιτόκιο».
Μια άλλη πιθανή επιλογή θα ήταν η δημιουργία ενός μηχανισμού βασισμένου στη θεωρία παιγνίων, σύμφωνα με τον οποίο όλες οι τράπεζες θα υποχρεώνονταν να χρησιμοποιούν ταυτόχρονα τη διευκόλυνση χρηματοδότησης.
Με αυτόν τον τρόπο θα ήταν δυσκολότερο για τις αγορές να συμπεράνουν ποιο ίδρυμα αντιμετωπίζει πιέσεις, αποτρέποντας την εκδήλωση ενός «κυνηγιού μαγισσών» εναντίον συγκεκριμένων τραπεζών.
«Η ΕΚΤ έχει ήδη θέσει σε εφαρμογή πολλά από τα κατάλληλα στοιχεία, όμως η εξομάλυνση απαιτεί όχι μόνο αλλαγές στην επικοινωνία και στην τιμολόγηση, αλλά και επαναλαμβανόμενη χρήση του μηχανισμού από ένα αρκετά ευρύ φάσμα τραπεζών», δήλωσε ο Ιβάν Σαντζόρτζι, αναπληρωτής καθηγητής Χρηματοοικονομικής στο ICMA Centre του Henley Business School, στο Πανεπιστήμιο του Ρέντινγκ.
Πηγή: newmoney.gr
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ