Offcanvas
Offcanvas
Banking
Οι νεοτράπεζες «ξύπνησαν τους γίγαντες» της τραπεζικής – «The Empire Strikes Back»
24-10-2026
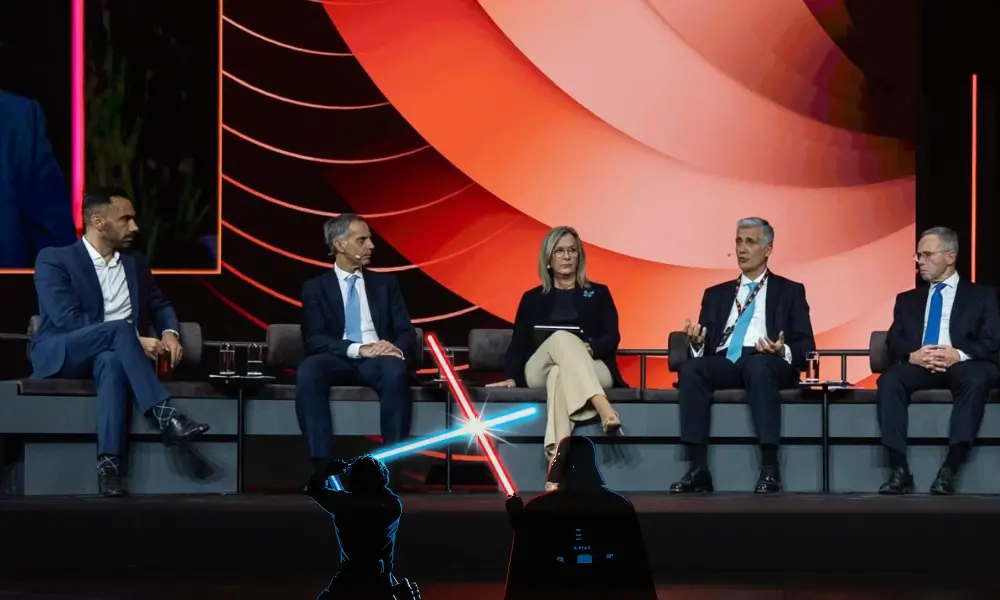
Η παραδοχή των Ελλαδιτών τραπεζιτών για την πίεση σε προϊόντα και χρεώσεις από τις fintech - νεοτράπεζες, το διαφορετικό μοντέλο χρηματοδότησης και η μάχη για απλούστερη εξυπηρέτηση
Του Ξένιου Μεσαρίτη
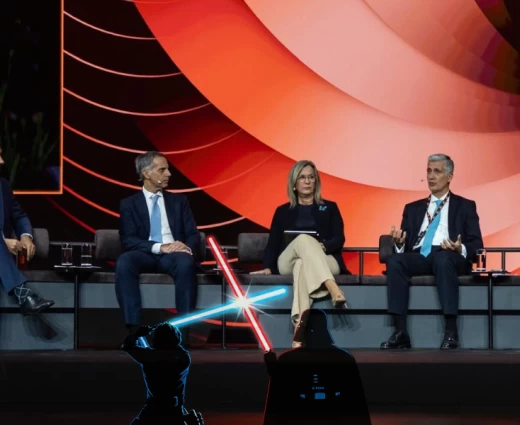
Οι νεοτράπεζες έθεσαν νέα δεδομένα στην εξυπηρέτηση και στις χρεώσεις, αναγκάζοντας τις παραδοσιακές τράπεζες να επανεξετάσουν τα προϊόντα και τη λειτουργία τους, σύμφωνα με τον Ιάκωβο Γιαννακλή, αναπληρωτή διευθύνοντα σύμβουλο και επικεφαλής Λιανικής και Ψηφιακής Τραπεζικής της Eurobank Ελλάδος.
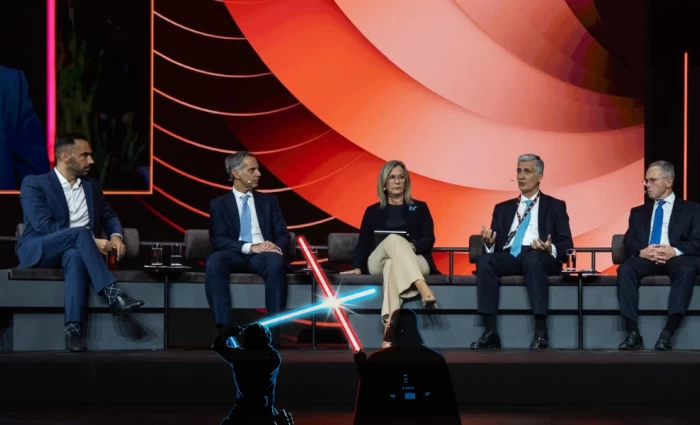
Μιλώντας στο Athens Mastercard Innovation Forum 2026, αναγνώρισε τη θετική επίδραση αυτού του ανταγωνισμού, σημειώνοντας ότι οι νεοτράπεζες «ξύπνησαν τους γίγαντες». Για να περιγράψει μάλιστα την αντίδραση των παραδοσιακών τραπεζών, επιστράτευσε χιουμοριστικά την αναφορά στο The Empire Strikes Back του Star Wars.
«Αναγκαστήκαμε να ξαναδούμε από την αρχή, από το μηδέν όλα τα «ταξίδια» του πελάτη», ανέφερε, μιλώντας για τις διαδικασίες μέσα από τις οποίες εξυπηρετείται ο πελάτης.
Άλλαξαν τις απαιτήσεις των πελατών – Διαφορετικό επιχειρηματικό μοντέλο
Στην περιγραφή του κ. Γιαννακλή, οι νεοτράπεζες ξεκίνησαν από μια συγκεκριμένη ανάγκη του πελάτη, την οποία εξυπηρέτησαν με ιδιαίτερα απλό και εύχρηστο τρόπο. Έτσι προσέλκυσαν πελάτες και διαμόρφωσαν νέες προσδοκίες για το τι πρέπει να προσφέρει συνολικά το τραπεζικό σύστημα.
Στάθηκε όμως και στο διαφορετικό επιχειρηματικό μοντέλο. Όπως το περιέγραψε, οι παραδοσιακές τράπεζες βασίζονται στην κερδοφορία τους για να χρηματοδοτήσουν την επόμενη φάση ανάπτυξής τους. Οι νεοτράπεζες είχαν τη δυνατότητα να αντλούν κεφάλαια από την αγορά και να επεκτείνονται ακόμη και με ζημιές, επιδιώκοντας να μεγαλώσουν το πελατολόγιό τους και να προσφέρουν χαμηλότερες τιμές.
Η πίεση αυτή οδήγησε, κατά τον ίδιο, σε επανεξέταση τόσο των υπηρεσιών όσο και της τιμολόγησης. Ως παράδειγμα ανέφερε τις συναλλαγές στο εξωτερικό, όπου οι επιλογές των πελατών υπέρ των νεοτραπεζών ώθησαν τη Eurobank να απλοποιήσει τα αντίστοιχα προϊόντα της.
Η απάντηση των παραδοσιακών τραπεζών
Ο κ. Γιαννακλής αντιπαρέβαλε το εύρος των υπηρεσιών που μπορεί να προσφέρει μια παραδοσιακή τράπεζα. «Είμαστε για όλους τους πελάτες για όλες τις συναλλαγές», ανέφερε, δίνοντας έμφαση στη δυνατότητα κάλυψης διαφορετικών αναγκών μέσα από την ίδια τραπεζική σχέση.
Στα πλεονεκτήματα αυτά πρόσθεσε τη δυνατότητα επικοινωνίας με άνθρωπο, μέσα από διαφορετικά κανάλια εξυπηρέτησης. «Δεν είναι όλοι οι πελάτες έτοιμοι», σημείωσε. Κατά την περιγραφή του, ο ανταγωνισμός των νεοτραπεζών έκανε τις τράπεζες να δουν ξανά συνολικά το μοντέλο τους, από τα προϊόντα και τις διαδικασίες μέχρι τα δίκτυα εξυπηρέτησης.
Οι νέοι πελάτες και η πολυπλοκότητα
Το εύρος της σύγκρισης που κάνουν πλέον οι πελάτες ανέδειξε η Χριστίνα Θεοφιλίδη, γενική διευθύντρια Λιανικής Τραπεζικής της Εθνικής Τράπεζας. «Μας συγκρίνουνε με όλες τις digital platforms που χρησιμοποιούν καθημερινά», ανέφερε, εξηγώντας ότι οι απαιτήσεις τους διαμορφώνονται από το σύνολο των ψηφιακών υπηρεσιών που χρησιμοποιούν.
Για την προσέλκυση του πελάτη του αύριο, η αφετηρία, σύμφωνα με την ίδια, είναι η κάλυψη των σημερινών του αναγκών. Η διαχείριση του προϋπολογισμού, ο έλεγχος συνδρομών, η αποταμίευση μικρών ποσών και η επιστροφή χρημάτων από αγορές αποτελούν τρόπους με τους οποίους μια τράπεζα μπορεί να αποκτήσει θέση στην καθημερινότητά του.
Η διατήρηση αυτής της σχέσης απαιτεί εύκολες διαδικασίες. Οι νέοι εγκαταλείπουν γρήγορα την προσπάθεια όταν συναντούν εμπόδια, ενώ η εμπιστοσύνη προς τις τράπεζες εξακολουθεί να μετρά. «Οι νέοι δεν αντιπαθούν τις τράπεζες, αντιπαθούν την πολυπλοκότητα», σημείωσε χαρακτηριστικά.
Η συμμόρφωση έγινε αυτοσκοπός
Μια άλλη παράμετρο έθεσε ο Παναγιώτης Γεωργιόπουλος, Chief Retail Client Strategies Officer της Alpha Bank. Περιγράφοντας θετικά τις πρώτες εντυπώσεις του από τον κλάδο, στάθηκε στην εμπορική δραστηριότητα, στις ιδέες και στα προϊόντα που αναπτύσσονται.
Εξέφρασε, ωστόσο, προβληματισμό για τον χρόνο που αφιερώνεται στα εποπτικά θέματα. Κατά την τοποθέτησή του, η συμμόρφωση κινδυνεύει να γίνεται αυτοσκοπός, απορροφώντας χρόνο που θα έπρεπε να αφιερώνεται στον πελάτη και στις ανάγκες του.
Αναφορά στο εποπτικό πλαίσιο έκανε και η κ. Θεοφιλίδη, αναγνωρίζοντας ότι μπορεί να συνδέεται με την πολυπλοκότητα των τραπεζικών διαδικασιών. Υπογράμμισε, πάντως, ότι οι τράπεζες οφείλουν να εξασφαλίζουν απλή εξυπηρέτηση, χωρίς να χρησιμοποιούν αυτή τη συνθετότητα ως δικαιολογία.
Η τεχνολογία στην καθημερινή εξυπηρέτηση
Ως παράδειγμα αλλαγής στην εξυπηρέτηση, η κ. Θεοφιλίδη παρουσίασε την ψηφιακή βοηθό «Σοφία» της Εθνικής, η οποία ολοκληρώνει την εξυπηρέτηση περίπου στο ένα τρίτο των τηλεφωνικών κλήσεων. Προανήγγειλε επίσης τη δυνατότητα πληρωμής λογαριασμών μέσω της βοηθού, από τον λογαριασμό του πελάτη.
Ο κ. Γιαννακλής συνέδεσε την αξιοποίηση της τεχνητής νοημοσύνης με τη μείωση των επαναλαμβανόμενων εργασιών και της γραφειοκρατίας, ώστε οι εργαζόμενοι να μπορούν να αφιερώνουν περισσότερο χρόνο σε ουσιαστικότερες εργασίες και στον πελάτη. Όπως ανέφερε, ο άνθρωπος διατηρεί τον έλεγχο και αξιολογεί το αποτέλεσμα που παράγει ο ψηφιακός βοηθός.
Για τον Βασίλη Κουτεντάκη, επικεφαλής Λιανικής Τραπεζικής και Δικτύων Διανομής της Τράπεζας Πειραιώς, ο πελάτης θα κρίνει τις πληρωμές κυρίως από την ταχύτητα, την ασφάλεια και το κόστος τους. Είτε χρησιμοποιεί κάρτα είτε IRIS είτε άλλο μέσο, το ζητούμενο είναι να εξυπηρετείται εύκολα και οικονομικά. «Πρέπει οι συναλλογές να είναι well-priced», σημείωσε.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ