Offcanvas
Offcanvas
Κόσμος
Παγκόσμιο sell-off στα ομόλογα: Στο υψηλότερο σημείο από το 2007 η απόδοση του αμερικανικού 10ετούς – Τι φοβούνται οι αγορές
15-09-2026
Πετρέλαιο, πληθωρισμός και προσδοκίες για αυξήσεις επιτοκίων από τη Fed πιέζουν τις αγορές ομολόγων - Ποια είναι τα σενάρια που θα μπορούσαν να αποκλιμακώσουν τις αποδόσεις
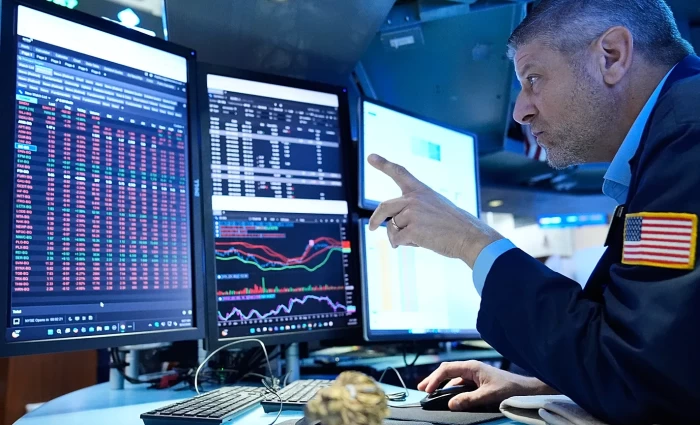
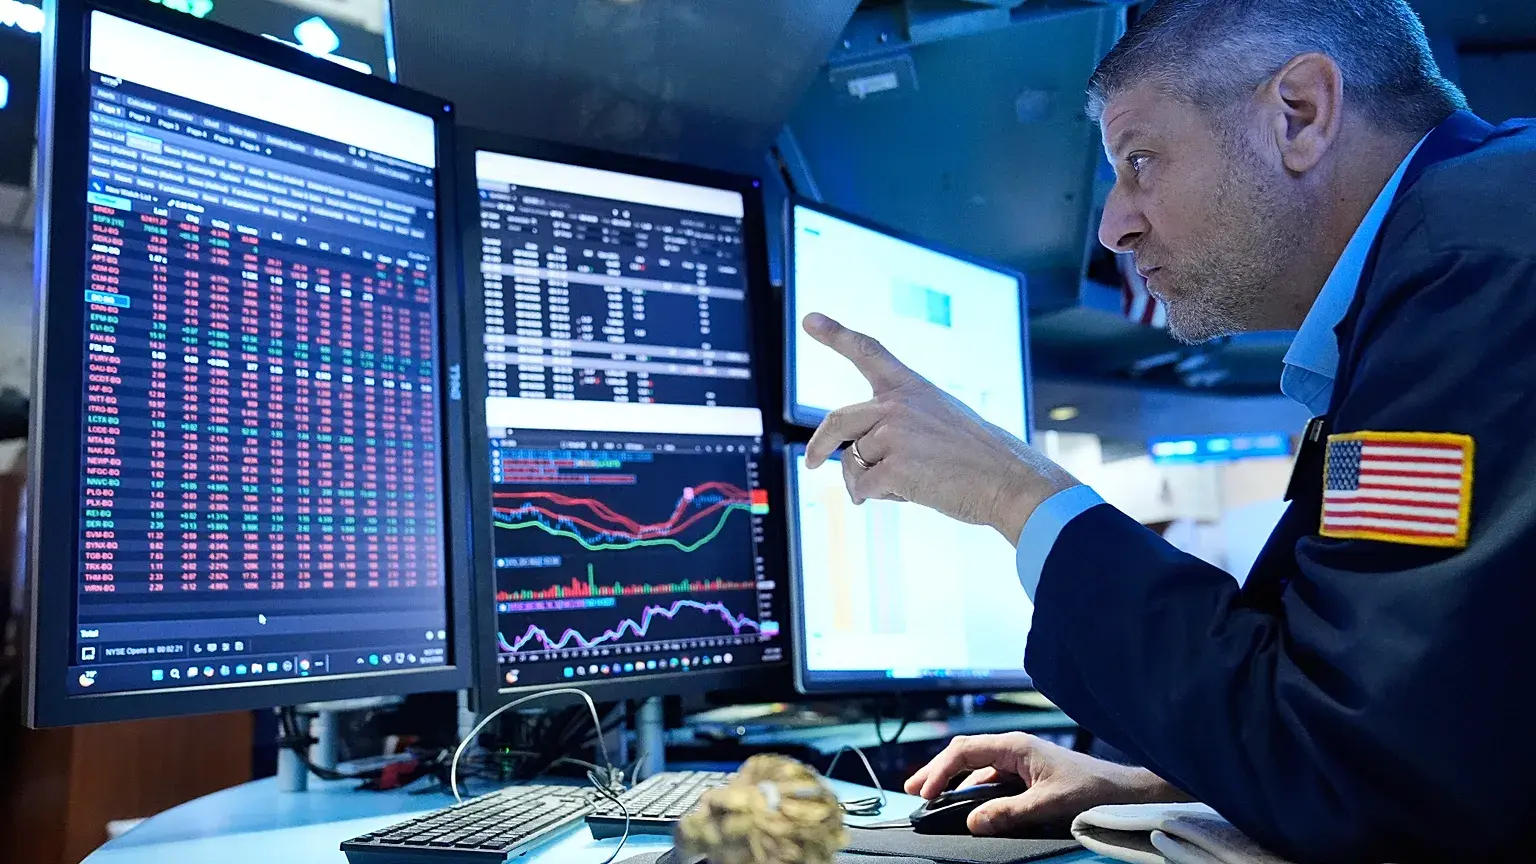
Η απόδοση του 10ετούς αμερικανικού κρατικού ομολόγου σκαρφάλωσε στο υψηλότερο επίπεδο των τελευταίων σχεδόν δύο δεκαετιών, σηματοδοτώντας ακόμη ένα ορόσημο στο ισχυρό παγκόσμιο sell-off των ομολόγων, το οποίο τροφοδοτούν η εκτίναξη των τιμών της ενέργειας, η αύξηση του χρέους και οι πληθωριστικές πιέσεις.
Η απόδοση του τίτλου που λειτουργεί ως σημείο αναφοράς για την παγκόσμια αγορά ομολόγων αυξήθηκε σήμερα έως και 5 μονάδες βάσης, στο 5,04%, ξεπερνώντας το υψηλό του 2023 και αγγίζοντας το υψηλότερο επίπεδο από το 2007.
Η τελευταία ανοδική κίνηση ακολούθησε τη νέα άνοδο των διεθνών τιμών του πετρελαίου, καθώς ενισχύονται οι κίνδυνοι για τις ενεργειακές προμήθειες από τη Μέση Ανατολή.
Η Fed στο επίκεντρο
Όπως αναφέρει το Bloomberg, η πτώση των ομολόγων ανεβάζει ακόμη περισσότερο τον πήχη ενόψει της απόφασης της Fed για τα επιτόκια την Τετάρτη, με τους επενδυτές να περιμένουν ότι οι αξιωματούχοι θα αυξήσουν το βραχυπρόθεσμο κόστος δανεισμού για πρώτη φορά από τον Ιούλιο του 2023.
Εάν η Fed δεν αυξήσει τα επιτόκια ή εάν ο Πρόεδρός της, Κέβιν Γουόρς, σηματοδοτήσει μικρότερη νομισματική σύσφιγξη τους επόμενους μήνες από εκείνη που έχουν ήδη προεξοφλήσει οι χρηματαγορές, οι επενδυτές στα ομόλογα ενδέχεται να απαιτήσουν ακόμη υψηλότερες αποδόσεις ως αντιστάθμισμα έναντι των πληθωριστικών κινδύνων.
«Θα ήταν πολύ δύσκολο για τη Fed να αφήσει αμετάβλητα τα επιτόκια αυτή την εβδομάδα χωρίς να πλήξει την αξιοπιστία της στη μάχη κατά του πληθωρισμού», δήλωσε ο Βέιλ Χάρτμαν, στρατηγικός αναλυτής της BMO Capital Markets.
Όπως πρόσθεσε, «η αγορά είναι ευάλωτη όχι μόνο σε μια απροσδόκητη διατήρηση των επιτοκίων, αλλά και σε μια “dovish” αύξηση, η οποία θα συνοδευόταν από ένα πιο υπομονετικό μήνυμα μέσω του dot plot ή της συνέντευξης Τύπου».
Πετρέλαιο, Ιράν και ΑΙ πιέζουν τα ομόλογα
Οι αποδόσεις των ομολόγων αυξάνονται διεθνώς από τότε που οι ΗΠΑ και το Ισραήλ εξαπέλυσαν επίθεση κατά του Ιράν στα τέλη Φεβρουαρίου, προκαλώντας αναταράξεις στις προμήθειες πετρελαίου και φυσικού αερίου από τη Μέση Ανατολή. Στις πιέσεις προστίθενται και άλλοι παράγοντες, όπως ο τεράστιος εταιρικός δανεισμός για τη χρηματοδότηση των επενδύσεων στην τεχνητή νοημοσύνη. Η εξέλιξη αυτή αφενός πλημμυρίζει τις αγορές με νέο χρέος και αφετέρου διοχετεύει πρόσθετη τόνωση σε μια ήδη ανθεκτική αμερικανική οικονομία.
Την ίδια στιγμή, αυξάνεται σταθερά και ο όγκος του χρέους που εκδίδουν οι κυβερνήσεις, τόσο για να αναχρηματοδοτήσουν ομόλογα που λήγουν όσο και για να καλύψουν τις δημοσιονομικές τους ανάγκες.
Παράλληλα, οι κεντρικές τράπεζες δεν απορροφούν πλέον μαζικά κρατικά ομόλογα μέσω προγραμμάτων ποσοτικής χαλάρωσης, ενώ η ζήτηση από άλλους παραδοσιακούς αγοραστές εξασθενεί. Αυτό αυξάνει την εξάρτηση των αγορών από επενδυτές που είναι περισσότερο ευαίσθητοι στις τιμές και στις αποδόσεις.
«Τα περιθώρια για πτώση των μακροπρόθεσμων αποδόσεων είναι σχετικά περιορισμένα, δεδομένου ότι δεν βλέπουμε ενδείξεις αδυναμίας στην πραγματική οικονομία και ότι η δυναμική προσφοράς στην αγορά αμερικανικών κρατικών ομολόγων είναι πολύ διαφορετική σε σχέση με το 2007», δήλωσε η Φίμπι Γουάιτ, επικεφαλής στρατηγικής αμερικανικών επιτοκίων της UBS.
«Η διαρθρωτική ζήτηση για αμερικανικά κρατικά ομόλογα, ιδιαίτερα από ξένους θεσμικούς επενδυτές του επίσημου τομέα, είναι αισθητά ασθενέστερη», πρόσθεσε.
Δείκτης του Bloomberg που παρακολουθεί τις αποδόσεις των αμερικανικών κρατικών ομολόγων έχει υποχωρήσει κατά 1% από τις αρχές του μήνα και περίπου 1,5% από την αρχή του έτους.
Παγκόσμιο το sell off
Περίπου ένας στους τρεις διαχειριστές κεφαλαίων που συμμετείχαν σε έρευνα της Bank of America χαρακτήρισε μια άτακτη άνοδο των αποδόσεων των ομολόγων ως τον μεγαλύτερο «tail risk» για τις αγορές, πάνω ακόμη και από το ενδεχόμενο μιας φούσκας στην τεχνητή νοημοσύνη ή ενός δεύτερου κύματος πληθωρισμού.
Η πτώση των αμερικανικών κρατικών ομολόγων αποτελεί μέρος ενός ευρύτερου παγκόσμιου κύματος πωλήσεων.
Η απόδοση του 10ετούς γερμανικού ομολόγου έχει φθάσει στο υψηλότερο επίπεδο από το 2009, ενώ η αντίστοιχη απόδοση στην Αυστραλία άγγιξε υψηλό 15 ετών.
Πιέσεις δέχθηκαν και τα ιαπωνικά ομόλογα, μετά τις πληροφορίες ότι οι αρχές εξετάζουν νέο μεσοπρόθεσμο στόχο για τις αμυντικές δαπάνες στο 3,5% του ΑΕΠ, σε ευθυγράμμιση με το ΝΑΤΟ και άλλους συμμάχους των ΗΠΑ. Νωρίτερα, πάντως, δημοπρασία 20ετών ιαπωνικών ομολόγων είχε καταγράψει ισχυρή ζήτηση, καθώς οι αυξημένες αποδόσεις προσέλκυσαν αγοραστές.
Σύμφωνα με τη Westpac Banking, ενδεχόμενη πρόσθετη αύξηση των αμυντικών δαπανών της Ιαπωνίας είναι πιθανό να εντείνει τις πιέσεις στην παγκόσμια αγορά ομολόγων.
«Μια αύξηση επιτοκίων από τη Fed και η συνεχιζόμενη άνοδος του πετρελαίου θα ωθήσουν ξανά υψηλότερα τις αποδόσεις στις ΗΠΑ και η προσέγγιση του 5% στη συνεδρίαση της Δευτέρας θα πρέπει να θεωρείται πλέον ο κανόνας και όχι η εξαίρεση», δήλωσε ο Μάρτιν Γουέτον, επικεφαλής στρατηγικής χρηματοπιστωτικών αγορών της Westpac.
Bloomberg: Εύθραυστη η εικόνα στα μακροπρόθεσμα ομόλογα
Σύμφωνα με τον μακροοικονομικό στρατηγικό αναλυτή του Bloomberg Ντέιβιντ Σάβατζ, τα μακροπρόθεσμα αμερικανικά κρατικά ομόλογα βρίσκονται σε εύθραυστη θέση ενόψει της απόφασης της Fed.
Το term premium του 10ετούς παραμένει χαμηλότερα από το επίπεδο στο οποίο ξεκίνησε τη χρονιά. Αν και οι τιμές του πετρελαίου αναμένεται να καθορίσουν σε μεγάλο βαθμό τη βραχυπρόθεσμη κατεύθυνση των αμερικανικών αποδόσεων, τα υψηλά δημοσιονομικά ελλείμματα και ο εντεινόμενος ανταγωνισμός για κεφάλαια σημαίνουν ότι οποιοδήποτε ράλι στα ομόλογα μεγαλύτερης διάρκειας πιθανότατα θα είναι βραχύβιο.
Γιατί το 5% ανησυχεί και τον Τραμπ
Στις ΗΠΑ, η άνοδος της απόδοσης του 10ετούς έχει ιδιαίτερη σημασία, καθώς αποτελεί σημείο αναφοράς για την τιμολόγηση πολλών άλλων μορφών δανεισμού, μεταξύ των οποίων και τα στεγαστικά δάνεια.
Η άνοδος αυτή αποτελεί επομένως πονοκέφαλο για τον Ντόναλντ Τραμπ ενόψει των ενδιάμεσων εκλογών, καθώς ο υπουργός Οικονομικών Σκοτ Μπέσεντ είχε δηλώσει στο παρελθόν ότι η αποκλιμάκωση των αποδόσεων του 10ετούς αποτελεί βασικό στόχο της κυβέρνησης.
Το σημερινό sell-off αποτελεί την τελευταία επίθεση των «bears» της αγοράς ομολόγων στο κρίσιμο επίπεδο του 5%, ένα όριο που παρακολουθείται στενά από τις αγορές.
Τέτοια στρογγυλά επίπεδα συχνά μετατρέπονται σε κομβικά σημεία, τα οποία μπορούν να επιταχύνουν τις αποφάσεις τόσο των επενδυτών όσο και των υπευθύνων χάραξης πολιτικής.
Παρότι η απόδοση ξεπέρασε το 5% για λίγες ώρες στις 23 Οκτωβρίου 2023 και ξανά τη Δευτέρα, το αμερικανικό 10ετές δεν έχει κλείσει πάνω από αυτό το επίπεδο από το 2007.
Το 5% μπορεί να τραβήξει κεφάλαια από τις μετοχές
Οι επενδυτές σε άλλες κατηγορίες περιουσιακών στοιχείων μπορεί να μπουν στον πειρασμό να «κλειδώσουν» ετησιοποιημένες αποδόσεις 5% για την επόμενη δεκαετία, διοχετεύοντας ενδεχομένως κεφάλαια μακριά από τη χρηματιστηριακή αγορά.
«Πάνω από το 5% αρχίζει να γίνεται ανησυχητικό για τα περιουσιακά στοιχεία υψηλού κινδύνου», δήλωσε ο Τζέσι Μαρ, ανώτερος διαχειριστής χαρτοφυλακίου στη Hilbert Group.
Η ανησυχία για τους κατόχους ομολόγων είναι ότι μπορεί να μην υπάρχουν αρκετοί αγοραστές πρόθυμοι να εκμεταλλευτούν την πτώση των τιμών ώστε να ανακόψουν την εκτίναξη των αποδόσεων. Αυτό θα μπορούσε να συμβεί εάν οι τιμές της ενέργειας συνεχίσουν να αυξάνονται ή εάν η Fed απογοητεύσει τις αγορές.
Σε ένα τέτοιο σενάριο, το κόστος δανεισμού της αμερικανικής κυβέρνησης –και κατ’ επέκταση οποιουδήποτε αναζητεί χρηματοδότηση σε δολάρια– θα μπορούσε να περάσει σε επίπεδα που δεν έχουν παρατηρηθεί εδώ και μία γενιά.
Και ο κίνδυνος δεν σταματά απαραίτητα στο 5%.
«Θα μπορούσαν τα πράγματα να γίνουν ακόμη πιο δυσοίωνα; Ναι. Μια διάσπαση του 5% στην απόδοση του 10ετούς μπορεί απλώς να φέρει στο προσκήνιο το 6%», δήλωσε ο Πάντρικ Γκάρβεϊ, επικεφαλής έρευνας για την αμερικανική ήπειρο στην ING.
«Μια τέτοια διαδρομή από το 5% στο 6% θα ήταν πολύ δυσκολότερο να την αντέξει η ευρύτερη αγορά», προειδοποίησε.
Wall Street Journal: Το πετρέλαιο μπορεί να αλλάξει ξανά τα δεδομένα
Ίσως ο σημαντικότερος παράγοντας που ωθεί αυτή τη στιγμή τη Fed προς αυξήσεις επιτοκίων είναι οι τιμές του πετρελαίου. Οποιαδήποτε αποκλιμάκωση των εντάσεων στη Μέση Ανατολή θα μπορούσε, επομένως, να λειτουργήσει ως βαλβίδα αποσυμπίεσης για την αγορά αμερικανικών κρατικών ομολόγων, σημειώνει σε ανάλυσή της η Wall Street Journal.
Είναι επίσης πιθανό δύο αυξήσεις επιτοκίων τώρα, εφόσον συνοδευτούν από καθησυχαστικά μηνύματα από τη Fed, να οδηγήσουν τις μακροπρόθεσμες αποδόσεις χαμηλότερα, περιορίζοντας τους φόβους ότι η κεντρική τράπεζα έχει μείνει πίσω από τις εξελίξεις στη μάχη κατά του πληθωρισμού.
Τέλος, μια υποχώρηση των επενδύσεων στην τεχνητή νοημοσύνη θα μπορούσε επίσης να πιέσει χαμηλότερα τις μακροπρόθεσμες αποδόσεις, περιορίζοντας τις εκδόσεις εταιρικών ομολόγων και ενδεχομένως επιβραδύνοντας την οικονομική ανάπτυξη.
Μια πραγματική ύφεση θα οδηγούσε τις αποδόσεις χαμηλότερα πολύ γρήγορα.
Με άλλα λόγια, παρά τα όσα υποστηρίζουν ορισμένοι υπέρμαχοι της δημοσιονομικής πειθαρχίας τις τελευταίες εβδομάδες, δεν απαιτείται απαραίτητα μια ξαφνική στροφή της Ουάσιγκτον προς τη δημοσιονομική υπευθυνότητα για να υποχωρήσουν οι αποδόσεις από τα πρόσφατα υψηλά τους. Υπάρχουν πολλοί άλλοι παράγοντες που θα μπορούσαν να οδηγήσουν σε αυτό το αποτέλεσμα.
Αυτό, βέβαια, δεν σημαίνει ότι το 5% αποτελεί οροφή για τις αποδόσεις ή ότι το συγκεκριμένο επίπεδο θα πρέπει να λειτουργήσει ως σήμα για μαζικές αγορές αμερικανικών κρατικών ομολόγων. Ωστόσο, η προοπτική υποχώρησης των αποδόσεων σε σχετικά σύντομο χρονικό διάστημα δεν είναι τόσο μακρινή όσο αφήνουν να εννοηθεί τα πιο απαισιόδοξα σενάρια, καταλήγει η Wall Street Journal.
Πηγή: newmoney.gr
Διαβάστε επίσης: Το ρεκόρ των $1,44 δισ. στις εμπορικές συναλλαγές Κύπρου – Κίνας και οι τομείς για περαιτέρω συνεργασία