Offcanvas
Offcanvas
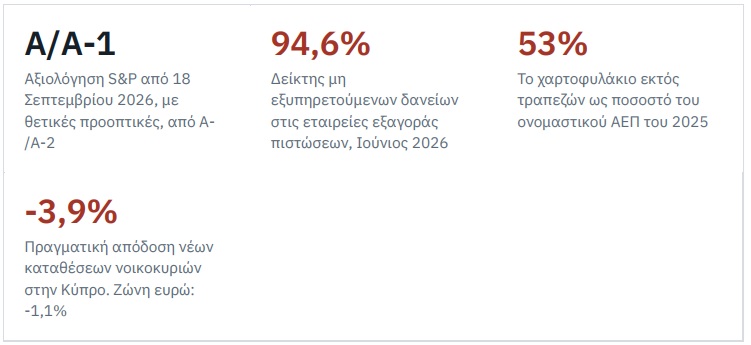
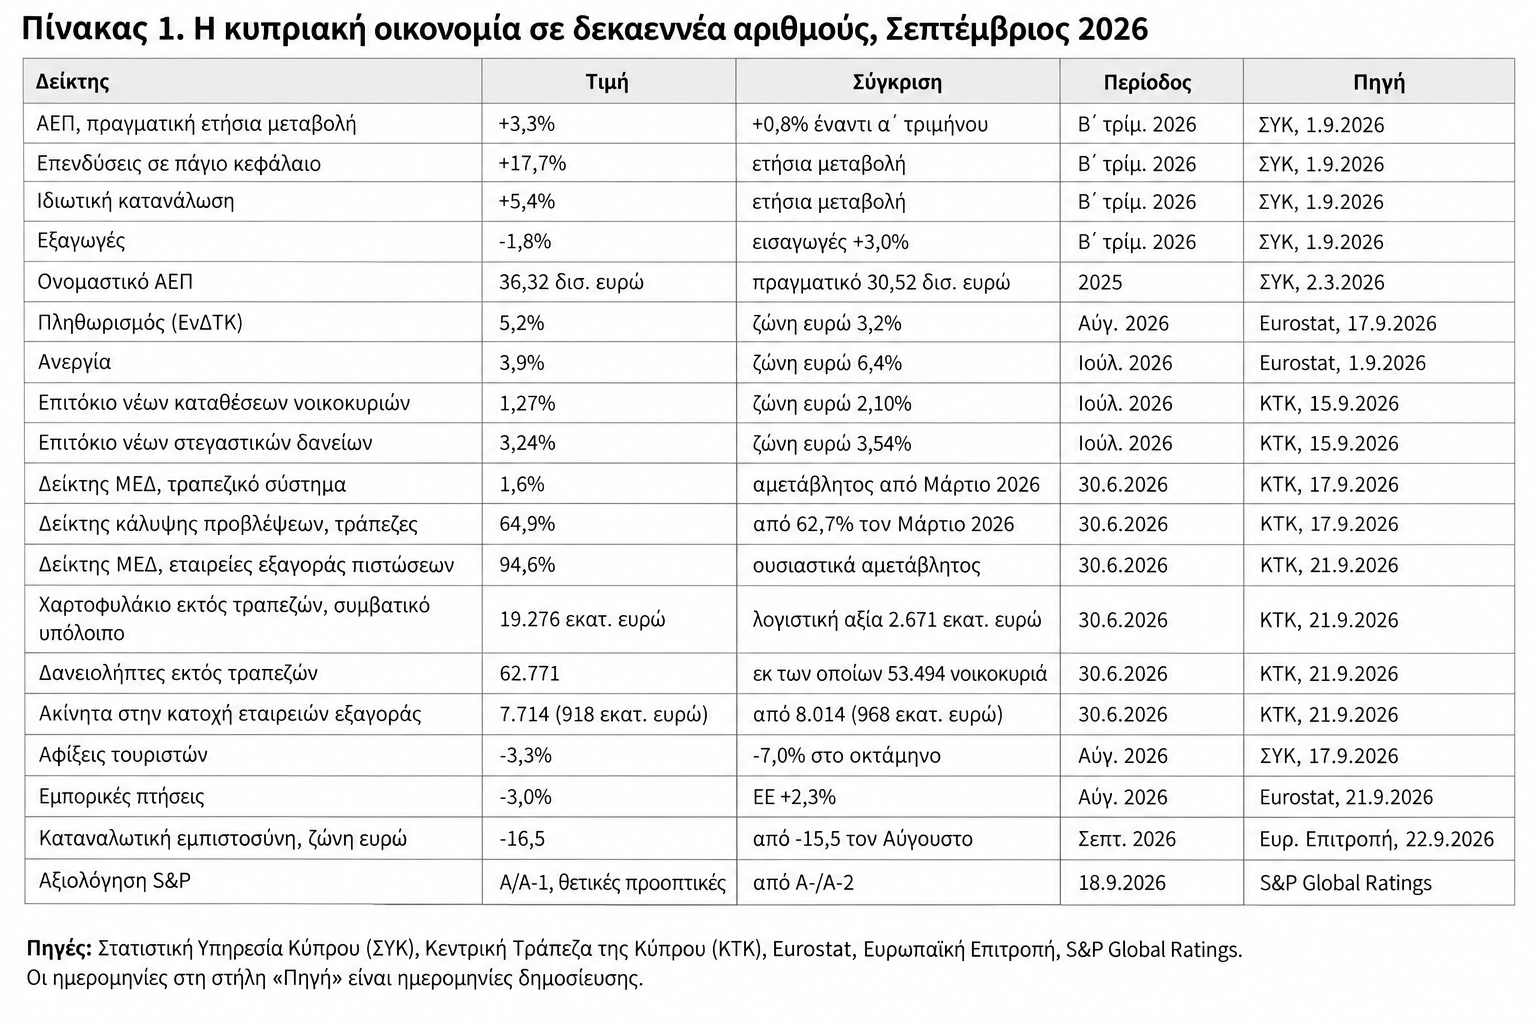
Η S&P αναβάθμισε τη Δημοκρατία στο A/A-1 στις 18 Σεπτεμβρίου, επιβεβαιώνοντας την εξυγίανση των δημόσιων οικονομικών. Τρεις ημέρες μετά, η Κεντρική Τράπεζα έδειξε ότι 19,3 δισ. ευρώ ιδιωτικού χρέους, το 53% του ΑΕΠ, παραμένουν κλειδωμένα εκτός τραπεζών σε 62.771 δανειολήπτες.
Γράφουν οι Νικόλαος Αντωνακάκης και Πέτρος Λοής*
Την Παρασκευή 18 Σεπτεμβρίου η S&P Global Ratings αναβάθμισε την Κύπρο σε A/A-1 από A-/A-2, με θετικές προοπτικές.
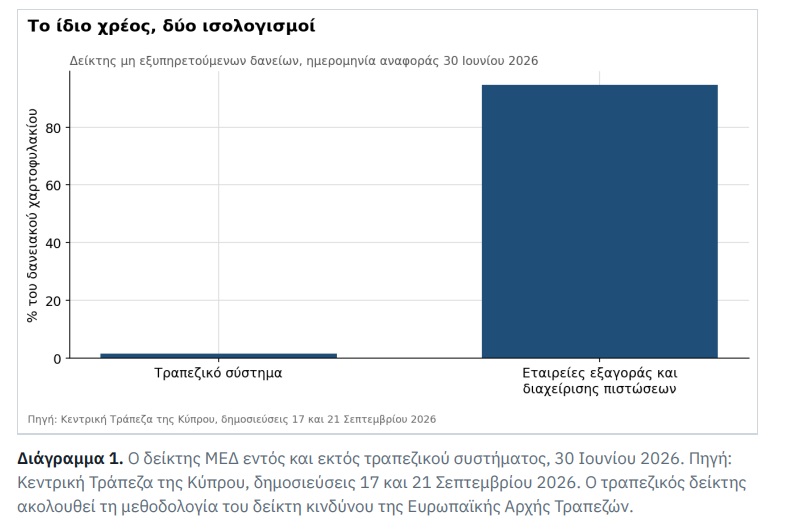
Τη Δευτέρα 21 Σεπτεμβρίου η Κεντρική Τράπεζα της Κύπρου δημοσίευσε τα συγκεντρωτικά στοιχεία των εταιρειών εξαγοράς και διαχείρισης πιστώσεων, με ημερομηνία αναφοράς την 30ή Ιουνίου 2026: χαρτοφυλάκιο 19.276 εκατ. ευρώ σε συμβατικά υπόλοιπα και δείκτης μη εξυπηρετούμενων δανείων 94,6%, ουσιαστικά αμετάβλητος σε σχέση με τον Μάρτιο.
Την Τρίτη 22 Σεπτεμβρίου η Ευρωπαϊκή Επιτροπή έδωσε την ταχεία εκτίμηση της καταναλωτικής εμπιστοσύνης για τον Σεπτέμβριο: υποχώρηση στο -16,5 στη ζώνη του ευρώ από -15,5, που τερματίζει τέσσερις μήνες βελτίωσης.
Τρεις δημοσιεύσεις σε τρεις εργάσιμες ημέρες. Δεν αναιρούν η μία την άλλη. Περιγράφουν δύο οικονομίες που συνυπάρχουν στο ίδιο νησί.
ΤΙ ΚΡΥΒΕΤΑΙ ΚΑΤΩ ΑΠΟ ΕΝΑΝ ΚΑΘΑΡΟ ΔΕΙΚΤΗ
Ο δείκτης μη εξυπηρετούμενων δανείων μετρά το ποσοστό ενός χαρτοφυλακίου που δεν αποπληρώνεται κανονικά. Στο κυπριακό τραπεζικό σύστημα ο δείκτης αυτός ήταν 1,6% στις 30 Ιουνίου 2026, αμετάβλητος από τον Μάρτιο, με τον δείκτη κάλυψης από προβλέψεις να ανεβαίνει στο 64,9% από 62,7%. Με τα διεθνή μέτρα σύγκρισης, αυτό είναι ένα εξυγιασμένο σύστημα, και η αναβάθμιση της Παρασκευής το αναγνωρίζει.
Ο αριθμός όμως δεν προέκυψε μόνο από αποπληρωμές. Προέκυψε και από πωλήσεις. Από το 2018 και μετά οι κυπριακές τράπεζες μεταβίβασαν μεγάλα πακέτα προβληματικών δανείων σε εταιρείες εξαγοράς πιστώσεων, οι οποίες τα αγόρασαν σε κλάσμα της ονομαστικής τους αξίας και τα διαχειρίζονται έκτοτε εκτός του εποπτευόμενου τραπεζικού ισολογισμού. Το δάνειο άλλαξε ιδιοκτήτη. Ο δανειολήπτης δεν άλλαξε.
Δύο όροι χρειάζονται μετάφραση, γιατί όλη η ουσία κρύβεται στη διαφορά τους. Το συμβατικό υπόλοιπο είναι αυτό που οφείλει ο δανειολήπτης βάσει σύμβασης. Η καθαρή λογιστική αξία είναι αυτό που ο κάτοχος του δανείου δηλώνει ότι πιστεύει πως θα εισπράξει. Ο δανειολήπτης βλέπει στην ειδοποίησή του το πρώτο νούμερο. Ο κάτοχος έχει γράψει στα βιβλία του το δεύτερο.
ΤΟ ΜΕΓΕΘΟΣ ΤΟΥ ΑΠΟΘΕΜΑΤΟΣ
Η απόσταση ανάμεσα στους δύο κόσμους είναι η μεγαλύτερη που μπορεί να δείξει μια στατιστική σειρά. Την ίδια ημερομηνία αναφοράς, το τραπεζικό σύστημα εμφανίζει δείκτη ΜΕΔ 1,6% και ο κλάδος των εταιρειών εξαγοράς 94,6% (Διάγραμμα 1). Δεν πρόκειται για δύο μετρήσεις του ίδιου πράγματος σε διαφορετικές στιγμές. Πρόκειται για το ίδιο χρέος, στην ίδια χώρα, στις ίδιες οικογένειες, καταγεγραμμένο σε δύο διαφορετικά βιβλία.
Το μέγεθος έχει σημασία. Τα 19.276 εκατ. ευρώ συμβατικών υπολοίπων αντιστοιχούν σε περίπου 53% του ονομαστικού ΑΕΠ του 2025, που ήταν 36,32 δισ. ευρώ σύμφωνα με τη Στατιστική Υπηρεσία. Εφαρμόζοντας τον δείκτη 94,6% στο χαρτοφυλάκιο, το μη εξυπηρετούμενο απόθεμα εκτός τραπεζών φθάνει περίπου τα 18,2 δισ. ευρώ, υπολογισμός δικός μας επί των στοιχείων της ίδιας ανακοίνωσης. Η σύνθεση είναι σχεδόν ισομερής: 9.345 εκατ. ευρώ σε νοικοκυριά, 9.205 εκατ. σε μη χρηματοοικονομικές επιχειρήσεις και 726 εκατ. σε λοιπούς χρηματοοικονομικούς φορείς. Οι δανειολήπτες είναι 62.771, εκ των οποίων 53.494 νοικοκυριά, δηλαδή μέσο συμβατικό υπόλοιπο περίπου 175.000 ευρώ ανά νοικοκυριό.
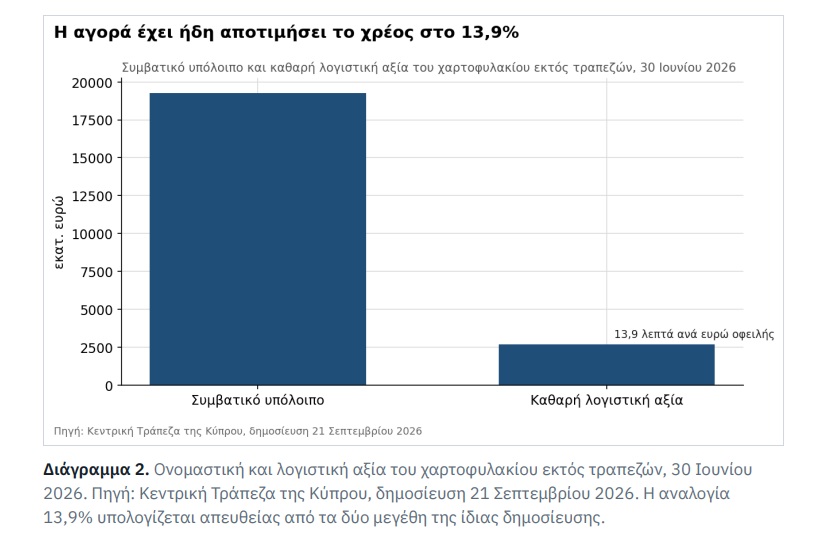
Η αγορά, πάντως, έχει ήδη αποτιμήσει αυτό το χρέος. Η καθαρή λογιστική αξία του χαρτοφυλακίου ήταν 2.671 εκατ. ευρώ, δηλαδή 13,9% της ονομαστικής (Διάγραμμα 2). Ο αριθμός αυτός λέει κάτι που καμία πολιτική δήλωση δεν λέει τόσο καθαρά: όσοι αγόρασαν τα δάνεια δεν περιμένουν να εισπράξουν παρά ένα μικρό κλάσμα των συμβατικών οφειλών. Η ονομαστική απαίτηση των 19,3 δισ. ευρώ είναι λογιστικό υπόλοιπο. Η οικονομική απαίτηση είναι πολύ μικρότερη.
Ο βασικός μηχανισμός απομείωσης του αποθέματος σήμερα είναι το ακίνητο. Τα ακίνητα στην κατοχή των εταιρειών εξαγοράς μειώθηκαν σε 7.714 από 8.014 τον Μάρτιο, και η αγοραία αξία τους σε 918 εκατ. ευρώ από 968 εκατ. Μέση αξία ανά μονάδα, περίπου 119.000 ευρώ. Με ρυθμό 300 μονάδων ανά τρίμηνο, η εκκαθάριση του αποθέματος θα χρειαζόταν πάνω από έξι χρόνια. Ένα τρίμηνο είναι αδύναμη βάση για προβολή, αλλά η τάξη μεγέθους είναι η σωστή: μιλάμε για διαδικασία δεκαετίας, όχι διετίας.
Η ΟΙΚΟΝΟΜΙΑ ΠΟΥ ΠΛΗΡΩΝΕΙ
Ενώ το κράτος δανείζεται φθηνότερα, το νοικοκυριό αποταμιεύει ακριβά. Ο εναρμονισμένος πληθωρισμός στην Κύπρο επιταχύνθηκε στο 5,2% τον Αύγουστο από 4,4% τον Ιούλιο, τρίτος υψηλότερος στην ΕΕ, έναντι 3,2% στη ζώνη του ευρώ. Το μέσο επιτόκιο νέων καταθέσεων νοικοκυριών ήταν 1,27% τον Ιούλιο, έναντι 2,10% στον μέσο όρο της ζώνης. Η διαφορά των δύο δίνει πραγματική απόδοση περίπου -3,9% στην Κύπρο και -1,1% στη ζώνη του ευρώ, δικός μας υπολογισμός επί των δύο επίσημων σειρών (Διάγραμμα 3). Ο κύπριος αποταμιευτής χάνει, σε πραγματικούς όρους, περισσότερο από τρεις φορές ό,τι ο μέσος ευρωπαίος.
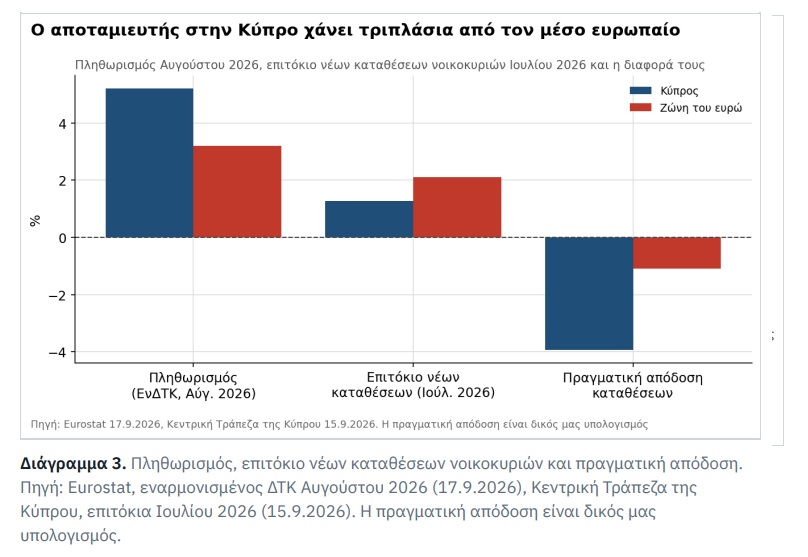
Ένα σημείο χρειάζεται ακρίβεια, γιατί εύκολα λέγεται λάθος. Το πρόβλημα δεν είναι το κόστος του νέου δανεισμού. Το μέσο επιτόκιο νέων στεγαστικών στην Κύπρο ήταν 3,24% τον Ιούλιο, χαμηλότερο από το 3,54% της ζώνης του ευρώ. Το πρόβλημα είναι στην άλλη πλευρά του ισολογισμού: η εγχώρια αποταμίευση φορολογείται σιωπηλά από τον πληθωρισμό με ρυθμό σχεδόν 4% ετησίως, σε μια χώρα όπου τα νοικοκυριά κρατούν το μεγαλύτερο μέρος του πλούτου τους σε καταθέσεις. Μαζί με 62.771 δανειολήπτες παγωμένους σε απαιτήσεις που κανείς δεν θεωρεί πλήρως εισπράξιμες, το αποτέλεσμα είναι ένα σύστημα που παράγει αποταμίευση αλλά δυσκολεύεται να τη μετατρέψει σε παραγωγική επένδυση.
Υπάρχει και ένας τρίτος περιορισμός, νομισματικός, και είναι αυτός που κάνει τα υπόλοιπα δυσκολότερα. Η Κύπρος δεν έχει δικό της επιτόκιο. Η Ευρωπαϊκή Κεντρική Τράπεζα ορίζει επιτόκιο για έναν πληθωρισμό 3,2%, όχι για έναν πληθωρισμό 5,2%. Για την Κύπρο αυτό σημαίνει πραγματικό επιτόκιο περίπου δύο εκατοστιαίες μονάδες χαμηλότερο από όσο θα δικαιολογούσαν οι εγχώριες συνθήκες, δηλαδή νομισματική πολιτική πιο χαλαρή από όσο χρειάζεται μια οικονομία με ανεργία 3,9%. Ο μόνος μοχλός που απομένει είναι ο δημοσιονομικός, και αυτό βαραίνει κάθε μία από τις επιλογές που ακολουθούν.
Ο ΕΞΩΤΕΡΙΚΟΣ ΚΙΝΗΤΗΡΑΣ
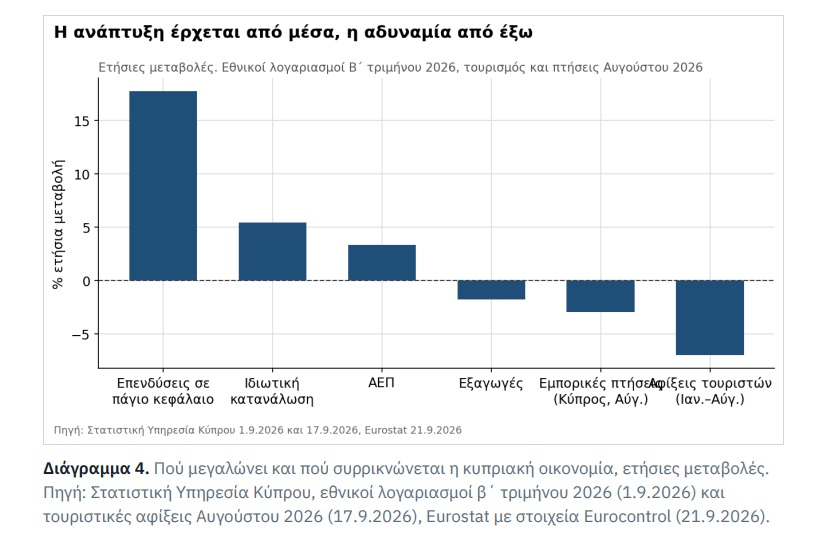
Και η διαδικασία αυτή εξαρτάται από μια οικονομία που δείχνει τα πρώτα σημάδια κόπωσης στο εξωτερικό της σκέλος. Το ΑΕΠ αυξήθηκε 3,3% σε ετήσια βάση το β΄ τρίμηνο, αλλά η σύνθεση είναι αποκαλυπτική: επενδύσεις σε πάγιο κεφάλαιο +17,7%, ιδιωτική κατανάλωση +5,4%, εισαγωγές +3,0% και εξαγωγές -1,8% (Διάγραμμα 4). Η ανάπτυξη του 2026 είναι εγχώρια, όχι εξαγωγική. Τον Αύγουστο οι εμπορικές πτήσεις από και προς την Κύπρο μειώθηκαν 3,0% σε ετήσια βάση, ενώ στην ΕΕ αυξήθηκαν 2,3%, και οι αφίξεις τουριστών υποχώρησαν 3,3% τον μήνα και 7,0% στο οκτάμηνο. Η ίδια η S&P, στην ανακοίνωση της αναβάθμισης, προβλέπει έλλειμμα ισοζυγίου τρεχουσών συναλλαγών περίπου 8,7% του ΑΕΠ για το 2026.
Εδώ κλείνει ο κύκλος, και εδώ μπαίνει η δημοσίευση της Τρίτης. Όταν η αποπληρωμή του παλιού χρέους στηρίζεται στην αξία των ακινήτων, και η αξία των ακινήτων στηρίζεται στον τουρισμό και στη ζήτηση από το εξωτερικό, η πτώση της ευρωπαϊκής καταναλωτικής εμπιστοσύνης στο -16,5 δεν είναι λεπτομέρεια για τα χρηματιστήρια. Είναι ο ρυθμός με τον οποίο θα αδειάσει, ή δεν θα αδειάσει, ένα απόθεμα 7.714 ακινήτων.
ΠΟΙΟΣ ΚΕΡΔΙΖΕΙ ΚΑΙ ΠΟΙΟΣ ΠΛΗΡΩΝΕΙ
Οι τράπεζες κέρδισαν, και δικαίως: καθάρισαν τους ισολογισμούς τους, ανέβασαν την κάλυψη στο 64,9% και ξαναβρήκαν πρόσβαση στις αγορές. Το κράτος κέρδισε, και το πιστοποίησε η S&P, η οποία προβλέπει δημοσιονομικά πλεονάσματα λίγο κάτω από το 3% του ΑΕΠ κατά μέσο όρο στην περίοδο 2026 με 2029 και καθαρό δημόσιο χρέος περίπου 31% του ΑΕΠ το 2029, από 97% το 2020.
Οι επενδυτές που αγόρασαν τα χαρτοφυλάκια στο 13,9% της ονομαστικής αξίας κέρδισαν επίσης, και θα κερδίσουν περισσότερο όσο η αγορά ακινήτων κρατά. Το κόστος το επωμίζονται τρεις ομάδες. Τα 53.494 νοικοκυριά που χρωστούν ονομαστικά ποσά τα οποία οι ίδιοι οι κάτοχοι των δανείων αποτιμούν στο 13,9%. Οι αποταμιευτές, που χάνουν σχεδόν 4% της αγοραστικής τους δύναμης τον χρόνο. Και μια τρίτη ομάδα, που δεν έχει καν χρέος: τα νοικοκυριά που ψάχνουν προσιτή στέγη, ενώ 7.714 μονάδες, αποτιμημένες κατά μέσο όρο στις 119.000 ευρώ, κάθονται σε ισολογισμούς και περιμένουν καλύτερη τιμή. Αυτό δεν είναι απλώς άδικο. Είναι οικονομικά μη παραγωγικό.
Η Κύπρος έχει ταυτόχρονα έλλειψη προσιτής στέγης και 7.714 ακίνητα παρκαρισμένα σε ισολογισμούς. Αυτά τα δύο γεγονότα δεν είναι ανεξάρτητα.
ΤΙ ΜΠΟΡΕΙ ΝΑ ΓΙΝΕΙ
1. Διαφάνεια ροών, όχι μόνο αποθεμάτων
Η Κεντρική Τράπεζα δημοσιεύει σήμερα το απόθεμα. Δεν δημοσιεύει τις ροές: πόσες αναδιαρθρώσεις συμφωνήθηκαν, πόσες κατέρρευσαν, πόσα ποσά ανακτήθηκαν, πόσα διαγράφηκαν, ανά κατηγορία δανειολήπτη. Τα στοιχεία συλλέγονται ήδη εποπτικά, οπότε το δημοσιονομικό κόστος είναι πρακτικά μηδενικό. Χωρίς τις ροές, ο δείκτης 94,6% είναι ένας αριθμός που δεν μπορεί να ερμηνευθεί: δεν ξέρουμε αν είναι στάσιμος επειδή τίποτα δεν κινείται ή επειδή οι εισροές αντισταθμίζουν τις εκροές.
Η αντίρρηση: Η βάσιμη αντίρρηση είναι ότι ο κλάδος έχει λίγους παίκτες και η λεπτομερής δημοσίευση θα αποκάλυπτε εμπορικά ευαίσθητα στοιχεία. Απαντάται με δημοσίευση σε επίπεδο κλάδου, όπως ήδη γίνεται για τις τράπεζες.
2. Δικαίωμα πρώτης προσφοράς στο απόθεμα ακινήτων
Δικαίωμα πρώτης προσφοράς σε φορέα στεγαστικής πολιτικής για μέρος των 7.714 μονάδων. Απόκτηση του 10%, δηλαδή περίπου 771 μονάδων, στην τρέχουσα μέση αγοραία αξία των 119.000 ευρώ θα κόστιζε περίπου 92 εκατ. ευρώ. Είναι διαχειρίσιμο ποσό για έναν προϋπολογισμό με πλεόνασμα κοντά στο 3% του ΑΕΠ, και πολλαπλάσια φθηνότερο και ταχύτερο από νέα κατασκευή. Η αντίρρηση.
Η αντίρρηση είναι υπαρκτή: το δημόσιο ρισκάρει να αγοράσει ακριβά σε κορύφωση της αγοράς, και η λογιστική αξία δεν είναι αγοραία αξία για κάθε μονάδα. Αντιμετωπίζεται με ανεξάρτητη αποτίμηση ανά μονάδα και σταδιακή απορρόφηση σε βάθος τριετίας, όχι με μία συναλλαγή.
3. Τυποποιημένο τεστ ικανότητας αποπληρωμής
Δεσμευτικό πλαίσιο διαμεσολάβησης που υποχρεώνει τον πιστωτή να προσφέρει αναδιάρθρωση όταν το διαθέσιμο εισόδημα του δανειολήπτη καλύπτει ένα ελάχιστο ποσοστό της προσαρμοσμένης οφειλής. Το λειτουργικό κόστος είναι μικρό. Η διαφορά μεταξύ 19.276 και 2.671 εκατ. ευρώ δείχνει πόσος χώρος υπάρχει για συμφωνίες που αφήνουν και τις δύο πλευρές καλύτερα από ό,τι η σημερινή στασιμότητα. Η αντίρρηση.
Η αντίρρηση είναι ο ηθικός κίνδυνος και η πιθανότητα να ακριβύνει ο νέος δανεισμός, αν οι πιστωτές τιμολογήσουν την υποχρεωτικότητα. Είναι πραγματικός κίνδυνος, και γι’ αυτό το τεστ πρέπει να είναι εισοδηματικό και χρονικά οριοθετημένο, όχι γενική αμνηστία.
4. Στοχευμένη, όχι καθολική, στήριξη για την ενέργεια
Η επιτάχυνση του πληθωρισμού από 0,9% τον Φεβρουάριο σε 5,2% τον Αύγουστο δεν είναι εγχώρια υπερθέρμανση. Η Κεντρική Τράπεζα αποδίδει μέρος της στις διεθνείς τιμές πετρελαίου και στα διευρυμένα περιθώρια διύλισης μετά τη σύγκρουση στη Μέση Ανατολή. Η καθολική επιδότηση ρεύματος, όμως, στηρίζει τη ζήτηση για ακριβώς το αγαθό του οποίου η τιμή ανεβαίνει, και σε μια οικονομία με ανεργία 3,9% προσθέτει ζήτηση που δεν χρειάζεται. Η στήριξη πρέπει να κατευθύνεται με εισοδηματικά κριτήρια και σε μόνιμη μείωση της κατανάλωσης, δηλαδή σε μόνωση κτιρίων και σε ηλεκτρική διασύνδεση, όχι στον μηνιαίο λογαριασμό.
Η αντίρρηση. Η αντίρρηση είναι διπλή. Τα εισοδηματικά κριτήρια είναι διοικητικά απαιτητικά και αργούν, ενώ η πολιτική πίεση για οριζόντια μέτρα είναι άμεση. Και η μόνωση αποδίδει σε χρόνια, όχι σε μήνες, οπότε χρειάζεται γέφυρα για τα νοικοκυριά που πιέζονται τώρα.
Η ΟΥΣΙΑ
Η αναβάθμιση της S&P μετρά το χρέος του κράτους, και εκεί η Κύπρος έχει κάνει πραγματική δουλειά: από 97% καθαρό δημόσιο χρέος το 2020 σε πορεία προς το 31% το 2029.
Ο δείκτης 94,6% μετρά το χρέος των νοικοκυριών και των επιχειρήσεων, και εκεί η δουλειά δεν έγινε. Μετακόμισε. Μια χώρα μπορεί να δανείζεται στην κατηγορία Α και ταυτόχρονα να έχει 62.771 δανειολήπτες κλειδωμένους σε απαιτήσεις που οι ίδιοι οι κάτοχοί τους αποτιμούν στο 13,9% της ονομαστικής τους αξίας.
Η Κύπρος του 2026 είναι ακριβώς αυτή η χώρα. Η ανάπτυξη 3,3% και το πλεόνασμα δίνουν στη Λευκωσία κάτι που σπάνια είχε, χρόνο και χρήμα για να λύσει ένα παλιό πρόβλημα πριν από το επόμενο σοκ.
Τα στοιχεία της εβδομάδας λένε ότι αυτός ο χρόνος δεν είναι απεριόριστος.
*Ο Δρ. Νικόλαος Αντωνακάκης είναι Καθηγητής Οικονομικών και Διευθυντής της Σχολής Διοίκησης Επιχειρήσεων του Πανεπιστημίου Λευκωσίας, UNIC Athens και ο Δρ. Πέτρος Λοής είναι Καθηγητής Λογιστικής και Χρηματοοικονομικής Διοίκησης, Πρόεδρος του Τμήματος Λογιστικής, Οικονομικών και Χρηματοοικονομικής και Διευθυντής του Διαπανεπιστημιακού Μεταπτυχιακού Προγράμματος στην Τραπεζική, Λογιστική και Χρηματοοικονομική του Πανεπιστημίου Λευκωσίας και του Ελληνικού Ανοικτού Πανεπιστημίου.