Offcanvas
Offcanvas
Στο 7% του ΑΕΠ ή 1,4 τρισ. ευρώ ετησίως ανεβάζει η Ευρωπαϊκή Ομοσπονδία Τραπεζών τις επενδυτικές ανάγκες της Ευρώπης - Σημαντικά υψηλότερη η εκτίμηση από τα 800 δισ. ευρώ της έκθεσης Ντράγκι.
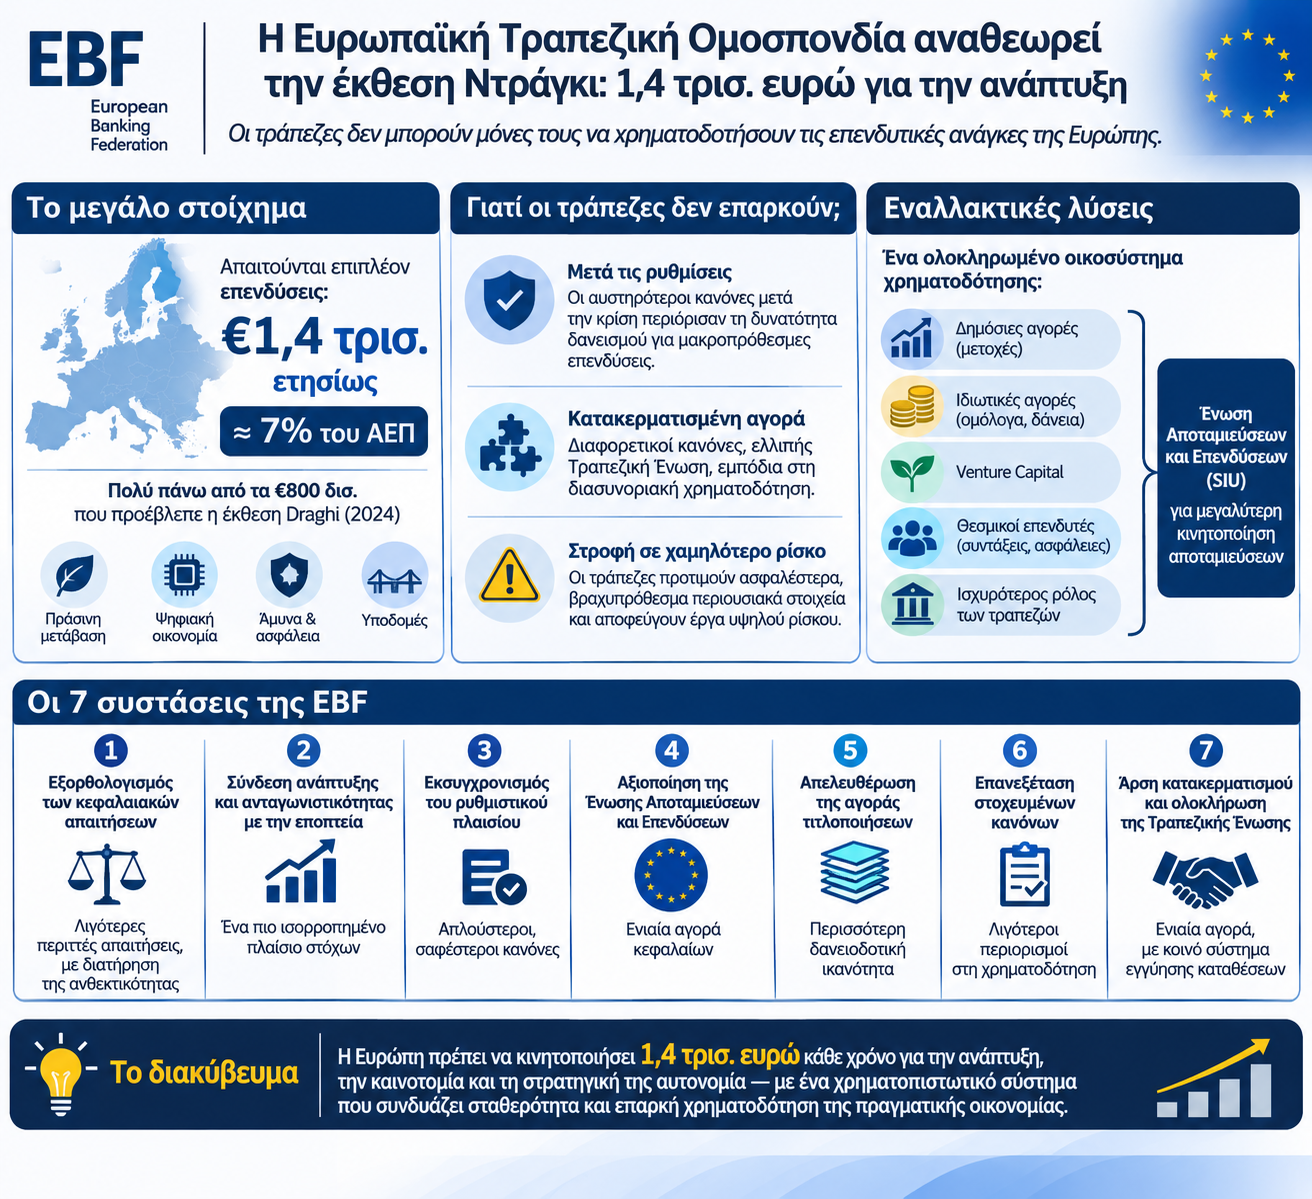
Ανεβάζει τον πήχη η Ευρωπαϊκή Ομοσπονδία Τραπεζών σε ότι αφορά στις ανάγκες για επενδύσεις στην Ευρώπη στο 7% του ΑΕΠ. Το ποσό διαμορφώνεται σε 1,4 τρις ευρώ ετησίως , έναντι 800 δισ. ευρώ που προέβλεπε η έκθεση Ντράγκι.
Για τον σκοπό αυτόν οι ευρωπαϊκές τράπεζες ζητούν αναθεώρηση των κεφαλαιακών απαιτήσεων, απλούστευση των κανόνων και απελευθέρωση της χρηματοδότησης μέσω τιτλοποιήσεων και κεφαλαιαγορών, δηλώνοντας τη δυσκολία τα παραπάνω ποσά να καλυφθούν μόνον από το τραπεζικό σύστημα.
Η αναθεώρηση αντανακλά τις αυξημένες αμυντικές ανάγκες εν μέσω εντεινόμενων γεωπολιτικών κινδύνων, αλλά και την ευρύτερη αναγνώριση της σημασίας των κοινωνικών και περιβαλλοντικών προτεραιοτήτων.
Για λόγους σύγκρισης, οι επενδύσεις στο πλαίσιο του Σχεδίου Μάρσαλ κατά την περίοδο 1948-1951 αντιστοιχούσαν περίπου στο 1%-2% του ετήσιου ΑΕΠ των χωρών που έλαβαν τη σχετική βοήθεια
Η νέα εκτίμηση περιλαμβάνεται σε έκθεση της Ευρωπαϊκής Τραπεζικής Ομοσπονδίας η οποία εκπονήθηκε με τη συμβολή της Oliver Wyman και επαναφέρει στο προσκήνιο ένα κρίσιμο ερώτημα: διαθέτει το ευρωπαϊκό χρηματοπιστωτικό σύστημα την ικανότητα να διοχετεύσει τα κεφάλαια που απαιτούνται για την επόμενη δεκαετία;
Η απάντηση της έκθεσης είναι ότι το σημερινό μοντέλο χρηματοδότησης δεν λειτουργεί αποτελεσματικά. Η Ευρώπη εξακολουθεί να εξαρτάται σε μεγάλο βαθμό από τις τράπεζες, χωρίς όμως αυτές να έχουν την απαιτούμενη ευελιξία για να χρηματοδοτήσουν επενδύσεις μεγάλης διάρκειας, υψηλών κεφαλαιακών απαιτήσεων και αυξημένου κινδύνου. Παράλληλα, οι εναλλακτικές πηγές χρηματοδότησης, από τις κεφαλαιαγορές και τα venture capital έως τα ιδιωτικά κεφάλαια και τους θεσμικούς επενδυτές, παραμένουν κατακερματισμένες και λιγότερο ανεπτυγμένες σε σχέση με τις ΗΠΑ και άλλες μεγάλες οικονομίες.
Το βασικό μήνυμα των ευρωπαϊκών τραπεζών είναι ότι η Ευρώπη δεν μπορεί να στηρίξει τις επενδυτικές της φιλοδοξίες μόνο στο τραπεζικό σύστημα, αλλά ούτε και να αφήσει τις τράπεζες έξω από τη νέα χρηματοδοτική αρχιτεκτονική. Χρειάζεται ένα ενιαίο χρηματοδοτικό οικοσύστημα, στο οποίο οι τράπεζες θα διατηρούν κεντρικό ρόλο, ενώ οι κεφαλαιαγορές και οι εναλλακτικοί χρηματοδοτικοί φορείς θα συμπληρώνουν τη χρηματοδότηση της πραγματικής οικονομίας.
Γιατί οι ευρωπαϊκές τράπεζες δεν μπορούν να σηκώσουν το βάρος
Η έκθεση εντοπίζει το πρόβλημα σε δύο επίπεδα. Το πρώτο αφορά τους περιορισμούς που αντιμετωπίζουν οι ίδιες οι τράπεζες και το δεύτερο τον κατακερματισμό του ευρωπαϊκού χρηματοπιστωτικού συστήματος.
Μετά την παγκόσμια χρηματοπιστωτική κρίση, οι εποπτικές αρχές προχώρησαν σε εκτεταμένες μεταρρυθμίσεις, ενισχύοντας την κεφαλαιακή επάρκεια και τη συνολική ανθεκτικότητα του τραπεζικού συστήματος. Οι παρεμβάσεις αυτές αποκατέστησαν τη σταθερότητα και την εμπιστοσύνη, είχαν όμως και μια παράπλευρη συνέπεια: περιόρισαν τη δυνατότητα των τραπεζών να επεκτείνουν τους ισολογισμούς τους και άλλαξαν τα κίνητρα για την ανάληψη κινδύνων.
Στην πράξη, το κανονιστικό πλαίσιο ενθάρρυνε τη στροφή προς περιουσιακά στοιχεία χαμηλότερου κινδύνου και μικρότερης διάρκειας, περιορίζοντας τη δυνατότητα χρηματοδότησης επενδύσεων που απαιτούν μεγαλύτερο χρονικό ορίζοντα και συνοδεύονται από υψηλότερη αβεβαιότητα ως προς τις αποδόσεις τους.
Αυτό είναι ιδιαίτερα κρίσιμο για τις επενδύσεις που καλείται να πραγματοποιήσει η Ευρώπη. Η ενεργειακή μετάβαση, οι ψηφιακές υποδομές, η τεχνητή νοημοσύνη, η αμυντική βιομηχανία και οι μεγάλες υποδομές απαιτούν κεφάλαια που δεσμεύονται για μεγάλο χρονικό διάστημα, ενώ οι αποδόσεις τους μπορεί να καθυστερήσουν ή να μην είναι εξαρχής προβλέψιμες.
Η EBF δεν αμφισβητεί την ανάγκη διατήρησης της χρηματοπιστωτικής σταθερότητας. Υποστηρίζει, ωστόσο, ότι το ευρωπαϊκό πλαίσιο πρέπει να επανεξεταστεί, ώστε να διατηρεί την ανθεκτικότητα των τραπεζών χωρίς να δημιουργεί περιττούς περιορισμούς στην παραγωγική χρηματοδότηση. Το ζητούμενο είναι η εξισορρόπηση μεταξύ της προληπτικής εποπτείας και της δυνατότητας των τραπεζών να χρηματοδοτούν την οικονομική ανάπτυξη.
Στο πρόβλημα προστίθεται ο κατακερματισμός της ευρωπαϊκής αγοράς. Παρά την ύπαρξη του ενιαίου εγχειριδίου κανόνων (Single Rulebook), οι διαφορές στις εθνικές νομοθεσίες για τα στεγαστικά δάνεια, την αφερεγγυότητα και την προστασία των καταναλωτών δυσκολεύουν την παροχή διασυνοριακών τραπεζικών υπηρεσιών. Αντίστοιχα, οι αποκλίσεις στην ψηφιακή νομοθεσία εμποδίζουν την ανάπτυξη ενιαίων ψηφιακών επιχειρηματικών μοντέλων.
Η μη ολοκληρωμένη Τραπεζική Ένωση και οι περιορισμοί στη μεταφορά κεφαλαίων και ρευστότητας μεταξύ των χωρών εντός των τραπεζικών ομίλων περιορίζουν επιπλέον τις οικονομίες κλίμακας. Αυτό έχει ιδιαίτερη σημασία σε μια περίοδο κατά την οποία οι τράπεζες χρειάζονται μεγάλες επενδύσεις σε τεχνολογία, πληροφοριακά συστήματα και ψηφιακές υποδομές, το κόστος των οποίων θα μπορούσε να επιμεριστεί σε πολύ μεγαλύτερη πελατειακή βάση εάν η ευρωπαϊκή αγορά λειτουργούσε πιο ενιαία.
Οι εναλλακτικές πηγές χρηματοδότησης και ο ρόλος των κεφαλαιαγορών
Η έκθεση υπογραμμίζει ότι η λύση δεν βρίσκεται στην αποκλειστική ενίσχυση του τραπεζικού δανεισμού. Αντίθετα, η Ευρώπη χρειάζεται να αναπτύξει μια ολοκληρωμένη αλυσίδα χρηματοδότησης, στην οποία θα συμμετέχουν συμπληρωματικά οι τράπεζες, οι δημόσιες και ιδιωτικές αγορές κεφαλαίου, τα venture capital και οι θεσμικοί επενδυτές.
Οι δημόσιες αγορές μετοχών μπορούν να προσφέρουν στις επιχειρήσεις πρόσβαση σε κεφάλαια χωρίς να αυξάνουν τον δανεισμό τους. Οι ιδιωτικές αγορές κεφαλαίου μπορούν να χρηματοδοτήσουν επιχειρήσεις και επενδυτικά σχέδια που δεν έχουν ακόμη πρόσβαση στις οργανωμένες αγορές, ενώ τα venture capital μπορούν να αναλάβουν τον υψηλότερο κίνδυνο που συνδέεται με νεοφυείς επιχειρήσεις και καινοτόμες τεχνολογίες.
Παράλληλα, οι θεσμικοί επενδυτές μπορούν να διοχετεύσουν μακροπρόθεσμα κεφάλαια σε επενδύσεις υποδομών και άλλες παραγωγικές δραστηριότητες. Σε αυτό το μοντέλο, οι τράπεζες δεν περιορίζονται στον ρόλο του δανειστή. Λειτουργούν ως συνδετικός κρίκος μεταξύ αποταμιεύσεων και επενδύσεων, δημιουργούν χρηματοδοτικά προϊόντα, οργανώνουν και διανέμουν πιστώσεις και υποστηρίζουν την ανάπτυξη των κεφαλαιαγορών.
Κομβικό ρόλο σε αυτή τη μετάβαση αναμένεται να διαδραματίσει η Ένωση Αποταμιεύσεων και Επενδύσεων (Savings and Investments Union – SIU), η οποία φιλοδοξεί να κινητοποιήσει τις ευρωπαϊκές αποταμιεύσεις και να τις κατευθύνει προς παραγωγικές επενδύσεις. Η EBF αναγνωρίζει ότι η πρωτοβουλία μπορεί να συμβάλει ουσιαστικά στην ενοποίηση των κεφαλαιαγορών, επισημαίνει όμως ότι τα αποτελέσματά της δεν θα είναι άμεσα. Οι επενδυτικές ανάγκες, αντίθετα, είναι ήδη εδώ.
Στο ίδιο πλαίσιο εντάσσεται και η απελευθέρωση της αγοράς τιτλοποιήσεων. Η ανάπτυξή της θα μπορούσε να επιτρέψει στις τράπεζες να μεταφέρουν μέρος των πιστωτικών κινδύνων και να απελευθερώσουν κεφαλαιακή και δανειοδοτική ικανότητα, δημιουργώντας περιθώρια για νέες χορηγήσεις. Η έκθεση θεωρεί ότι η σημερινή λειτουργία της αγοράς δεν αξιοποιεί πλήρως τις δυνατότητές της και ζητά την άρση των εμποδίων που περιορίζουν τη συμβολή της.
Οι επτά συστάσεις για την αλλαγή του ευρωπαϊκού τραπεζικού μοντέλου
Η έκθεση καταλήγει σε επτά συγκεκριμένες συστάσεις, οι οποίες οργανώνονται γύρω από δύο βασικούς στόχους: την ενίσχυση της χρηματοδοτικής ικανότητας των τραπεζών και τη δημιουργία μιας ολοκληρωμένης αγοράς αποταμιεύσεων και επενδύσεων.
1. Εξορθολογισμός των πρόσθετων κεφαλαιακών απαιτήσεων. Η EBF ζητά την αναπροσαρμογή των πρόσθετων κεφαλαιακών επιβαρύνσεων (capital add-ons), ώστε να περιοριστούν οι περιττές απαιτήσεις και να αποφεύγονται επικαλύψεις που δεσμεύουν κεφάλαια χωρίς να προσφέρουν αντίστοιχη ενίσχυση της ανθεκτικότητας.
2. Ένταξη της ανάπτυξης και της ανταγωνιστικότητας στους εποπτικούς στόχους. Η διατήρηση της χρηματοπιστωτικής σταθερότητας πρέπει να συνδυάζεται με την αναγνώριση της σημασίας της οικονομικής ανάπτυξης και της ανταγωνιστικότητας. Η εποπτεία θα πρέπει να λαμβάνει υπόψη και τη δυνατότητα του τραπεζικού συστήματος να χρηματοδοτεί παραγωγικές επενδύσεις.
3. Εκσυγχρονισμός του πλαισίου θέσπισης κανόνων. Η Ομοσπονδία ζητά απλούστερους, σαφέστερους και λιγότερο αλληλεπικαλυπτόμενους κανόνες, με μεγαλύτερη αναλογικότητα και περιορισμό της κανονιστικής πολυπλοκότητας.
4. Αξιοποίηση του πλήρους δυναμικού της Ένωσης Αποταμιεύσεων και Επενδύσεων. Η SIU θα πρέπει να αναπτυχθεί τόσο στις δημόσιες όσο και στις ιδιωτικές αγορές, ενισχύοντας τη διασυνοριακή κινητικότητα κεφαλαίων και προσφέροντας περισσότερες δυνατότητες χρηματοδότησης στις επιχειρήσεις.
5. Απελευθέρωση της αγοράς τιτλοποιήσεων. Η άρση των εμποδίων στις τιτλοποιήσεις θα επιτρέψει στις τράπεζες να αποδεσμεύσουν μέρος της χρηματοδοτικής τους ικανότητας και να διοχετεύσουν περισσότερα κεφάλαια σε νέες χορηγήσεις. Παράλληλα, θα ενισχυθεί η δυνατότητα χρηματοδότησης μεγάλων ευρωπαϊκών έργων υποδομών.
6. Επανεξέταση στοχευμένων προληπτικών κανόνων. Η έκθεση προτείνει την επανεξέταση συγκεκριμένων κανόνων που περιορίζουν τη δραστηριότητα των ευρωπαϊκών τραπεζών, ώστε να διασφαλιστεί ότι οι εποπτικές απαιτήσεις δεν δημιουργούν αδικαιολόγητα εμπόδια στη χρηματοδότηση της οικονομίας.
7. Άρση του κατακερματισμού και των εμποδίων στην ενοποίηση. Η ολοκλήρωση της Τραπεζικής Ένωσης αποτελεί βασική προϋπόθεση. Στην κατεύθυνση αυτή, η έκθεση αναδεικνύει τρεις αλληλένδετες προτεραιότητες: τη δημιουργία ευρωπαϊκού συστήματος εγγύησης καταθέσεων, τη μεγαλύτερη ελευθερία μεταφοράς κεφαλαίων και ρευστότητας μεταξύ των χωρών εντός των τραπεζικών ομίλων, με κατάλληλες δικλίδες ασφαλείας, και τη δημιουργία ευρωπαϊκής λύσης παροχής ρευστότητας κατά την εξυγίανση τραπεζών.
Το στοίχημα της επόμενης δεκαετίας
Η EBF επισημαίνει ότι η αναθεώρηση του ευρωπαϊκού κανονιστικού πλαισίου δεν πρέπει να εκληφθεί ως αίτημα αποδυνάμωσης των εποπτικών κανόνων. Η εφαρμογή του πλαισίου της Βασιλείας και η διατήρηση κοινών διεθνών προτύπων παραμένουν απαραίτητες για τη χρηματοπιστωτική σταθερότητα. Ειδική αναφορά γίνεται στη διατήρηση του output floor, δηλαδή του κατώτατου ορίου στις κεφαλαιακές απαιτήσεις που προκύπτουν από τα εσωτερικά υποδείγματα των τραπεζών, ώστε να αποφεύγεται η υποεκτίμηση των κινδύνων.
Το ζητούμενο, επομένως, δεν είναι λιγότερη εποπτεία, αλλά αποτελεσματικότερη εποπτεία, με λιγότερη πολυπλοκότητα και μεγαλύτερη αναλογικότητα. Η ανταγωνιστικότητα των ευρωπαϊκών τραπεζών πρέπει να ενισχυθεί χωρίς να διακυβευθούν τα κεφαλαιακά αποθέματα και η δυνατότητα των εποπτικών αρχών να παρεμβαίνουν εγκαίρως.
Το διακύβευμα είναι σαφές: εάν η Ευρώπη θέλει να χρηματοδοτήσει πρόσθετες επενδύσεις 1,4 τρισ. ευρώ κάθε χρόνο, δεν αρκεί να αυξήσει τις διαθέσιμες πηγές κεφαλαίων. Πρέπει να αλλάξει και ο τρόπος με τον οποίο αυτές διοχετεύονται στην οικονομία. Και σε αυτή τη νέα χρηματοδοτική αρχιτεκτονική οι τράπεζες καλούνται να παραμείνουν βασικός πυλώνας, λειτουργώντας σε ένα περιβάλλον που θα τους επιτρέπει να αναλαμβάνουν παραγωγικούς κινδύνους και να στηρίζουν την ευρωπαϊκή ανάπτυξη.
Πηγή: newmoney.gr
Διαβάστε επίσης: Έρχονται 1.100 κατοικίες με προσιτό ενοίκιο στην επόμενη διετία - Η στεγαστική πολιτική «σκοντάφτει» στον τραπεζικό δανεισμό