Offcanvas
Offcanvas
Συνεντεύξεις
Α. Χαραλάμπους: Ανοικτές οι μακροχρόνιες προκλήσεις του συνταξιοδοτικού, καθοριστικός ο ρόλος των Ταμείων Προνοίας
09-11-2026
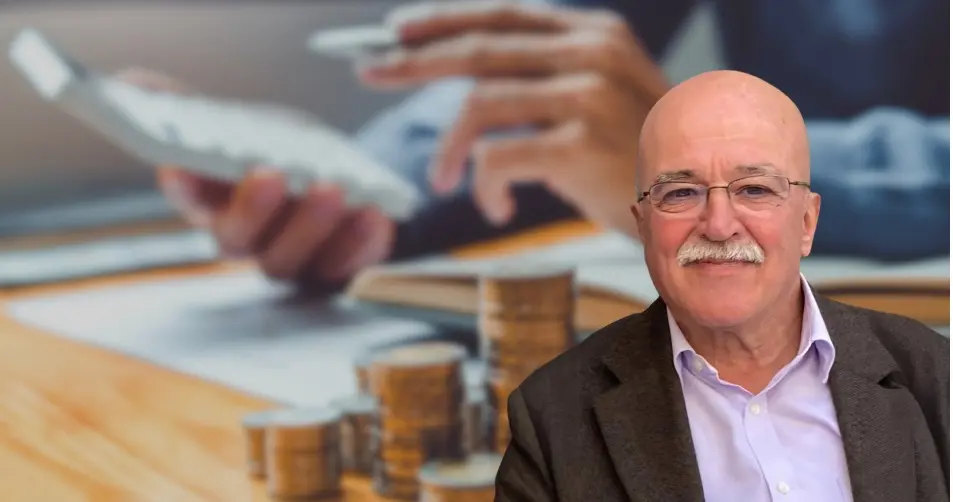
Ο Πρόεδρος του Δημοσιονομικού Συμβουλίου, δρ Ανδρέας Χαραλάμπους, αναγνωρίζει θετικά στοιχεία στη συνταξιοδοτική μεταρρύθμιση αλλά ταυτόχρονα προειδοποιεί για το κόστος της μείωσης του 12% και τονίζει την ανάγκη υποχρεωτικής επέκτασης των Ταμείων Προνοίας καθώς και της ανεξάρτητης διαχείρισης του Ταμείου Κοινωνικών Ασφαλίσεων
Συνέντευξη στη Μαρία Καραΐσκου
Την ανάγκη η συνταξιοδοτική μεταρρύθμιση να ανταποκρίνεται όχι μόνο στις άμεσες ανάγκες των συνταξιούχων, αλλά και στις μακροχρόνιες προκλήσεις που δημιουργεί η γήρανση του πληθυσμού, υπογραμμίζει ο Πρόεδρος του Δημοσιονομικού Συμβουλίου Κύπρου, δρ Ανδρέας Χαραλάμπους, σε συνέντευξή του στο Economy Today.
Στα θετικά στοιχεία της κυβερνητικής πρότασης συγκαταλέγει την ενίσχυση των βασικών συντάξεων, προς όφελος των χαμηλοσυνταξιούχων, την απλοποίηση του συστήματος, καθώς και την παροχή κινήτρων για εθελοντική παραμονή στην εργασία μέχρι το 67ο έτος της ηλικίας.
Την ίδια ώρα, προειδοποιεί ότι η προτεινόμενη μεταρρύθμιση δεν δίνει ολοκληρωμένες απαντήσεις στις μακροπρόθεσμες προκλήσεις που απειλούν τη βιωσιμότητα του συνταξιοδοτικού συστήματος. Στο πλαίσιο αυτό τονίζει την ανάγκη υποχρεωτικής και σταδιακής επέκτασης των Ταμείων Προνοίας ώστε να διασφαλιστεί επαρκές συνταξιοδοτικό εισόδημα για τις επόμενες γενιές.
Εκφράζει τη διαφωνία του για τη μείωση της αναλογιστικής αναπροσαρμογής του 12%, η οποία, σύμφωνα με τις εκτιμήσεις που παραθέτει, θα επιβαρύνει το Ταμείο Κοινωνικών Ασφαλίσεων (ΤΚΑ) κατά περίπου €180 εκατ. την περίοδο 2027–2032.
Το Δημοσιονομικό Συμβούλιο εισηγείται τη δημιουργία πραγματικού αποθεματικού στο ΤΚΑ, με ανεξάρτητη και επαγγελματική διαχείριση, σύγχρονη επενδυτική πολιτική και σαφείς κανόνες εποπτείας και λογοδοσίας, ώστε να ενισχυθεί η μακροχρόνια βιωσιμότητα του συστήματος. Ως παράδειγμα, ο δρ Χαραλάμπους, αναφέρει το νορβηγικό μοντέλο, στο οποίο το Υπουργείο Οικονομικών καθορίζει το πλαίσιο λειτουργίας και τους επενδυτικούς κανόνες, ενώ η διαχείριση ανατίθεται στην Κεντρική Τράπεζα, ως ανεξάρτητο φορέα.
Στην ενδιάμεση έκθεσή σας για την κυπριακή οικονομία, χαρακτηρίσατε τη γήρανση του πληθυσμού ως τον σοβαρότερο μακροπρόθεσμο δημοσιονομικό κίνδυνο, με τη συνταξιοδοτική δαπάνη να προβλέπεται αυξημένη κατά 3,6% του ΑΕΠ έως το 2070. Πόσο ανησυχητική είναι αυτή η προοπτική, τι πραγματικά σημαίνει για τα δημόσια οικονομικά και σε ποιο βαθμό η μεταρρύθμιση που βρίσκεται σήμερα στο τραπέζι αντιμετωπίζει ουσιαστικά αυτόν τον κίνδυνο;
Η Κύπρος θα αντιμετωπίσει το δημογραφικό πρόβλημα της γήρανσης όπως οι πλείστες αναπτυγμένες οικονομίες. O πληθυσμός μας είναι νεότερος από τον ευρωπαϊκό μέσο όρο, γερνά, όμως, ταχύτερα. Συγκεκριμένα, το 2022 αντιστοιχούσαν περίπου 3,7 άτομα ηλικίας 20–64 ετών σε κάθε ηλικιωμένο 65+ στην Κύπρο, έναντι 2,8 στην Ε.Ε.. Μέχρι το 2070, η αναλογία προβλέπεται να μειωθεί σε περίπου 1,8 και 1,7 αντίστοιχα.
Σύμφωνα με την Έκθεση Γήρανσης 2024 της Ευρωπαϊκής Επιτροπής, η συνταξιοδοτική δαπάνη θα αυξηθεί από 8,2% του ΑΕΠ το 2022 σε 11,8% το 2070, δηλαδή κατά 3,6 μονάδες, έναντι 0,4 στην Ε.Ε..
Το πρόβλημα είναι σοβαρό, αλλά αντιμετωπίσιμο, με έγκαιρη λήψη μέτρων, που να διασφαλίζουν επάρκεια και βιωσιμότητα των συντάξεων για τις μελλοντικές γενιές. Η πρόσφατη μεταρρύθμιση καλύπτει, κυρίως, ορισμένες προκλήσεις άμεσου χαρακτήρα, όμως, δεν καλύπτει με ολοκληρωμένο τρόπο τις μακροχρόνιες προκλήσεις.
Ειδικότερα, δεν προβλέπει ρύθμιση του λεγόμενου 2ου Πυλώνα, που αφορά τα επαγγελματικά Ταμεία Προνοίας, που θεωρώ απαραίτητη προϋπόθεση για διασφάλιση μακροχρόνιας επάρκειας και βιωσιμότητας του συνταξιοδοτικού πλαισίου.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ
Αξιολογείτε κατ’ αρχήν θετικά τη μεταρρύθμιση, αλλά τονίζετε ότι απαιτείται πλήρης και διαφανής αποτύπωση του κόστους και των πηγών χρηματοδότησής της. Έχετε σήμερα επαρκή εικόνα για το πόσο θα κοστίσει η μεταρρύθμιση και πώς θα χρηματοδοτηθεί; Ποια είναι τα σημεία που σας προβληματίζουν περισσότερο από δημοσιονομικής πλευράς; Ποιος θα κληθεί «να πληρώσει» εάν δεν βγουν εν τέλει τα νούμερα;
Με βάση προκαταρκτικές αναλογιστικές εκτιμήσεις της Διεθνούς Οργάνωσης Εργασίας (ΔΟΕ), η εικόνα που διαμορφώνεται είναι ότι ο σχεδιασμός που βρίσκεται υπό συζήτηση διατηρεί τη μακροπρόθεσμη βιωσιμότητα του συστήματος Κοινωνικών Ασφαλίσεων και ταυτόχρονα βελτιώνει την επάρκεια των χαμηλών συντάξεων.
Η βιωσιμότητα αυτή πρέπει να αξιολογείται μέσα από τρεις αλληλένδετες διαστάσεις.
Πρώτον, τη βιωσιμότητα του ίδιου του ΤΚΑ, ώστε οι εισφορές να επαρκούν για την κάλυψη των συνταξιοδοτικών υποχρεώσεων, σήμερα και στο μέλλον.
Δεύτερον, τη βιωσιμότητα των δημόσιων οικονομικών, ώστε η μεταρρύθμιση να μη δημιουργεί υπέρμετρες δημοσιονομικές πιέσεις.
Τρίτον, την ενίσχυση της διακυβέρνησης του ΤΚΑ, μέσω αναβαθμισμένου επενδυτικού πλαισίου, με δημιουργία πραγματικού αποθεματικού και υιοθέτηση σύγχρονης επενδυτικής πολιτικής.
Το τελικό κόστος μπορεί να προσδιοριστεί με την εκπόνηση επικαιροποιημένης αναλογιστικής μελέτης, που θα ενσωματώνει τις πρόνοιες που θα συμφωνηθούν στα πλαίσια του κοινωνικού διαλόγου.
Η ΔΟΕ προγραμματίζει, όπως πληροφορούμαστε, την ετοιμασία επικαιροποιημένης αναλογιστικής μελέτης, μέχρι το τέλος του έτους. Σε ένα ανταποδοτικό σύστημα, όπως της Κύπρου και των περισσότερων αναπτυγμένων χωρών, η χρηματοδότηση ενδείκνυται να προέλθει, εάν μελλοντικές αναλογιστικές μελέτες αναδείξουν ότι απαιτείται πρόσθετη χρηματοδότηση, από προσαρμογή των τριμερών εισφορών εργοδοτών, εργαζομένων και κράτους.
Είναι, επίσης, σημαντικό να μη διαφοροποιηθούν οι πρόνοιες του Νόμου που συνδέουν την ηλικία συνταξιοδότησης με το προσδόκιμο ζωής, καθώς και αύξηση των τριμερών εισφορών κατά 1,3 μονάδες το 2029, το 2034 και το 2039.
Ένα τέτοιο ενδεχόμενο θα δημιουργούσε μακροπρόθεσμα σοβαρές προκλήσεις βιωσιμότητας.
Το σημείο που προβληματίζει περισσότερο στη μεταρρύθμιση, όπως έχει κατατεθεί στον κοινωνικό διάλογο, είναι η μείωση του λεγόμενου «πέναλτι».
Πρόκειται για αναλογιστική προσαρμογή, ώστε όσοι αφυπηρετούν στα 63 να λαμβάνουν ισοδύναμα ωφελήματα με όσους παραμένουν στην εργασία μέχρι τα 65. Τυχόν μείωσή της στα επίπεδα που προτείνει η Κυβέρνηση, θα επιβαρύνει το ΤΚΑ κατά περίπου €180 εκατ. την εξαετία 2027–2032, περιορίζοντας τη δυνατότητά του να διασφαλίζει επαρκείς συντάξεις για τις μελλοντικές γενιές.
Περαιτέρω, το κίνητρο για πρόωρη αφυπηρέτηση επιδεινώνει μακροχρόνια τις επιπτώσεις της γήρανσης στην αγορά εργασίας και κατ' επέκταση, στην ανάπτυξη.
Ποια στοιχεία στο προτεινόμενο νομοσχέδιο θεωρείτε ότι κινούνται προς τη σωστή κατεύθυνση και πού εντοπίζετε αδυναμίες, κινδύνους ή ζητήματα που δεν έχουν αντιμετωπιστεί επαρκώς;
Το βασικό θετικό στοιχείο είναι η ενίσχυση των βασικών συντάξεων, που ευνοεί τους χαμηλοσυνταξιούχους. Θετική είναι και η απλοποίηση του συστήματος, με την ενσωμάτωση στο ΤΚΑ της κοινωνικής σύνταξης (σύνταξη που δίνεται με κοινωνικά κριτήρια, χωρίς εισφορές) και την εγγυημένη ελάχιστη αύξηση (€30 για τις συντάξεις κάτω των €600) που ενισχύει τη διαφάνεια.
Ιδιαίτερα θετική είναι η πρόνοια που δίνει κίνητρα για εθελοντική παραμονή στην εργασία μέχρι τα 67. Παράλληλα, ο ρόλος του κράτους στη χρηματοδότηση του συστήματος καθίσταται πιο αποτελεσματικός.
Συγκεκριμένα, η στήριξη προς τους ασφαλισμένους μεταφέρεται από το στάδιο της συνταξιοδότησης στο στάδιο του εργασιακού τους βίου.
Σήμερα, το κράτος δαπανά σημαντικούς πόρους για την ενίσχυση των χαμηλοσυνταξιούχων, μέσω της κοινωνικής σύνταξης, της κατώτατης σύνταξης και άλλων συμπληρωματικών παροχών.
Με τη μεταρρύθμιση, οι ίδιοι πόροι αξιοποιούνται με πιο στοχευμένο και προληπτικό τρόπο μέσω του συστήματος Κοινωνικών Ασφαλίσεων, χρηματοδοτώντας επιδοτούμενες εισφορές για άτομα που δικαιολογημένα βρίσκονται εκτός αγοράς εργασίας.
Βασικό αρνητικό σημείο, πέραν της μείωσης του «πέναλτι» που ανέφερα πιο πάνω, είναι ότι η καθυστέρηση στην προώθηση της αναγκαίας ενδυνάμωσης του λεγόμενου 2ου Πυλώνα, δηλαδή της σταδιακής επέκτασης των Ταμείων Προνοίας, ώστε να καλύψουν όλο τον εργαζόμενο πληθυσμό.
Με δεδομένη τη γήρανση του πληθυσμού, δεν θεωρώ εφικτή τη διασφάλιση επαρκών συντάξεων για τις μελλοντικές γενιές, χωρίς ένα ολοκληρωμένο πλαίσιο πολιτικής για τον 2ο Πυλώνα.
Εισηγείστε τη δημιουργία πραγματικών αποθεματικών στο ΤΚΑ και τη διαφοροποίηση των επενδύσεών του. Τι πρέπει, κατά τη γνώμη σας, να αλλάξει συνολικά στον τρόπο λειτουργίας του ΤΚΑ, τόσο ως προς τις εισφορές και τη διαχείριση του αποθεματικού όσο και ως προς την επενδυτική του πολιτική; Πού θα πρέπει να επενδύονται τα αποθεματικά και ποιος θα πρέπει να έχει την ευθύνη διαχείρισής τους;
Σημαντική προϋπόθεση είναι η αναβάθμιση της εποπτείας του ΤΚΑ και ένα νομοθετικό πλαίσιο που θα επιτρέπει την ανεξάρτητη και επαγγελματική διαχείριση των αποθεματικών του, με σαφείς κανόνες λογοδοσίας.
Στην πράξη: το κράτος θα πρέπει να ρυθμίσει με κανονιστικές διατάξεις την επενδυτική εντολή και τα όρια κινδύνου. Ο ανεξάρτητος διαχειριστής του αποθεματικού του ΤΚΑ οφείλει να επενδύει, με βάση το καθορισμένο πλαίσιο και να λογοδοτεί δημόσια, με τακτικές εκθέσεις και ανεξάρτητο έλεγχο.
Με αυτό τον τρόπο λειτουργεί, για παράδειγμα, το νορβηγικό Ταμείο: το Υπουργείο Οικονομικών θέτει τους κανόνες, η Κεντρική Τράπεζα, ως ανεξάρτητος φορέας διαχειρίζεται.
Στη συγκεκριμένη περίπτωση της Κύπρου ο ανεξάρτητος διαχειριστής πιθανόν να προέλθει από τον Ιδιωτικό τομέα. Χωρίς αυτές τις προϋποθέσεις, το αποθεματικό δεν θα είναι σε θέση να λειτουργήσει προς όφελος των μελλοντικών συνταξιούχων.
Στόχος της ανεξάρτητης και επαγγελματικής διαχείρισης είναι η καλύτερη δυνατή σχέση απόδοσης και κινδύνου σε μακροχρόνιο ορίζοντα. Οι αποδόσεις δεν είναι εγγυημένες, ενδεικτικά όμως, κάθε μονάδα υψηλότερης μέσης απόδοσης σε αποθεματικό €12 δισ. αντιστοιχεί σε πάνω από €100 εκατ. ετησίως, που θα περιορίζουν την ανάγκη για μελλοντικές αυξήσεις εισφορών.
Βασικό εργαλείο είναι η διασπορά των επενδύσεων σε περισσότερες κατηγορίες και αγορές, εντός και εκτός Κύπρου, ώστε οι συντάξεις να μην εξαρτώνται από την πορεία μιας μόνο οικονομίας.
Τι σημαίνει για τα δημόσια οικονομικά ο τερματισμός του εσωτερικού δανεισμού του κράτους από το ΤΚΑ και η σταδιακή αποπληρωμή του χρέους που σήμερα ξεπερνά τα €12 δισ.; Ενδέχεται να φέρει δημοσιονομικές επιβαρύνσεις ή πρόκειται για ζήτημα δημοσιονομικής πειθαρχίας;
Σήμερα το κράτος δανείζεται τα πλεονάσματα του ΤΚΑ με χαμηλό επιτόκιο, γύρω στο 2%. Αν τερματιστεί ο πρόσθετος δανεισμός, θα αναγκαστεί να καλύπτει τις ίδιες ανάγκες από τις αγορές, με υψηλότερο κόστος. Με βάση τα σημερινά δεδομένα και χωρίς αντισταθμιστικά μέτρα, οι πλεονασματικοί δημοσιονομικοί λογαριασμοί θα μετατραπούν, πρακτικά, σε ισοσκελισμένους και η πτωτική πορεία του δημόσιου χρέους θα ακολουθήσει πιο αργή πορεία.
Δεν θα πρόκειται όμως για δυσεπίλυτο πρόβλημα για τα δημόσια οικονομικά ή για τον δανεισμό με ευνοϊκούς όρους. Αντίθετα, τυχόν έναρξη αποπληρωμής των συσσωρευμένων οφειλών προς το ΤΚΑ, που υπερβαίνουν τα €12 δισ., θα δημιουργούσε δυσεπίλυτα προβλήματα, εάν δεν γίνει σταδιακά και σε μεγάλο βάθος χρόνου.
Το κράτος θα έπρεπε, σε ένα τέτοιο ενδεχόμενο, να εκδώσει, σε μικρό χρονικό διάστημα, ομόλογα πολλών δισεκατομμυρίων, γεγονός που θα οδηγούσε σε αυξημένη προσφορά, χωρίς να είναι βέβαια αντίστοιχη αύξηση της ζήτησης, με πιθανό επακόλουθο την κατακόρυφη αύξηση του κόστους δανεισμού.
Αυτό θα ήταν μεγάλη πρόκληση, ιδιαίτερα στη σημερινή συγκυρία ραγδαία αυξανόμενων επιτοκίων για κυβερνητικά ομόλογα στις διεθνείς αγορές, ακόμη και για χώρες με υγιή δημόσια οικονομικά.
Χαρακτηριστικά επισημαίνω ότι οι αποδόσεις των γερμανικών και ολλανδικών ομολόγων βρίσκονται στα υψηλότερα επίπεδα από το 2011 και των αμερικανικών από το 2004 καθώς οι υψηλές τιμές ενέργειας τροφοδοτούν τον πληθωρισμό, οι Κεντρικές Τράπεζες διατηρούν τα επιτόκια υψηλά για περισσότερο χρονικό διάστημα και οι Κυβερνήσεις δανείζονται όλο και μεγαλύτερα ποσά.
Γι΄ αυτό ενδείκνυται προσεκτική προσέγγιση. Η αποπληρωμή επιβάλλεται να προωθηθεί με οικονομικά κριτήρια, να συντονιστεί με τη στρατηγική διαχείρισης του δημόσιου χρέους και να γίνει σταδιακά, σε βάθος δεκαετιών, με περιορισμένες καταβολές τα πρώτα χρόνια, ώστε να μην αναγκαστεί η Κυβέρνηση να προβεί σε αύξηση φόρων ή δραστικές περικοπές δαπανών.
Η Κύπρος, με πλεονάσματα και πτωτική τάση του δημόσιου χρέους, έχει τη δυνατότητα να σχεδιάσει μια τέτοια προσέγγιση με τους δικούς της όρους.
Πρόκειται, κυρίως, για ζήτημα δημοσιονομικής πειθαρχίας και σωστού χρονισμού.
Εισηγείστε επίσης τη σταδιακή επέκταση του Πυλώνα 2, δηλαδή των Ταμείων Προνοίας, καθώς και την ενδυνάμωση του Πυλώνα 3, της ιδιωτικής συνταξιοδοτικής ασφάλισης, με στόχο την επάρκεια των συντάξεων. Πώς μπορεί αυτό να γίνει στην πράξη; Ποιες συγκεκριμένες παρεμβάσεις θεωρείτε ότι πρέπει να γίνουν στους δύο Πυλώνες;
Η επέκταση του 2ου Πυλώνα ο οποίος αφορά τα Ταμεία Προνοίας και άλλα επαγγελματικά συνταξιοδοτικά σχέδια που συνδέονται με την απασχόληση είναι αναγκαία για να διασφαλιστεί η επάρκεια των συντάξεων για τις επόμενες γενιές.
Η αποκλειστική εξάρτηση από τον Πυλώνα 1 (ΤΚΑ) δεν αρκεί: σήμερα αντιστοιχούν σχεδόν τέσσερις εργαζόμενοι σε κάθε συνταξιούχο, ενώ έως το 2070 θα αντιστοιχούν λιγότεροι από δύο.
Είναι επιτακτικό μια τέτοια φιλόδοξη μεταρρύθμιση ρύθμισης του 2ου Πυλώνα να προωθηθεί σταδιακά, ώστε οι επιχειρήσεις να μπορέσουν να διαχειριστούν το αυξημένο κόστος. Πρέπει, όμως, να υπάρξει σαφήνεια: ο 2ος Πυλώνας θα είναι αποτελεσματικός, μόνο εάν αποκτήσει υποχρεωτικό χαρακτήρα, όπως στις χώρες της Ε.Ε. με αναπτυγμένα Ταμεία Προνοίας.
Η αναβάθμιση του Πυλώνα 2 στην Κύπρο πρέπει να στοχεύει σε επαρκείς, αποδοτικές και ασφαλείς επαγγελματικές συντάξεις, σύμφωνα με τις καλές διεθνείς πρακτικές.
Αυτό προϋποθέτει, κυρίως, τέσσερις άξονες δράσης. Πρώτον, ευρύτατη κάλυψη, δεύτερον, καλύτερο σχεδιασμό πολιτικής, με στόχο την επάρκεια των συντάξεων, τρίτον, πιο αποδοτική λειτουργία των ταμείων, μέσω συλλογικών λύσεων που προσφέρουν οικονομίες κλίμακας και χαμηλό κόστος και τέταρτον, ισχυρότερη προστασία των αποταμιεύσεων των μελών, μέσω ενός ενισχυμένου ρυθμιστικού και εποπτικού πλαισίου.
Μερικά στοιχεία της προτεινόμενης ρύθμισης προτείνουμε να περιλαμβάνουν ένταξη κάθε εργαζόμενου σε Ταμείο Προνοίας από την πρόσληψη, υποχρεωτικά ή αυτόματα με δικαίωμα αποχώρησης, προκαθορισμένο χρονοδιάγραμμα αύξησης των εισφορών, στοχευμένο κρατικό κίνητρο για τους χαμηλόμισθους, που σήμερα δεν ωφελούνται από τις φορολογικές εκπτώσεις, λόγω του υψηλού αφορολόγητου, ανεξάρτητη εποπτεία και κανόνες που προστατεύουν την αποταμίευση, απαγόρευση δανεισμού ή ανάληψης πριν από τη συνταξιοδότηση, μεταφορά των δικαιωμάτων των δικαιούχων σε περίπτωση αλλαγής εργοδότη κ.λπ..
Ο 3ος Πυλώνας, αποτελεί ατομική αποταμίευση και ενισχύεται με βάση το σημερινό πλαίσιο με φορολογικά κίνητρα. Ο ρόλος του είναι συμπληρωματικός. Η επάρκεια των συντάξεων για τις μελλοντικές γενιές προϋποθέτει συνέργειες και των 3ων Πυλώνων.
Σε ποιο βαθμό η επάρκεια των συντάξεων είναι πέραν από κοινωνικό ζήτημα και ζήτημα δημοσιονομικής βιωσιμότητας και ανταγωνιστικότητας; Πώς πρέπει να σταθμίζεται από τη μια το αυξημένο κόστος εργασίας για τις επιχειρήσεις και από την άλλη το ενδεχόμενο είτε οι χαμηλοί μισθοί είτε η περιορισμένη κάλυψη από Ταμεία Προνοίας να οδηγούν μελλοντικά σε χαμηλότερες συντάξεις και αυξημένες ανάγκες κρατικής στήριξης;
Η επάρκεια των συντάξεων έχει κυρίως κοινωνικό αντίκτυπο. Παράλληλα, συνδέεται με τα δημόσια οικονομικά, γιατί όταν οι συντάξεις δεν επαρκούν, τη διαφορά στην πράξη καλείται να την καλύψει το κράτος.
Ήδη σήμερα το κράτος δαπανά περίπου €200 εκατ. τον χρόνο για συμπλήρωμα κατώτατης σύνταξης, κοινωνικής σύνταξης και επίδομα χαμηλοσυνταξιούχων. Ποσό που θα αυξάνεται όσο περισσότεροι εργαζόμενοι φθάνουν στη συνταξιοδότηση με χαμηλούς μισθούς και χωρίς Ταμείο Προνοίας.
Περαιτέρω, οι επαρκείς συντάξεις ενισχύουν την οικονομική ανάπτυξη. Οι συνταξιοδοτικές παροχές στηρίζουν την εγχώρια κατανάλωση, καθώς οι δικαιούχοι τις διοχετεύουν για κάλυψη βασικών και άλλων αναγκών, συμβάλλοντας με αυτό τον τρόπο στην οικονομική δραστηριότητα και ανάπτυξη της χώρας.
Το συνταξιοδοτικό αγγίζει επίσης το θέμα ανταγωνιστικότητας, γιατί οι συντάξεις χρηματοδοτούνται από εισφορές επί της εργασίας, που προγραμματίζεται να φτάσουν συνολικά το 26,7% έως το 2039.
Το κλειδί για επαρκείς συντάξεις με βιώσιμο τρόπο είναι η συνεχής αύξηση των μισθών σε συνάρτηση με τη βελτίωση της παραγωγικότητας. Μόνο με αυτόν τον τρόπο μπορούν να χρηματοδοτηθούν συντάξεις χωρίς να επιβαρύνεται η ανταγωνιστικότητα.
Με αυτή την έννοια, οι βιώσιμες συντάξεις και η ανταγωνιστική οικονομία αποτελούν δύο όψεις του ίδιου νομίσματος. Η στάθμιση με το κόστος εργασίας των επιχειρήσεων μπορεί να επιτευχθεί με τον έγκαιρο και σωστό προγραμματισμό, όχι με αναβολή: προώθησης των αναγκαίων μεταρρυθμίσεων.
Με αυτό το σκεπτικό προκρίνεται η σταδιακή, προαναγγελμένη αύξηση των εισφορών στα Ταμεία Προνοίας, ώστε οι επιχειρήσεις να προγραμματίζουν και κατάλληλα κίνητρα που θα τονώσουν τις ιδιωτικές αποταμιεύσεις προς τη συνταξιοδότηση.
Ο Δημόσιος τομέας, από την πλευρά του, πρέπει να διατηρήσει πλεονασματικούς λογαριασμούς, ώστε να έχει τα περιθώρια να στηρίξει το σύστημα, όταν η γήρανση κορυφωθεί. Άλλη σημαντική προϋπόθεση είναι η αύξηση της απασχόλησης, ιδίως στις μεγαλύτερες ηλικίες: περισσότεροι εργαζόμενοι σημαίνει περισσότερες εισφορές και λιγότερα χρόνια σύνταξης ανά άτομο. Γι΄ αυτό αναφέραμε ότι πρόνοιες που ενθαρρύνουν την πρόωρη αφυπηρέτηση δεν ενδείκνυται να προωθηθούν.
*Η συνέντευξη δημοσιεύθηκε στο τεύχος Νοεμβρίου του περιοδικού Economy Today που κυκλοφόρησε 1/11
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ

.jpg/b06c6629cdf9b7b3ed30472b8968c0c8.webp)


.jpg/460c38d00303fcfffeab23e0ad9f350d.webp)



.jpg/5b91cbc541415642f8b679d09e51deee.webp)