Offcanvas
Offcanvas
Real estate
Η ανάπτυξη ξέχασε τη στέγαση - Η στεγαστική κρίση, η ξένη ζήτηση και η απουσία σχεδιασμού
02-11-2026
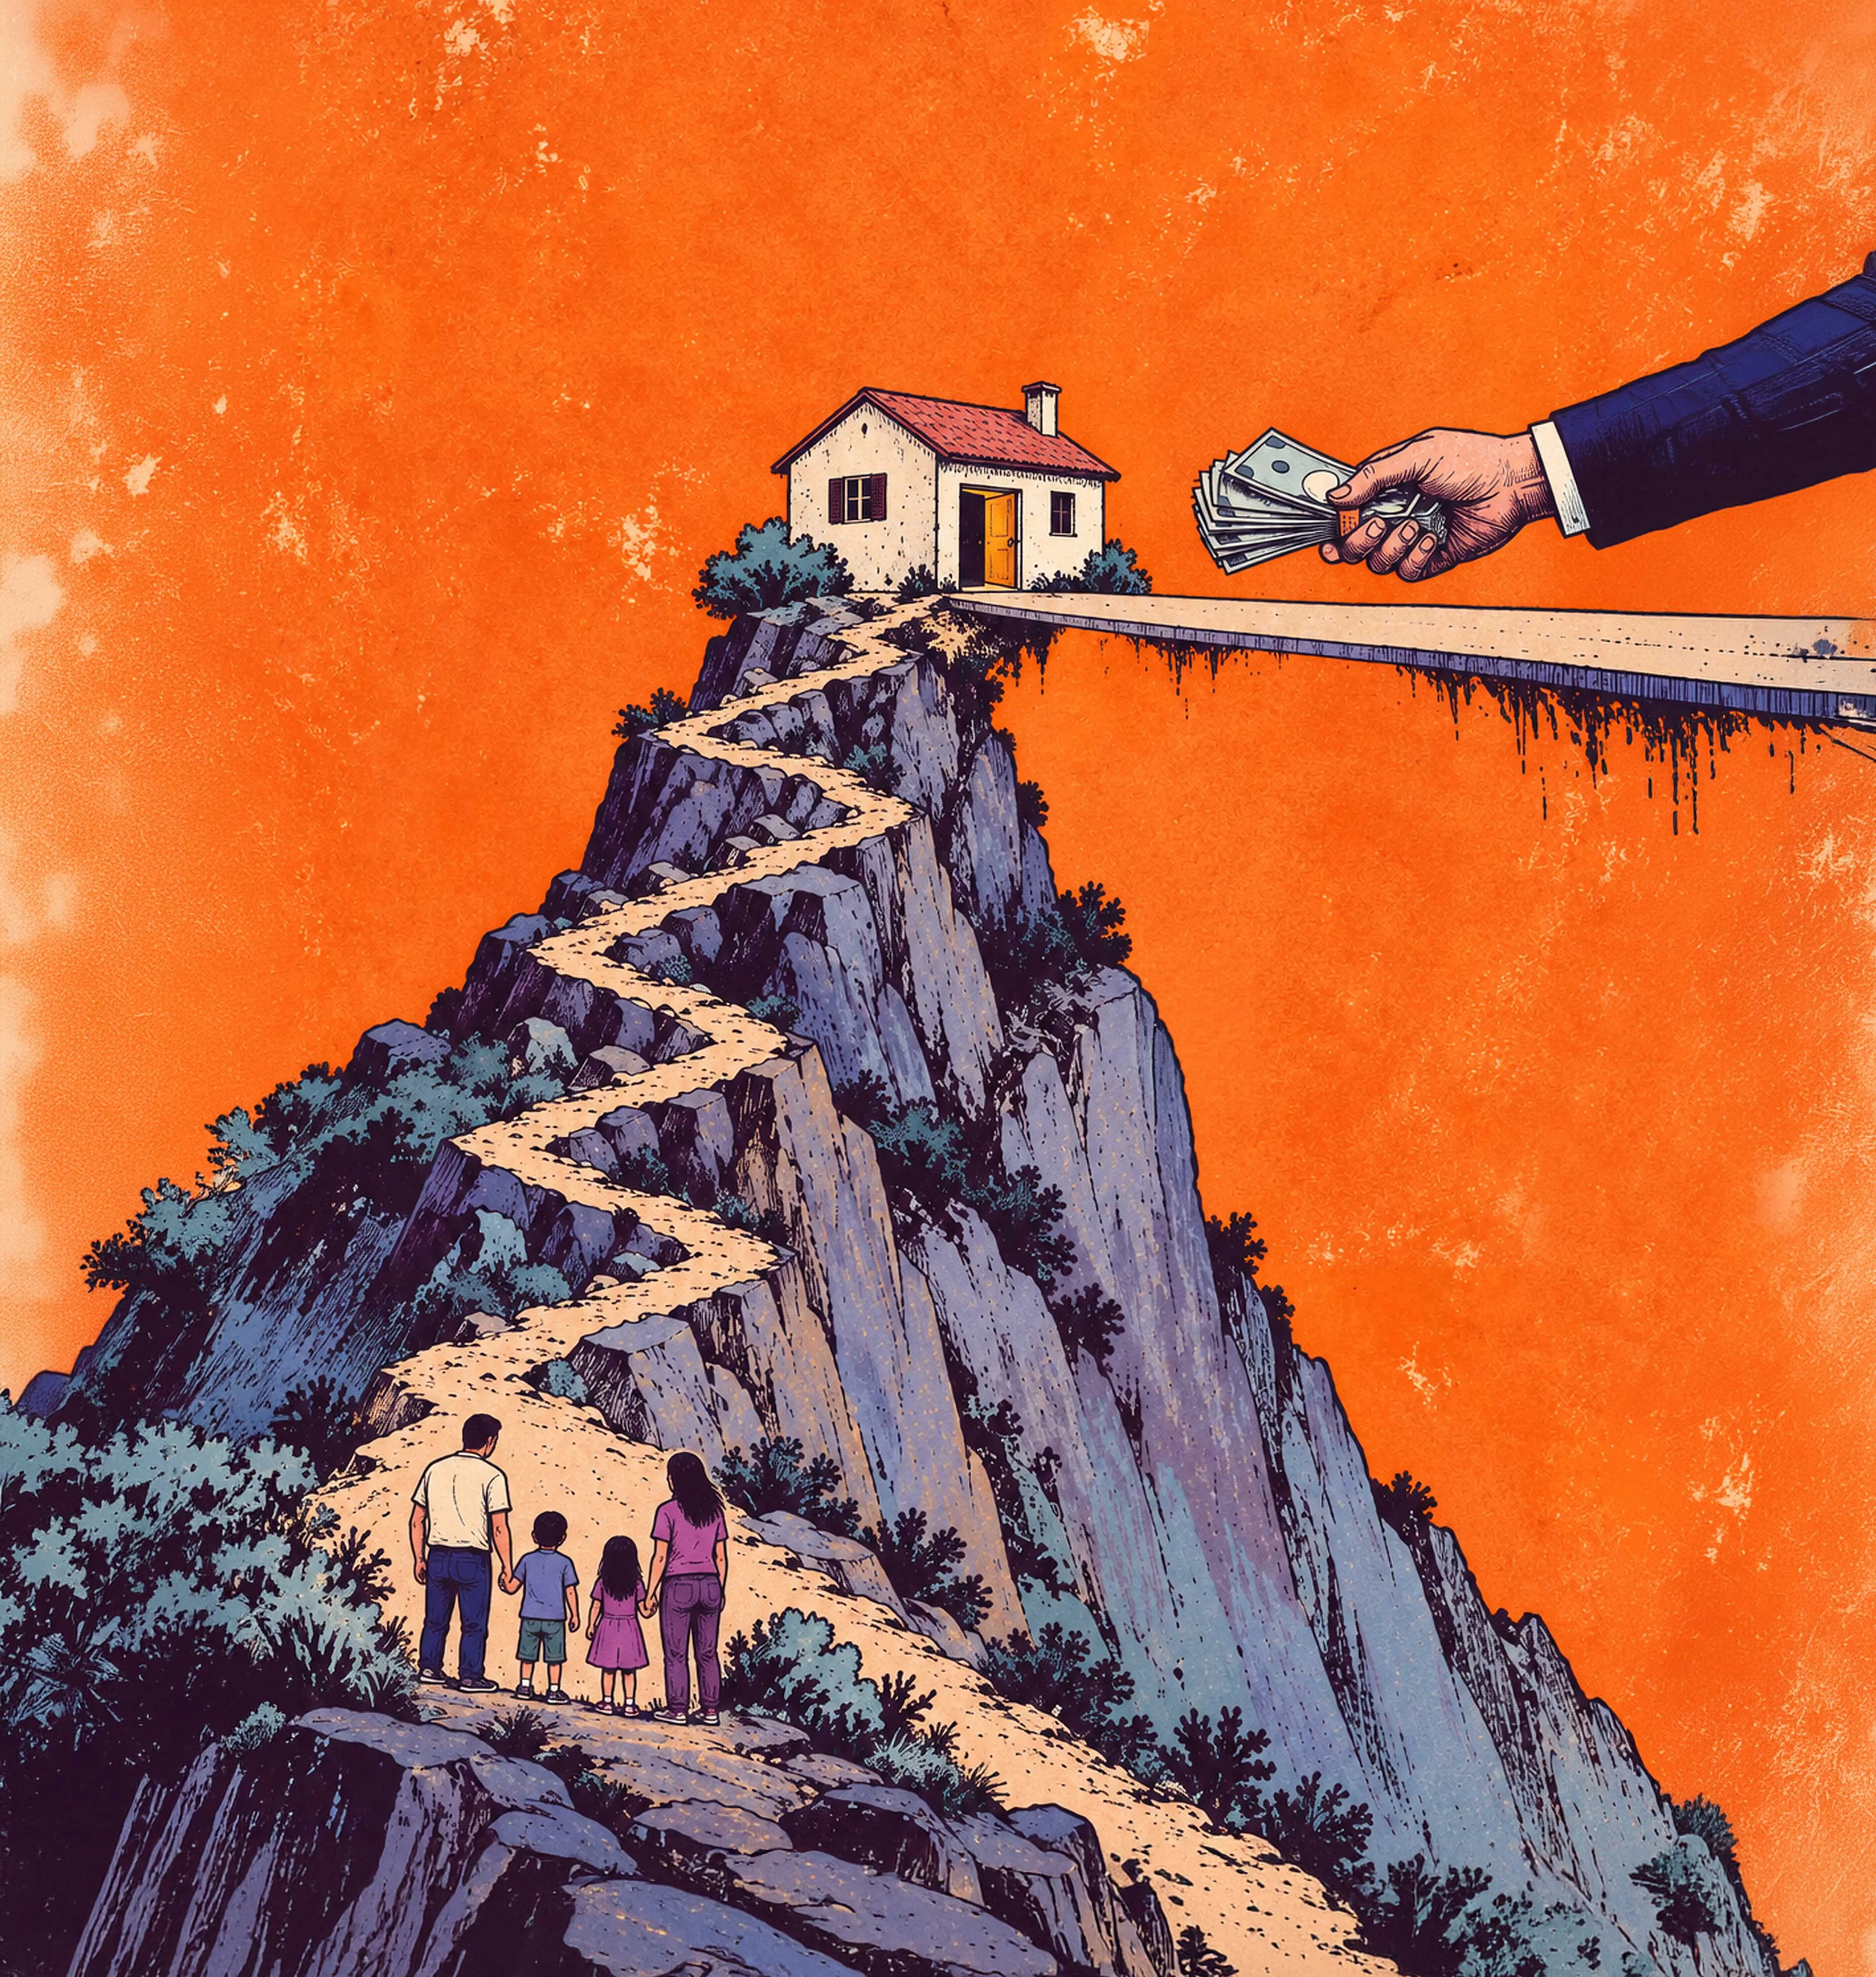
Βιώνουμε στεγαστική κρίση ή δυσπρόσιτη και ακριβή αγορά; Πόσο επηρέασε η ξένη ζήτηση, τι άλλαξαν τα κρατικά κίνητρα και γιατί οι νέες κατασκευές δεν έχουν ακόμη κάνει το σπίτι προσιτό; Τι μπορεί να φέρει η Σένγκεν και πόσο διατηρήσιμο είναι ένα μοντέλο ανάπτυξης που επιστρέφει ξανά και ξανά στα ακίνητα; Υπάρχει σχεδιασμός από το κράτος για το τι θέλουμε να κάνουμε και για το πού θέλουμε να πάμε;
Του Ξένιου Μεσαρίτη
Το κράτος αναγνωρίζει ότι οι πολιτικές προσέλκυσης επιχειρήσεων, επενδύσεων και ανθρώπινου δυναμικού δημιούργησαν πρόσθετη ζήτηση για αγορά και ενοικίαση κατοικίας. Δεν μπορεί, όμως, να προσδιορίσει πόσα επιπλέον σπίτια χρειάζονται για να καλυφθεί το σημερινό κενό. Ούτε υπάρχει δημοσιευμένη σύνδεση ανάμεσα στις επενδυτικές άδειες διαμονής και στα ακίνητα που αγοράστηκαν στο πλαίσιο του σχεδίου και ούτε ένας συντονισμός που να μετρά τι θέλουμε να κάνουμε και τι κοινωνικές στρεβλώσεις δημιουργούνται. Πόσον μάλλον πώς θα τις λύσουμε.
Αυτό είναι ένα από τα βασικά ευρήματα της έρευνας του Economy Today. Η Κύπρος μέτρησε την επιτυχία των επενδυτικών πολιτικών σε κεφάλαια, αιτήσεις και άδειες και σε στεγνούς όρους οικονομικής μεγέθυνσης και αύξησης του ΑΕΠ. Δεν μέτρησε με την ίδια ακρίβεια πόση στεγαστική πίεση δημιούργησαν, σε ποιες πόλεις και σε ποια τμήματα της αγοράς.
Στο μεταξύ, τρεις αριθμοί δείχνουν την ένταση της ανισορροπίας. Το δεύτερο τρίμηνο του 2026 οι τιμές των κατοικιών αυξήθηκαν κατά 8,5% σε ετήσια βάση. Τα πωλητήρια έγγραφα που συνδέονταν με αλλοδαπούς αυξήθηκαν κατά 22,7%, έναντι 11% των εγχώριων αγοραστών. Και οι οικιστικές μονάδες που προβλέπονται στις άδειες οικοδομής αυξήθηκαν κατά 63,7% στο πρώτο πεντάμηνο του έτους.
Η εικόνα δεν χωρά σε μία εύκολη εξήγηση ιδίως για μια χώρα που «διψά» και αιμοδοτείται από τις ξένες επενδύσεις. Σαφώς η ξένη ζήτηση δεν δημιούργησε μόνη της το στεγαστικό, ούτε κάθε ξένη επένδυση επιβαρύνει την αγορά με τον ίδιο τρόπο. Η προσφορά άργησε, το κόστος κατασκευής αυξήθηκε, ο πληθυσμός και τα μικρότερα νοικοκυριά πολλαπλασίασαν τις ανάγκες, ενώ η εγχώρια ζήτηση και ο στεγαστικός δανεισμός παρέμειναν ισχυροί. Οι κρατικές πολιτικές, όμως, πρόσθεσαν αγοραστές, εργαζόμενους και οικογένειες σε μια μικρή αγορά και σε κρίσιμες περιόδους, έστρεψαν την οικοδομή προς ένα προϊόν που δεν απευθυνόταν στον μέσο κάτοικο της Κύπρου.
Η κρίση είναι στην είσοδο
Στην τελευταία έκθεση της Κεντρικής Τράπεζας δεν φαίνεται καμία αποκλιμάκωση, με τον γενικό Δείκτη Τιμών Κατοικιών να αυξάνεται κατά 2,4% σε σύγκριση με το προηγούμενο τρίμηνο και κατά 8,5% σε ένα χρόνο, από 7,5% το πρώτο τρίμηνο. Οι τιμές των διαμερισμάτων αυξήθηκαν κατά 8,9% και των οικιών κατά 5,8%.
Η επιτάχυνση έρχεται πάνω σε μια δεκαετία ανατιμήσεων. Ο Δείκτης Τιμών Κατοικιών της Στατιστικής Υπηρεσίας βρισκόταν το τέταρτο τρίμηνο του 2024 στις 144,2 μονάδες, με έτος βάσης το 2015=100. Στις νέες κατοικίες είχε φτάσει στις 165,5 μονάδες, έναντι 125,3 στις υφιστάμενες.
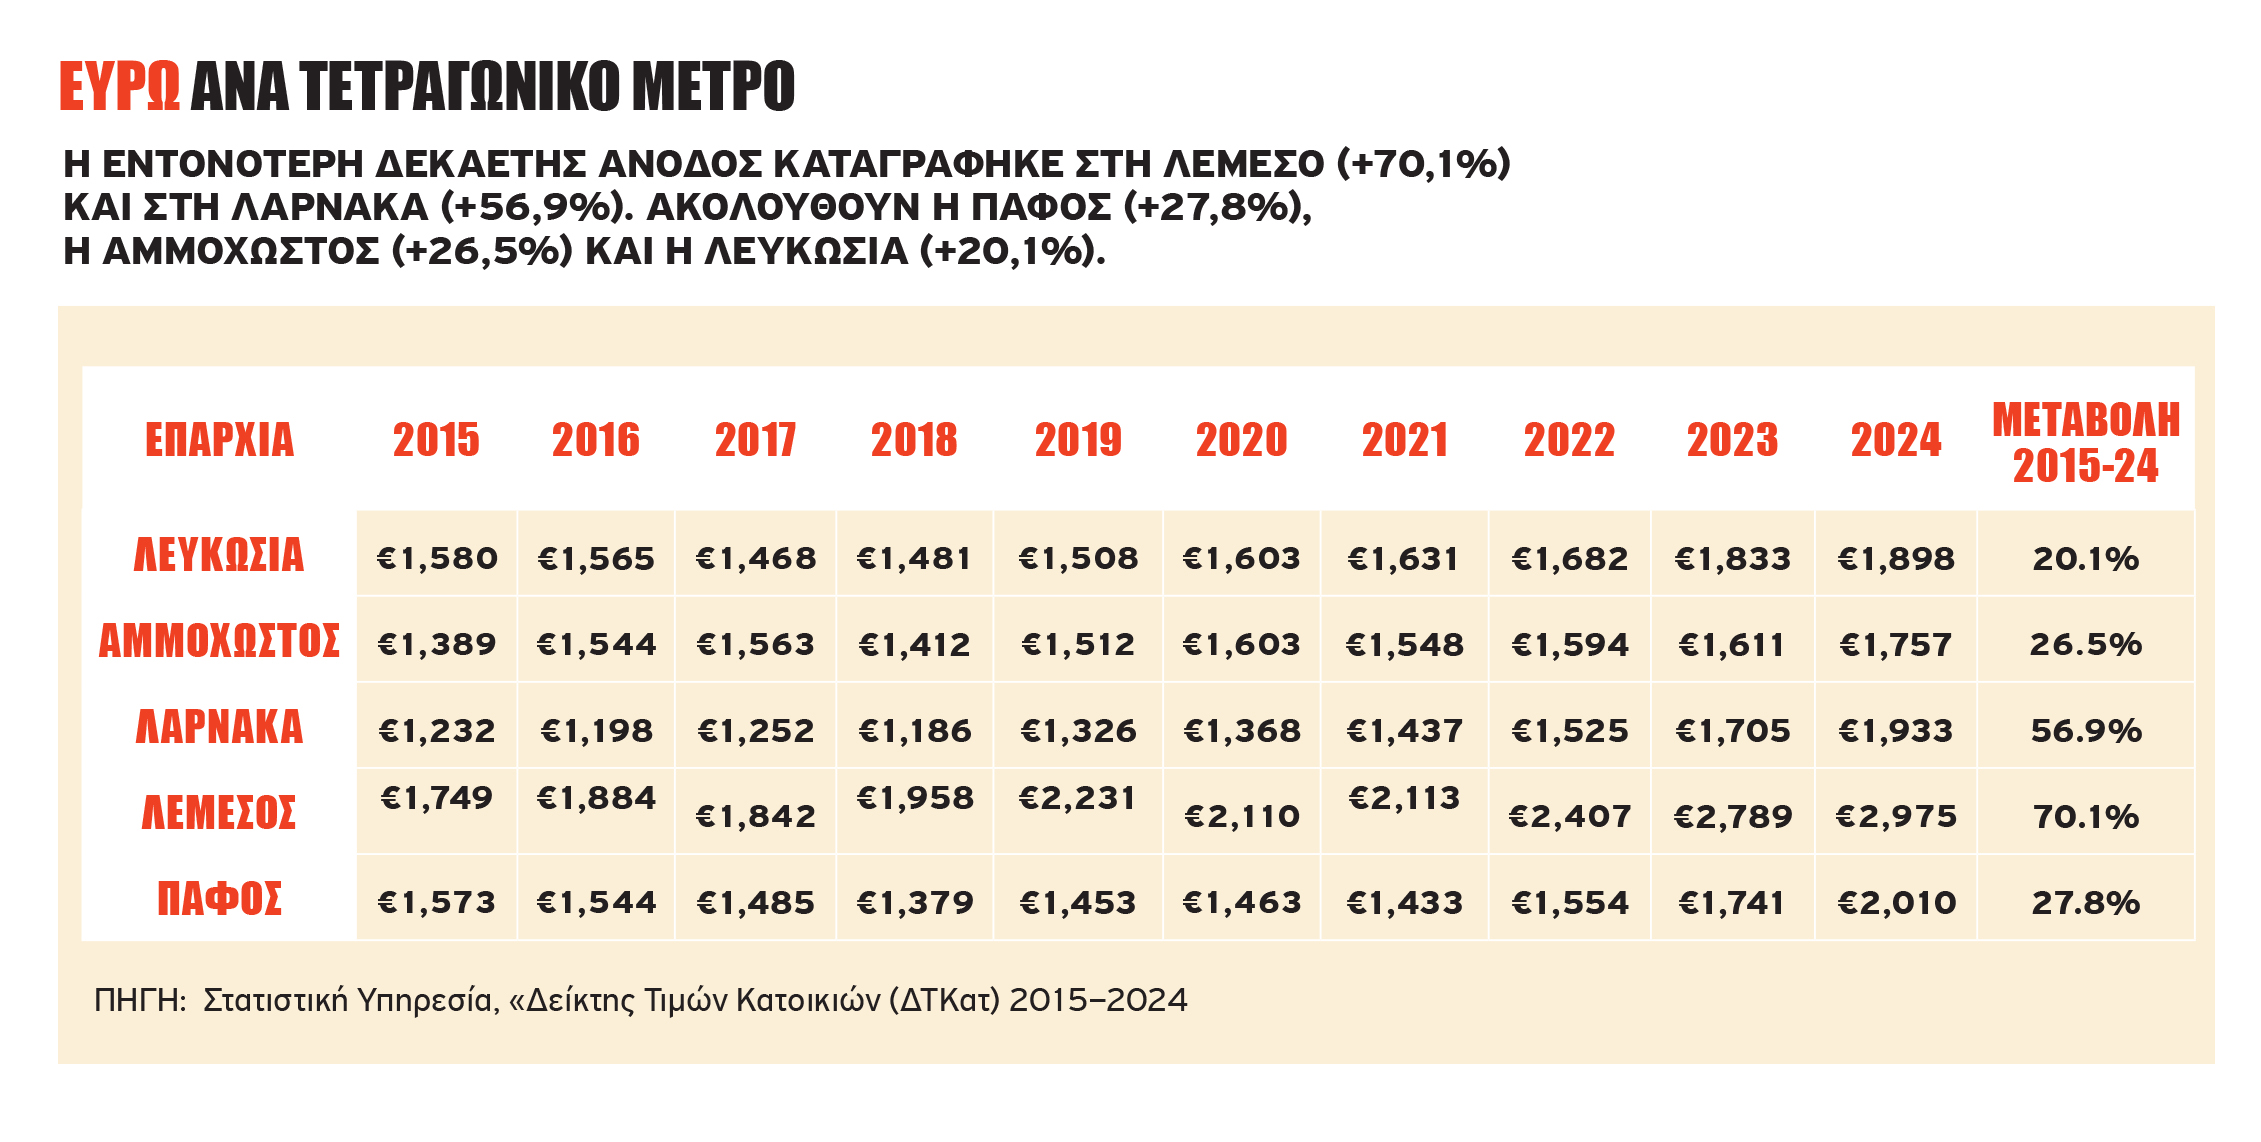
Η απόσταση φαίνεται καθαρότερα στις τιμές ανά τετραγωνικό μέτρο. Στη Λεμεσό η διάμεση τιμή πώλησης αυξήθηκε από €1.749 το 2015 σε €2.975 το 2024, περίπου κατά 70%. Στη Λάρνακα ανέβηκε από €1.232 σε €1.933, σχεδόν κατά 57%. Οι δείκτες της Στατιστικής Υπηρεσίας και της Κεντρικής Τράπεζας έχουν διαφορετική βάση και μεθοδολογία και δεν αποτελούν ενιαία σειρά. Συμφωνούν, όμως, στην κατεύθυνση και στο ότι η κατοικία ακρίβυνε αισθητά και η πίεση συνεχίζεται.
Το πρόβλημα δεν αποτυπώνεται μόνο στις τιμές με τον διάμεσο μεικτό μισθό στην Κύπρο να είναι το 2025 €1.968 τον μήνα. Με βάση ενδεικτικές τιμές της Total Valuations για διαμέρισμα δύο υπνοδωματίων, το ενοίκιο κυμαινόταν μεταξύ €900 και €1.100 στη Λευκωσία, γύρω στα €1.900 στη Λεμεσό, στα €1.000 στην Πάφο και στα €800 στη Λάρνακα. Για έναν εργαζόμενο με τον διάμεσο μισθό, τα ποσά αντιστοιχούν περίπου στο 41% του μεικτού εισοδήματος στη Λάρνακα, στο 46%–56% στη Λευκωσία, στο 51% στην Πάφο και σχεδόν στο σύνολο του μισθού στη Λεμεσό. Η σύγκριση αφορά μεικτό μισθό, όχι διαθέσιμο εισόδημα και δεν περιλαμβάνει κοινόχρηστα, ηλεκτρισμό και άλλες δαπάνες. Προφανώς και δεν περιγράφει ένα νοικοκυριό με δύο εισοδήματα αλλά δείχνει το εμπόδιο για έναν εργαζόμενο που επιχειρεί να νοικιάσει μόνος του.
Στην αγορά κατοικίας τα εμπόδια είναι αντίστοιχα. Σε συνέντευξή του στο Economy Today, ο Πρόεδρος Τμήματος Ανάπτυξης και Εκτίμησης Ακινήτων Πανεπιστημίου Νεάπολις Πάφου Θωμάς Δημόπουλος υπολογίζει ότι, με επιτόκιο 3,15%, αποπληρωμή 30 ετών και δόση έως το 30% του καθαρού εισοδήματος, ένας διάμεσος μισθός μπορεί να υποστηρίξει δάνειο περίπου €122.000. Με προκαταβολή 20%, η ενδεικτική αξία του ακινήτου φτάνει περίπου τις €152.000. Δύο διάμεσοι μισθοί ανεβάζουν την αγοραστική δυνατότητα κοντά στις €304.000.
«Δεν φαίνεται να υπάρχει γενικευμένη φούσκα τιμών στην Κύπρο. Φαίνεται όμως πως υπάρχει κρίση προσιτότητας και μάλιστα κρίση εισόδου», λέει. Για τον ιδιοκτήτη, η άνοδος αυξάνει την αξία της περιουσίας του, ενώ για τον νέο αγοραστή ή ενοικιαστή, σηκώνει ψηλότερα την πόρτα εισόδου.
Η ζήτηση έτρεξε, η προσφορά άργησε
Η πίεση δεν έχει μία αιτία, αφού ο πληθυσμός αυξήθηκε και το μέσο μέγεθος του νοικοκυριού μειώθηκε από 2,76 άτομα το 2011 σε 2,57 το 2021. Όπως εξηγεί σε συνέντευξή του στο Economy Today ο διευθύνων σύμβουλος της Ask Wire Παύλος Λοΐζου, περισσότερα και μικρότερα νοικοκυριά χρειάζονται περισσότερες κατοικίες, ακόμη και χωρίς αντίστοιχη αύξηση του πληθυσμού. Στη ζήτηση προστέθηκαν ξένοι αγοραστές, επιχειρήσεις και εργαζόμενοί τους, φοιτητές, επενδυτική χρήση και βραχυχρόνια μίσθωση.
Η απάντηση του Υπουργείου Εσωτερικών προς το Economy Today αναγνωρίζει τη σύνδεση. Οι πολιτικές προσέλκυσης επιχειρήσεων, επενδύσεων και ανθρώπινου δυναμικού, αναφέρει, συνέβαλαν στην εγκατάσταση νέων εργαζόμενων και οικογενειών στην Κύπρο και «αυτό δημιούργησε πρόσθετη ζήτηση για κατοικίες, τόσο προς αγορά όσο και προς ενοικίαση». Από το 2022 προστέθηκε η άφιξη χιλιάδων εκτοπισμένων από την Ουκρανία υπό καθεστώς προσωρινής προστασίας.
Η προσφορά δεν μπορούσε να αντιδράσει με την ίδια ταχύτητα αφού χρειάζεται γη, άδειες, χρηματοδότηση, υλικά και εργατικά χέρια την ίδια ώρα που ο Δείκτης Τιμών Κατασκευαστικών Υλικών αυξήθηκε κατά 30,1% από το 2021 έως τον Ιούνιο του 2023.
«Στην Κύπρο ο κύριος λόγος είναι πιστεύω η πολύ μεγάλη αύξηση στη ζήτηση για κατοικίες που συνδέεται κυρίως με την εισροή στη χώρα μεγάλου αριθμού ξένων με υψηλά εισοδήματα», αναφέρει σε συνέντευξή του στο Economy Today ο καθηγητής Οικονομικών Σωφρόνης Κληρίδης. Διαχωρίζει, ωστόσο, τη σημερινή κατάσταση από την πιστωτική φούσκα του 2008, επειδή η άνοδος δεν στηρίζεται σε αντίστοιχη υπερβολική επέκταση του δανεισμού.
Η εγχώρια ζήτηση δεν έμεινε στάσιμη, με τον καθαρό νέο δανεισμό για στεγαστικά δάνεια να φτάνει τα €403,6 εκατ. το δεύτερο τρίμηνο του 2026, αυξημένος κατά 14,2% σε ένα χρόνο, ενώ το μέσο επιτόκιο στεγαστικών δανείων ήταν 3,23% τον Ιούνιο. Άρα, η ξένη ζήτηση δεν αντικατέστησε την εγχώρια, αλλά προστέθηκε σε αυτήν.
Στην άλλη πλευρά, το 2023 προστέθηκαν 8,3 κατοικίες ανά 1.000 κατοίκους, έναντι ιστορικού μέσου όρου περίπου 13, σύμφωνα με τα στοιχεία που παραθέτει ο Παύλος Λοΐζου. Η Ευρωπαϊκή Επιτροπή υπολογίζει το στεγαστικό έλλειμμα σε περίπου 39.000 κατοικίες. «Δεν κτίζουμε αρκετά σπίτια, αλλά συχνά δεν κτίζουμε και τα σπίτια που μπορεί να πληρώσει το μέσο νοικοκυριό», σημειώνει. Εκεί βρίσκεται το δεύτερο μισό του προβλήματος και δη όχι μόνο πόσο κτίστηκε, αλλά τι κτίστηκε, πού και για ποιο πορτοφόλι.
Τέσσερα στα δέκα πωλητήρια σε ξένους (τουλάχιστον)
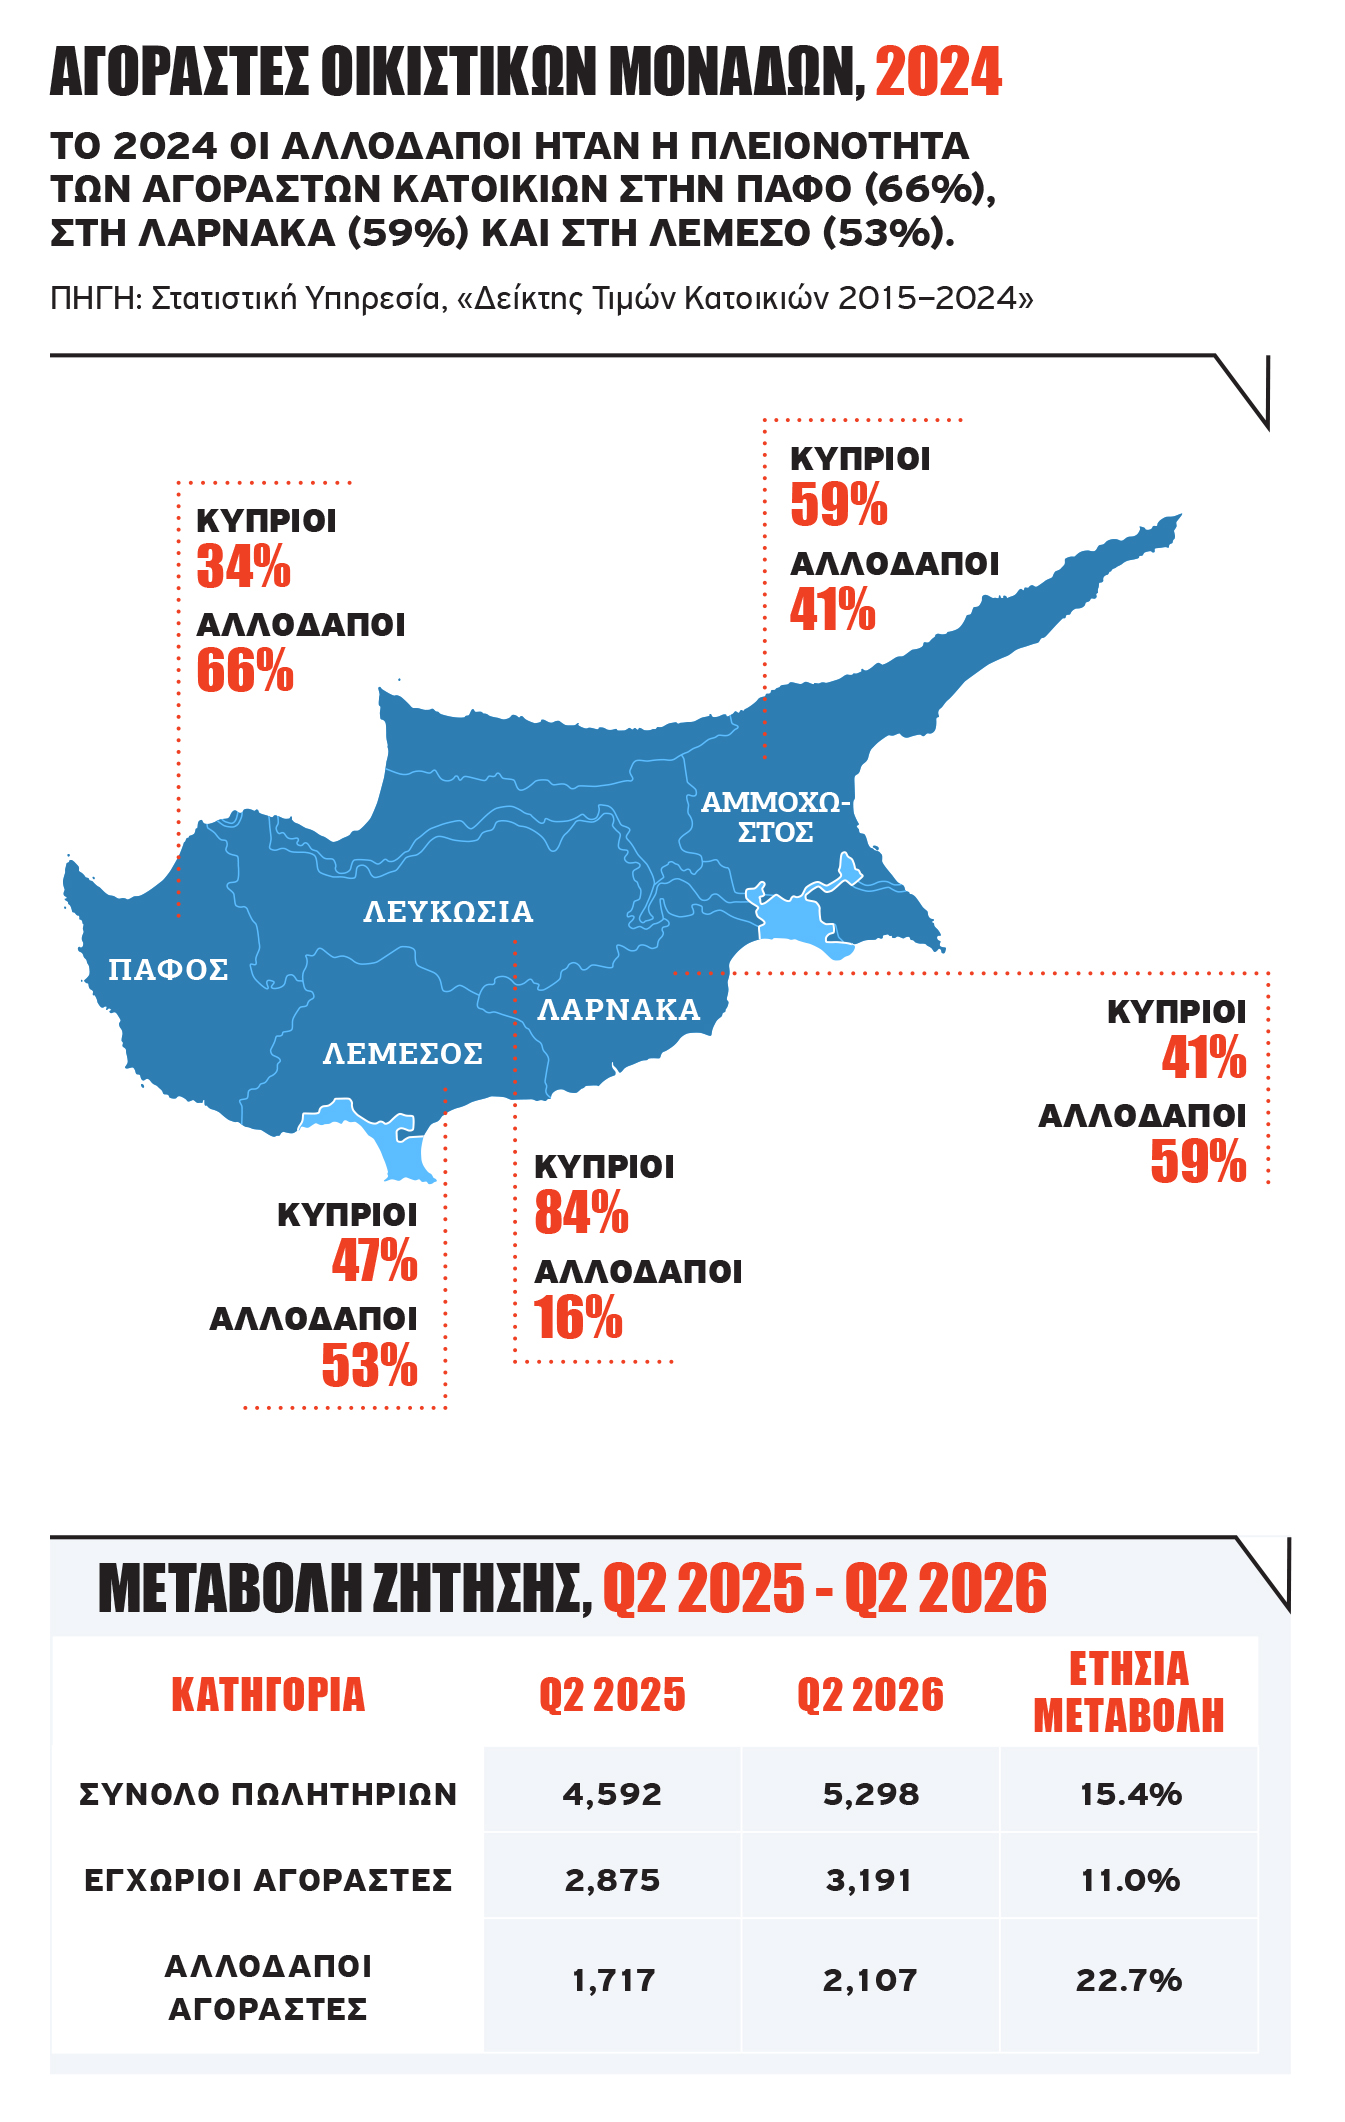
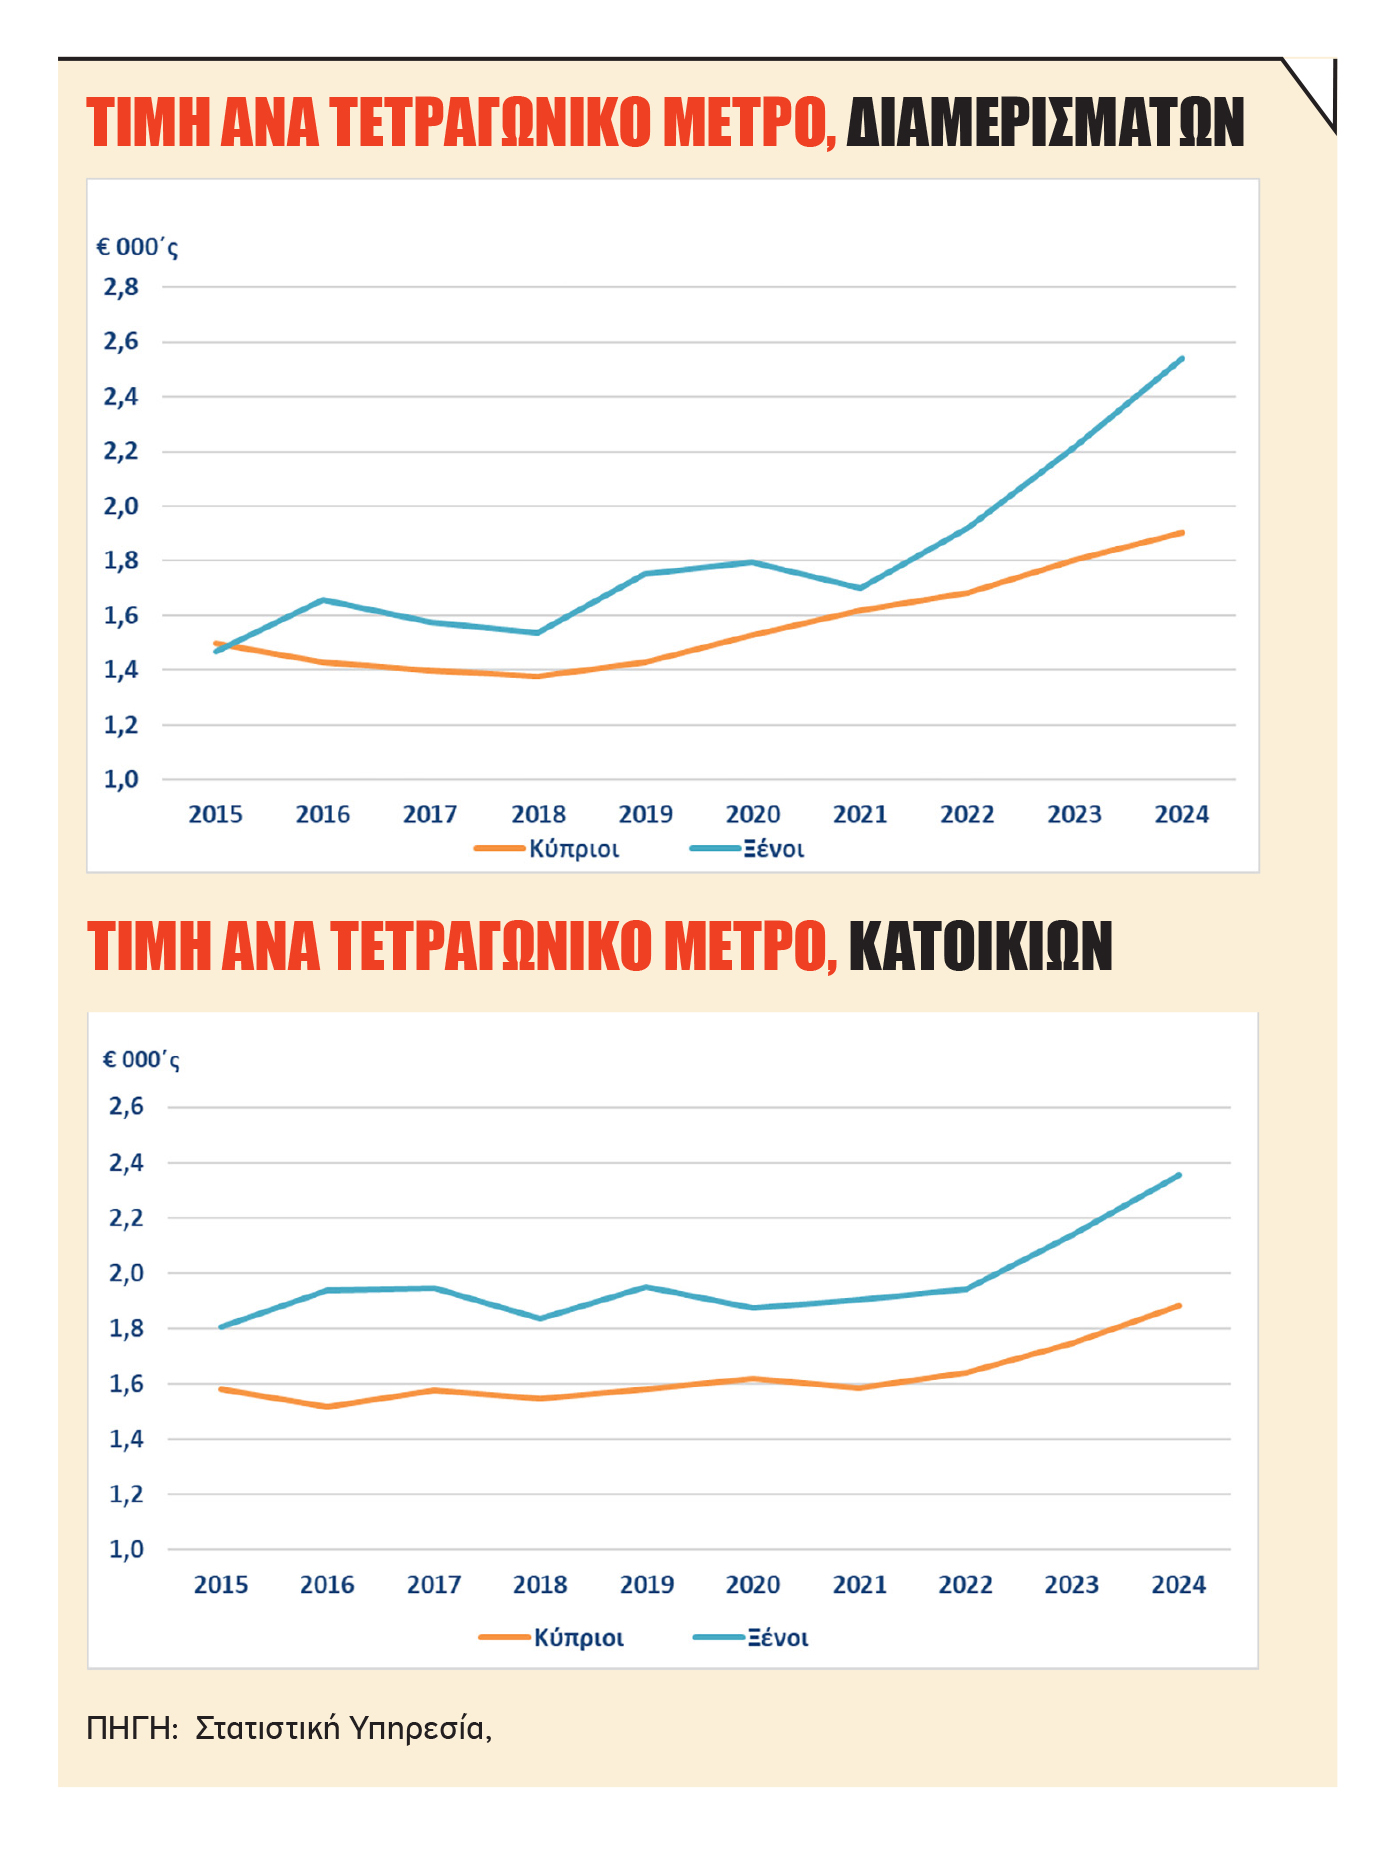
Τα στοιχεία της Στατιστικής Υπηρεσίας για τις αγορές κατοικιών του 2024 δείχνουν ότι οι αλλοδαποί αποτελούσαν το 16% των αγοραστών στη Λευκωσία και το 41% στην ελεύθερη Αμμόχωστο. Στις υπόλοιπες παράκτιες επαρχίες ήταν η πλειονότητα, με 53% στη Λεμεσό, 59% στη Λάρνακα και 66% στην Πάφο. Η ίδια έκθεση καταγράφει υψηλότερη τιμή πώλησης ανά τετραγωνικό μέτρο στις κατοικίες που αγοράζουν ξένοι και αυξανόμενη απόκλιση στα διαμερίσματα.
Αξίζει να σημειώσουμε ότι ο πραγματικός αριθμός ξένων αγοραστών ενδέχεται να είναι πολύ μεγαλύτερος λόγω νομοθετικών κενών που είχε αναδείξει η Ελεγκτική Υπηρεσία σε ειδική έκθεσή της το 2025 όπου αναφέρει ότι η ακίνητη περιουσία που αποκτάται από εταιρεία ξένων συμφερόντων εγγεγραμμένη στην Κύπρο ή σε άλλο κράτος μέλος της Ε.Ε. καταγράφεται στα επίσημα στοιχεία ως κυπριακή αγορά. Συνεπώς, η πραγματική έκταση της ξένης συμμετοχής στην αγορά ακινήτων εμφανίζεται, όπως τη χαρακτήρισε η Ελεκτική, «υποεκτιμημένη».
Τα νεότερα στοιχεία της Κεντρικής Τράπεζας δείχνουν ότι η εξωτερική ζήτηση παραμένει ισχυρή. Το δεύτερο τρίμηνο του 2026 κατατέθηκαν 5.298 πωλητήρια έγγραφα για όλες τις κατηγορίες ακινήτων, αυξημένα κατά 15,4% σε ένα χρόνο. Εκείνα που συνδέονταν με αλλοδαπούς αυξήθηκαν κατά 22,7%, από 1.717 σε 2.107, ενώ των εγχώριων αγοραστών κατά 11%, από 2.875 σε 3.191. Παγκύπρια, οι ξένοι αντιστοιχούσαν περίπου σε τέσσερα από τα δέκα πωλητήρια.
Οι δύο πηγές δεν μετρούν ακριβώς το ίδιο πράγμα, αφού η Στατιστική Υπηρεσία εξετάζει κατοικίες, ενώ τα στοιχεία της Κεντρικής Τράπεζας και του Κτηματολογίου αφορούν όλες τις κατηγορίες ακινήτων. Περιγράφουν, όμως, την ίδια πραγματικότητα, ότι δηλαδή η ξένη παρουσία είναι μεγάλη, αυξάνεται ταχύτερα από την εγχώρια και συγκεντρώνεται κυρίως στις παράκτιες επαρχίες.
Το ποσοστό από μόνο του δεν αποδεικνύει πόσο ανέβασαν οι ξένοι τις τιμές. Η Πάφος έχει το μεγαλύτερο μερίδιο αλλοδαπών, αλλά η εντονότερη δεκαετής άνοδος καταγράφηκε στη Λεμεσό και στη Λάρνακα. Σημασία έχει ποιο ακίνητο αγοράζεται, σε ποια περιοχή και αν ο ξένος και ο Κύπριος διεκδικούν το ίδιο προϊόν.
«Η πίεση δεν εξαρτάται από το πόσοι ξένοι αγοράζουν, αλλά από το αν αγοράζουν το ίδιο προϊόν με τους Κύπριους», επισημαίνει ο Θωμάς Δημόπουλος. Στην Πάφο, εξηγεί, ο ξένος αγοραστής στρεφόταν ιστορικά συχνότερα σε εξοχική κατοικία. Στη Λεμεσό και ολοένα περισσότερο στη Λάρνακα, ο ξένος εργαζόμενος και ο ντόπιος διεκδικούν το ίδιο διαμέρισμα στην ίδια γειτονιά.
Τα δεδομένα δείχνουν το μέγεθος της ξένης ζήτησης, όμως δεν δείχνουν πόση από αυτήν θα υπήρχε χωρίς τα κρατικά προγράμματα και τα κίνητρα. Για να απαντηθεί αυτό, πρέπει να εξεταστεί ο ρόλος του Κράτους όχι μόνο ως ρυθμιστή της αγοράς, αλλά και ως δημιουργού ζήτησης.
Όταν το Κράτος έβαλε διαβατήριο στο ακίνητο
Μετά την κρίση του 2013, η προσέλκυση ξένων κεφαλαίων έγινε βασικό μέσο επανεκκίνησης της οικονομίας, ενώ η οικοδομή βρισκόταν σε υποχώρηση, η ανεργία ήταν ψηλά και πολλές αναπτύξεις έμεναν χωρίς αγοραστές. Οι εισροές έδωσαν δουλειά σε επιχειρήσεις και εργαζόμενους και στήριξαν την ανάκαμψη.
Το Κυπριακό Επενδυτικό Πρόγραμμα, όμως, δεν αύξησε απλώς τη ζήτηση, αλλά πρόσθεσε στο επιλέξιμο ακίνητο την επιπλέον αξία του διαβατηρίου και της υπηκοότητας. Όπως εξηγεί σε συνέντευξή του στο Economy Today ο Καθηγητής και Πρόεδρος του Τμήματος Οικονομικών του Πανεπιστημίου Κύπρου Άντρος Κούρτελλος, μια επένδυση επιλεγόταν όχι μόνο για την απόδοσή της, αλλά και για το κρατικό δικαίωμα που τη συνόδευε. Άρα, οι επιχειρήσεις απέκτησαν, αντίστοιχα, κίνητρα να κατασκευάζουν για αυτή την πελατεία.
Σύμφωνα με εκτιμήσεις του Υπουργείου Οικονομικών που επικαλείται ο κ. Κούρτελλος, οι συναλλαγές του προγράμματος αντιστοιχούσαν στο 19,5% της συνολικής αξίας των συναλλαγών ακινήτων το 2015 και στο 37,5% το 2019. Η συμβολή των σχετικών κατασκευαστικών επενδύσεων στην οικονομική μεγέθυνση εκτιμήθηκε σε περίπου 1,7 ποσοστιαίες μονάδες συνολικά την περίοδο 2016–2019. Ο ίδιος τονίζει ότι η εκτίμηση βασίζεται σε συσχετίσεις και παραδοχές και δεν απομονώνει την αιτιώδη επίδραση του ΚΕΠ.
Ο Άντρος Κούρτελλος παραπέμπει και σε διακρατική μελέτη των Clerides, Coelho, Klemm και Kotsogiannis, που δημοσιεύθηκε το 2025 ως Working Paper του ΔΝΤ. Η μελέτη βρίσκει ενδείξεις ότι τα προγράμματα διαμονής και πολιτογράφησης μέσω επένδυσης ενισχύουν την αύξηση των πραγματικών τιμών κατοικίας, ιδιαίτερα όταν επιτρέπουν επενδύσεις σε ακίνητα, χωρίς εξίσου σαφή ένδειξη αύξησης της συνολικής επένδυσης ως ποσοστού του ΑΕΠ. Το εύρημα δεν αποδεικνύει από μόνο του αναποτελεσματική κατανομή πόρων στην Κύπρο. Ενισχύει, όμως, το ερώτημα κατά πόσο η σύνδεση κρατικών δικαιωμάτων με το ακίνητο προσελκύει παραγωγική επένδυση ή κεφαλαιοποιείται κυρίως στις τιμές.
Η Λεμεσός που κτίστηκε για άλλο πορτοφόλι και το προϊόν «Πύργος Λεμεσού»
Η πιο ορατή κληρονομιά της σύνδεσης βρίσκεται στη Λεμεσό. «Το πρόγραμμα πολιτογραφήσεων δημιούργησε το προϊόν ‘’πύργος Λεμεσού’’, μια κατηγορία προσφοράς που δεν απευθύνεται σε κατοίκους», αναφέρει ο Θωμάς Δημόπουλος.
Σε συνέντευξή του στο Economy Today, ο οικονομολόγος Τάσος Γιασεμίδης περιγράφει τον μηχανισμό από την πλευρά της προσφοράς ως εξής: «Τα επενδυτικά σχέδια διαμονής συνδέονταν με την αγορά ενός συγκεκριμένου προϊόντος, καινούργιο ακίνητο, πάνω από μια αξία. Αυτό δεν αύξησε τόσο τη ζήτηση για κατοίκηση όσο κατεύθυνε την προσφορά. Οι κατασκευαστές, λογικά, στράφηκαν εκεί που υπήρχε εξασφαλισμένος αγοραστής με δεδομένη τιμή».
Γη, εργατικά χέρια, χρηματοδότηση και άδειες κατευθύνθηκαν σε προϊόν που συχνά δεν προοριζόταν για μόνιμη κατοίκηση. Στο πρώτο εξάμηνο του 2026, σύμφωνα με τα στοιχεία της Ask Wire που παραθέτει ο Παύλος Λοΐζου, η μέση αξία συναλλαγής διαμερίσματος ήταν περίπου €363.000 στη Λεμεσό, έναντι €183.000 στη Λευκωσία και €171.000 στη Λάρνακα. Τα ποσά δεν είναι τιμές ανά τετραγωνικό μέτρο και επηρεάζονται από το είδος των ακινήτων που πωλήθηκαν. Αποτυπώνουν, όμως, την απόσταση μεταξύ των αγορών.
Στους αριθμούς, ένα πολυτελές διαμέρισμα είναι μία επιπλέον κατοικία. Για το νοικοκυριό που αγοράζει με κυπριακό μισθό και στεγαστικό δάνειο, το εν λόγω ακίνητο μπορεί να μην είναι καμία επιπλέον επιλογή. Οι πύργοι και οι παραθαλάσσιες αναπτύξεις άλλαξαν τον ορίζοντα και γέννησαν την περιγραφή «Ντουμπάι της Μεσογείου». Η φράση μπορεί να είναι υπερβολική για ολόκληρη την πόλη, αλλά εύστοχη για το μοντέλο που επικράτησε σε ένα μέρος της.
Η μεταμόρφωση δεν οφείλεται αποκλειστικά στο ΚΕΠ αφού συνέβαλαν η ναυτιλία, οι επαγγελματικές υπηρεσίες, η εγκατάσταση ξένων επιχειρήσεων και αργότερα το headquartering. Το πρόγραμμα, όμως, είχε τέτοιο μέγεθος και έδωσε τέτοια κατεύθυνση στην παραγωγή ακινήτων, ώστε δεν μπορεί να θεωρηθεί περιθωριακός παράγοντας.
Το ΚΕΠ σταμάτησε να δέχεται νέες αιτήσεις την 1η Νοεμβρίου 2020. Η σύνδεση του «κρατικού διακαιώματος» και ακινήτου δεν εξαφανίστηκε. Το σχέδιο της «χρυσής βίζας» που έτρεχε παράλληλα και συνεχίζει μέχρι σήμερα απαιτεί επένδυση τουλάχιστον €300.000 σε μία από τις καθορισμένες κατηγορίες, μεταξύ των οποίων η αγορά νέας κατοικίας ή διαμερίσματος.
Από τον Ιανουάριο του 2022 εφαρμόζεται και η στρατηγική προσέλκυσης επιχειρήσεων και ταλέντου. Είναι διαφορετικός μηχανισμός. Το headquartering και τα φορολογικά κίνητρα δεν απαιτούν αγορά ακινήτου, φέρνουν όμως επιχειρήσεις, εργαζόμενους και οικογένειες που χρειάζονται σπίτι. Όπως επισημαίνει ο Γιασεμίδης, τα επενδυτικά σχέδια κατηύθυναν την προσφορά προς προϊόν συγκεκριμένης αξίας, ενώ η μετεγκατάσταση εταιρειών δημιούργησε άμεση ζήτηση κατοίκησης και κυρίως ενοικίασης.
«Από τη μια, η οικονομία σαφώς πιο εξωστρεφής και ανθεκτική. Από την άλλη, μια αγορά κατοικίας όπου το κόστος στέγασης απορρόφησε δυσανάλογο μέρος του εισοδήματος των νοικοκυριών, ιδιαίτερα των νέων και των χαμηλότερων εισοδηματικών στρωμάτων. Το όφελος ήταν εθνικό, το κόστος επιμερίστηκε σε συγκεκριμένες ομάδες», αναφέρει.
11.184 αιτήσεις, καμία ενιαία εικόνα
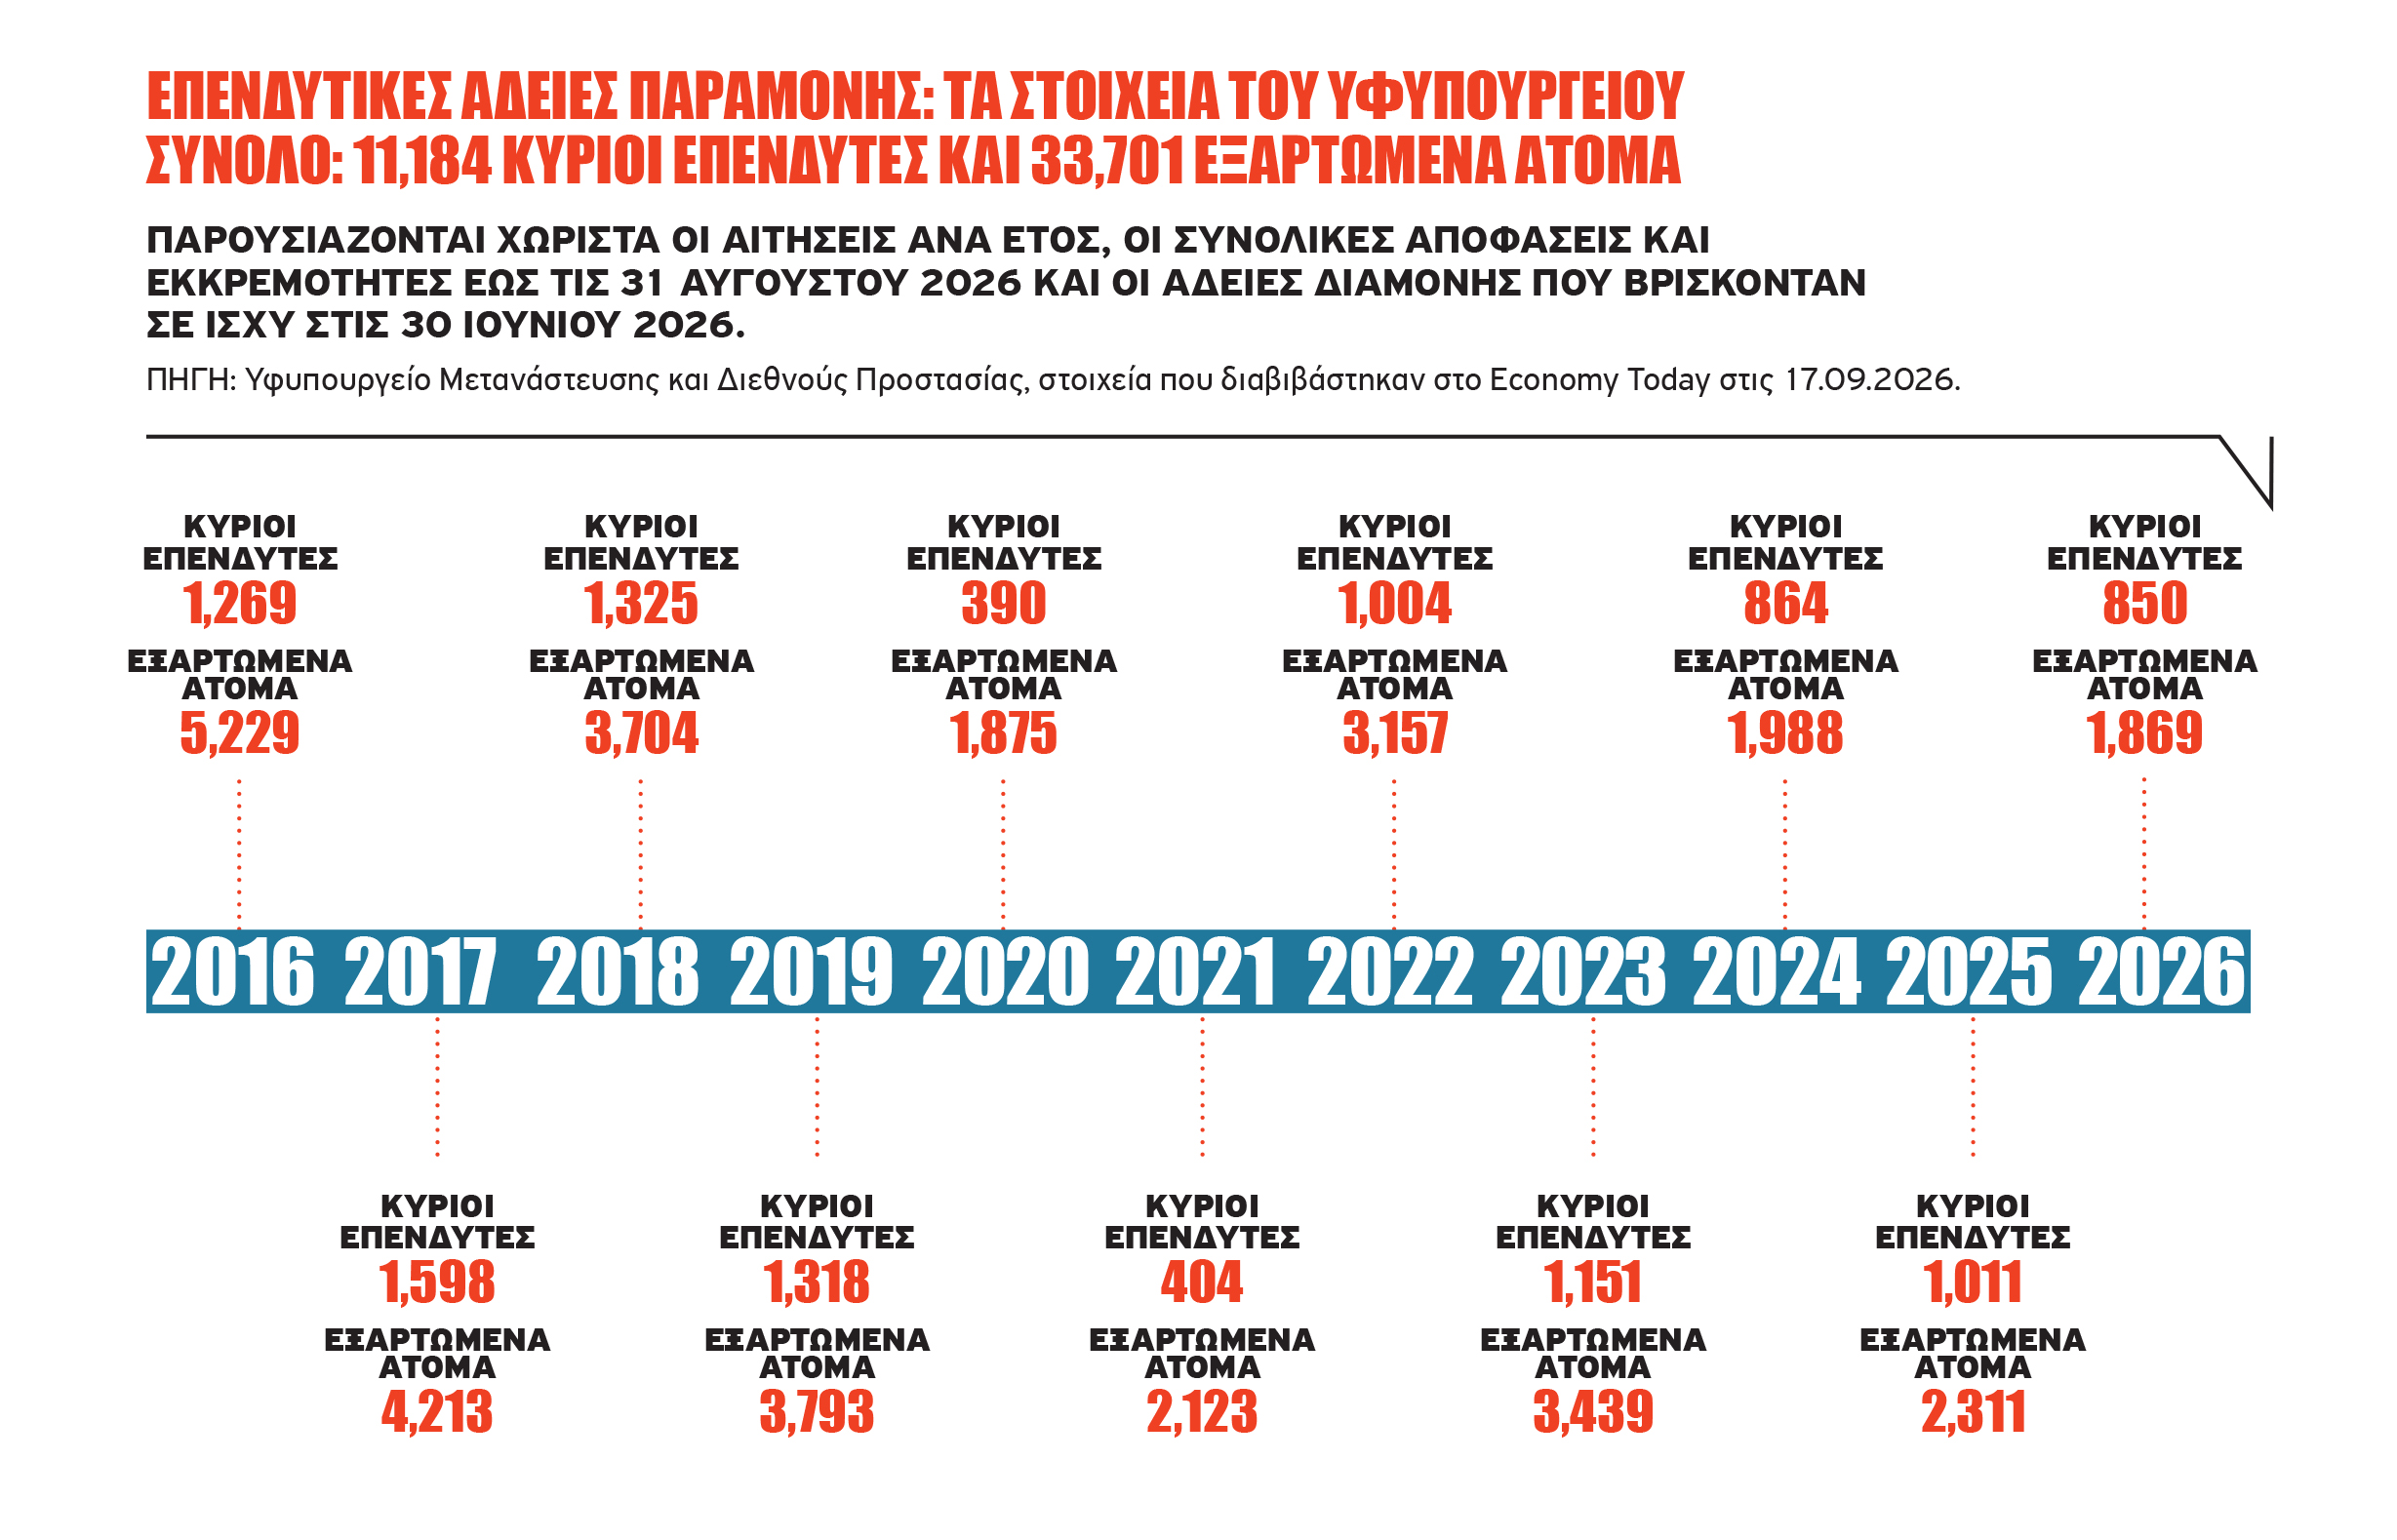
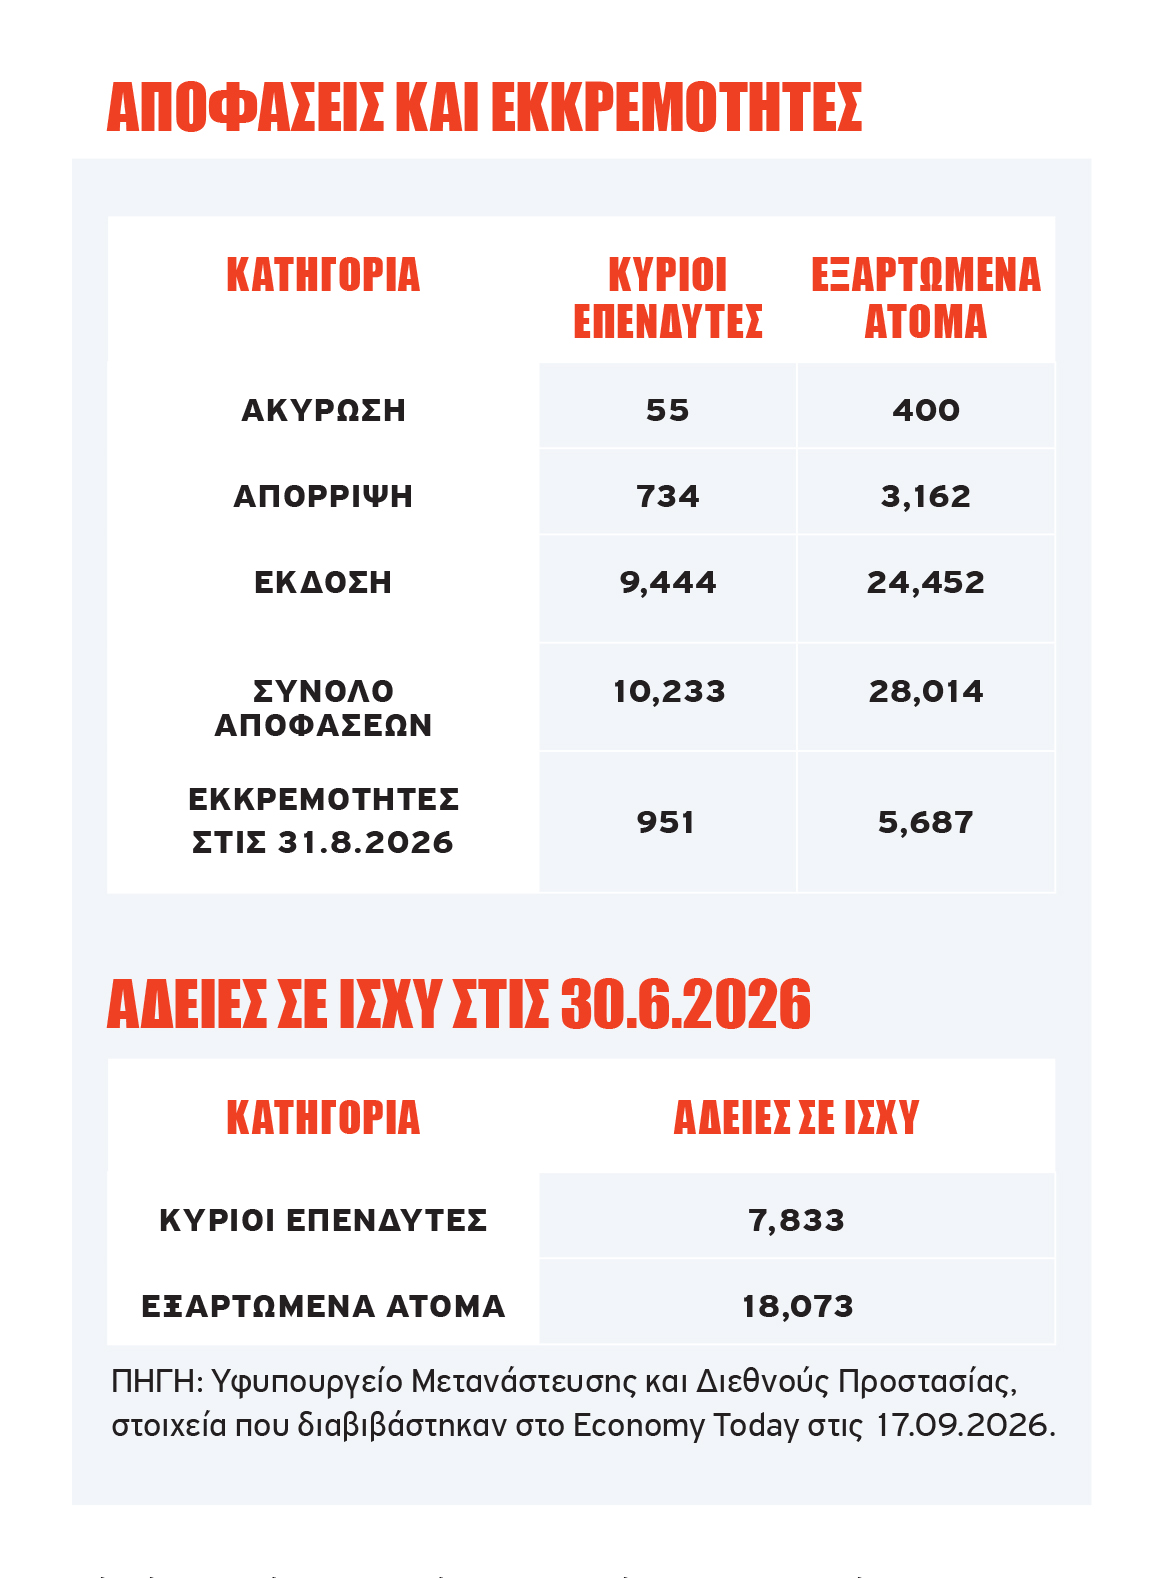
Το Economy Today ζήτησε από το Υφυπουργείο Μετανάστευσης στοιχεία για τις αιτήσεις επενδυτικής διαμονής, τις αποφάσεις, τις άδειες σε ισχύ και τις χώρες προέλευσης των κύριων επενδυτών.
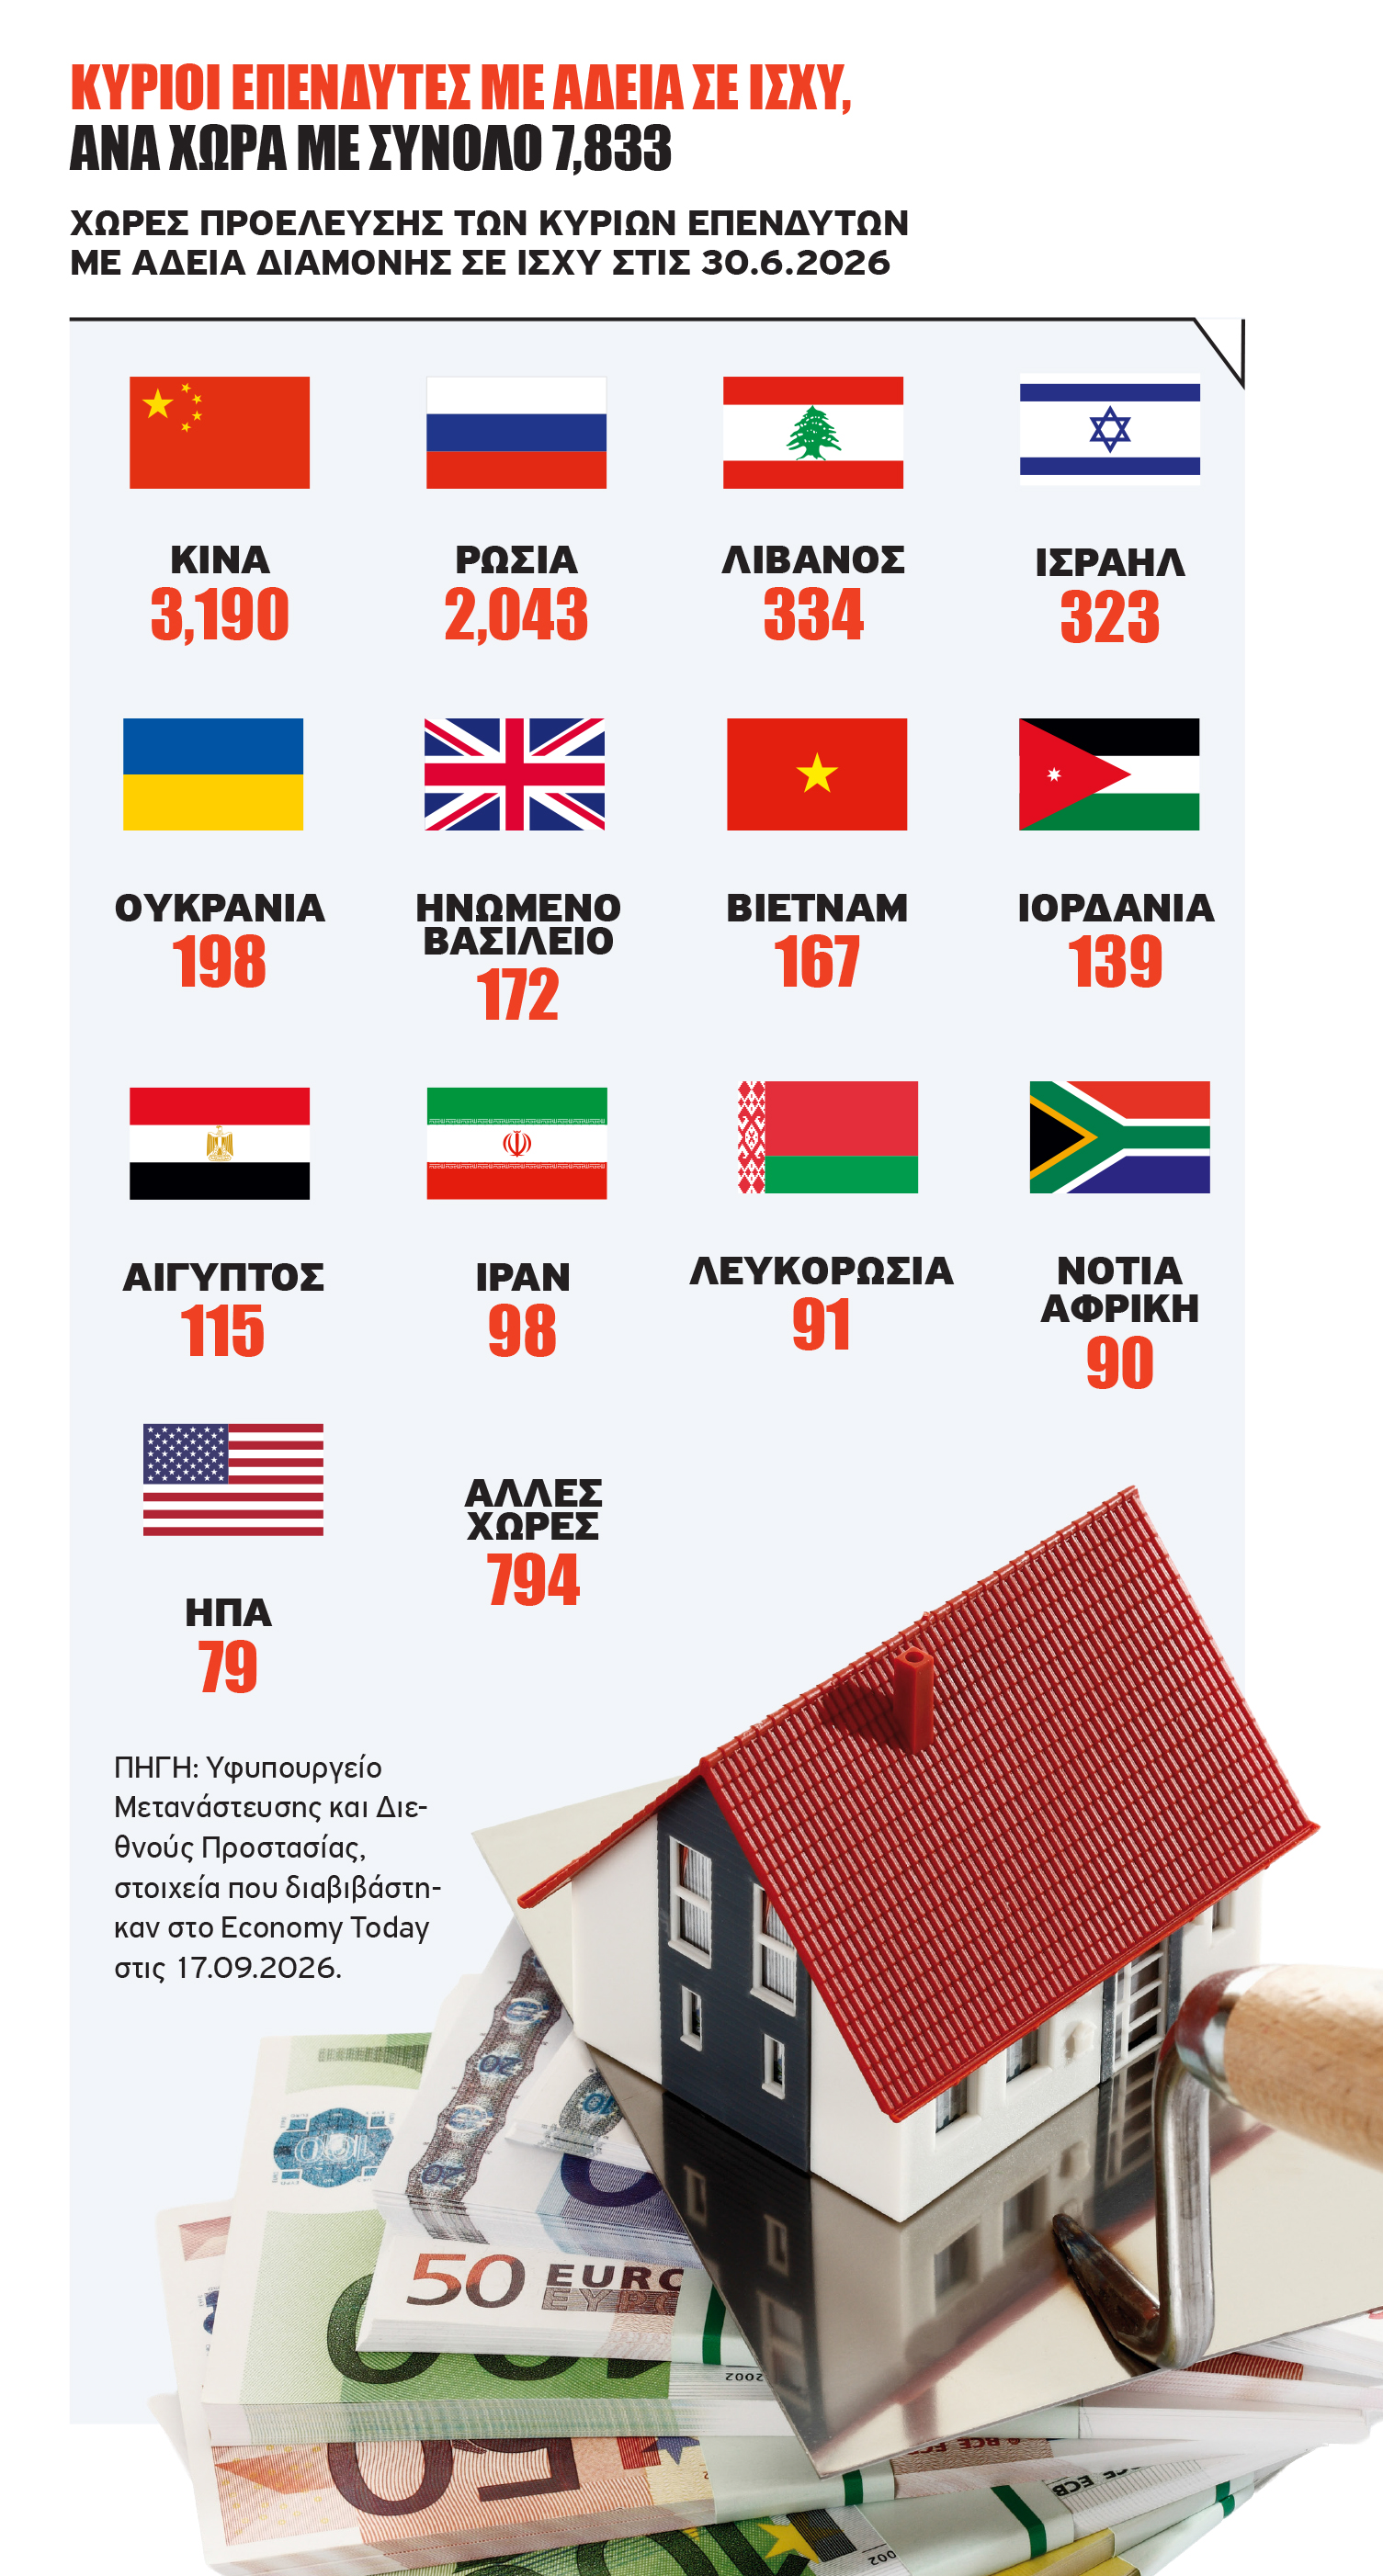
Από το 2016 έως τις 31 Αυγούστου 2026 υποβλήθηκαν 11.184 αιτήσεις κύριων επενδυτών και 33.701 αιτήσεις εξαρτώμενων προσώπων. Εκδόθηκαν 9.444 άδειες κύριων επενδυτών και 24.452 άδειες εξαρτώμενων. Στις 30 Ιουνίου 2026 βρίσκονταν σε ισχύ άδειες για 7.833 κύριους επενδυτές και 18.073 εξαρτώμενα πρόσωπα, συνολικά 25.906 ανθρώπους. Από τους κύριους επενδυτές, 3.190 προέρχονταν από την Κίνα και 2.043 από τη Ρωσία με τις δύο χώρες να αντιπροσωπεύουν μαζί το 66,8% των κύριων επενδυτών με άδεια σε ισχύ.
Οι αριθμοί αποτυπώνουν την κλίμακα του σχεδίου αλλά όχι πόσα σπίτια αγοράστηκαν. Μία επένδυση μπορεί να στηρίζει έναν κύριο επενδυτή και περισσότερα εξαρτώμενα πρόσωπα, ενώ το πλαίσιο επιτρέπει και επιλογές εκτός κατοικίας. Η Στατιστική Υπηρεσία και η Κεντρική Τράπεζα μετρούν συναλλαγές χωρίς να προσδιορίζουν ποιες συνδέονται με το σχέδιο. Το Υφυπουργείο μετρά άδειες, αλλά δεν μετρά ακίνητα. Τα σύνολα δεν αθροίζονται και δεν αποδεικνύουν αιτιώδη σχέση.
Εδώ βρίσκεται το κενό. Το Υφυπουργείο γνωρίζει πόσες άδειες εκδίδονται και από ποιες χώρες προέρχονται οι δικαιούχοι. Το Κτηματολόγιο γνωρίζει ποια ακίνητα πωλούνται και σε ποια τιμή. Η Στατιστική Υπηρεσία αποτυπώνει την εθνικότητα των αγοραστών κατοικιών. Δεν υπάρχει δημοσιευμένη σύνδεση που να δείχνει πόσες αγορές έγιναν για επενδυτική διαμονή, πού έγιναν, αν αφορούσαν νέα ή υφιστάμενη μονάδα και τι μέρος της τοπικής προσφοράς αντιπροσώπευαν.
Το Υπουργείο Εσωτερικών αναφέρει επίσης ότι «δεν μπορεί να δοθεί σήμερα ένας ασφαλής αριθμός για το πόσες επιπλέον κατοικίες χρειάζεται να παραχθούν» ώστε να καλυφθεί το κενό. Η πρόβλεψη είναι πράγματι δύσκολη. Η απάντηση, όμως, δεν παραπέμπει σε δημοσιευμένα σενάρια, δείκτες παρακολούθησης ή προηγούμενη μελέτη της πρόσθετης ζήτησης ανά επαρχία και εισοδηματική ομάδα.
Ο Άντρος Κούρτελλος σημειώνει ότι το Υπουργείο Οικονομικών αξιολόγησε τις οικονομικές επιπτώσεις του ΚΕΠ το 2019 και το 2020. Άλλο, όμως, η εκτίμηση της οικονομικής συνεισφοράς και άλλο μια μελέτη στεγαστικών επιπτώσεων πριν από την εφαρμογή της πολιτικής. «Δεν έχω υπόψη μου ολοκληρωμένη μελέτη στεγαστικών επιπτώσεων που να προηγήθηκε της εφαρμογής», αναφέρει ο Τάσος Γιασεμίδης. Ο Θωμάς Δημόπουλος και ο Παύλος Λοΐζου δηλώνουν επίσης ότι δεν γνωρίζουν τέτοια δημοσιευμένη εκτίμηση.
Το κενό δεδομένων δεν αποδεικνύει ότι οι πολιτικές ήταν συνολικά λανθασμένες ή ότι δημιούργησαν μόνες τους την κρίση. Δείχνει κάτι πιο συγκεκριμένο και ότι το στεγαστικό τους αποτύπωμα δεν μετρήθηκε με την ίδια συνέπεια όπως τα κεφάλαια, οι αιτήσεις και οι άδειες.
8.978 μονάδες στις άδειες, όχι ακόμη σπίτια
Η κυβερνητική απάντηση για το στεγαστικό πρόβλημα στηρίζεται κυρίως στην αύξηση της προσφοράς. Το Υπουργείο Εσωτερικών αναμένει περισσότερες από 4.000 οικιστικές μονάδες την επόμενη διετία από τα Σχέδια Πολεοδομικών Κινήτρων και Build to Rent. Περίπου 1.400 προβλέπεται να είναι προσιτές, ενώ από την εξαγορά συντελεστή δόμησης αναμένονται πέραν των €22 εκατ. για το Ειδικό Ταμείο Προσιτής Στέγης του ΚΟΑΓ.
Η οικοδομική δραστηριότητα πράγματι ενισχύεται αφού το 2025 εκδόθηκαν 8.159 άδειες οικοδομής, αυξημένες κατά 19,5% και οι προβλεπόμενες οικιστικές μονάδες αυξήθηκαν κατά 42,7%. Από τον Ιανουάριο έως τον Μάιο του 2026 εκδόθηκαν 3.650 άδειες, αυξημένες κατά 32,1%, και εγκρίθηκαν 8.978 μονάδες, έναντι 5.484 ένα χρόνο προηγουμένως.
Οι άδειες δεν είναι ολοκληρωμένες κατοικίες από τη στιγμή που μεσολαβούν η χρηματοδότηση, η κατασκευή και η διάθεση. Δεν γνωρίζουμε πόσες από τις 8.978 μονάδες θα ολοκληρωθούν, πότε, πού και σε ποια τιμή και το ίδιο ισχύει για τις περισσότερες από 4.000 μονάδες των σχεδίων. Είναι αναμενόμενη παραγωγή της επόμενης διετίας, όχι σημερινό απόθεμα.
Ακόμη και εάν παραδοθούν όλες, η προσιτότητα δεν εξαρτάται μόνο από τον αριθμό. Περίπου 1.400 μονάδες των δύο σχεδίων, σχεδόν το 35%, χαρακτηρίζονται ως προσιτές. Το αποτέλεσμα θα κριθεί από την τελική τιμή ή το ενοίκιο, τη διάρκεια της προσιτότητας, τα εισοδηματικά κριτήρια, την τοποθεσία και τον χρόνο παράδοσης.
Το ίδιο το Υπουργείο θέτει δύο προϋποθέσεις για σταδιακή εξισορρόπηση. Αυτό είναι η σταθερή ζήτηση και η συνεχής αύξηση της προσφοράς. Αν η ζήτηση ενισχυθεί ξανά ή η παραγωγή κατευθυνθεί κυρίως σε ακριβές μονάδες, οι περισσότερες άδειες δεν θα μεταφραστούν αυτομάτως σε προσιτή στέγη.
Από την άλλη, υπάρχει και το υφιστάμενο απόθεμα με την απογραφή του 2021 να καταγράφει 491.545 συμβατικές κατοικίες, από τις οποίες 353.432 να είναι «συνήθως κατοικούμενες». Οι υπόλοιπες περίπου 138.100 περιλαμβάνουν κενές, παραθεριστικές και περιστασιακής χρήσης κατοικίες. «Ένα άδειο σπίτι δεν είναι απαραίτητα και διαθέσιμο σπίτι», εξηγεί ο Παύλος Λοΐζου. Ένα εξοχικό στην Πάφο δεν λύνει το πρόβλημα ενός εργαζόμενου που χρειάζεται διαμέρισμα στη Λεμεσό. Άλλα ακίνητα χρειάζονται ακριβή ανακαίνιση, έχουν πολλούς συνιδιοκτήτες, προβλήματα τίτλων ή απλώς δεν προσφέρονται προς ενοικίαση.
Σύμφωνα με στοιχεία της Ευρωπαϊκής Επιτροπής που επικαλείται ο κ. Λοΐζου, οι εγγεγραμμένες μονάδες βραχυχρόνιας μίσθωσης σχεδόν διπλασιάστηκαν μεταξύ 2023 και 2026, ξεπερνώντας τις 9.000 και πλησιάζοντας τις 40.000 κλίνες. Η επίδραση διαφέρει ανά περιοχή, αλλά σε τουριστικές ζώνες και κέντρα πόλεων επισκέπτες, φοιτητές και εργαζόμενοι ανταγωνίζονται για τα ίδια μικρά διαμερίσματα.
Η αύξηση της προσφοράς είναι αναγκαία όμως δεν είναι πανάκεια. Το κρίσιμο μέγεθος δεν είναι πόσες μονάδες εμφανίζονται στις άδειες, αλλά πόσες ολοκληρώνονται, πού βρίσκονται, πόσο κοστίζουν και για πόσο παραμένουν προσιτές.
Σένγκεν: η ζήτηση μπορεί να έρθει πριν να καταλάβουμε τι γίνεται
Πριν η νέα προσφορά μετατραπεί σε κατοικίες, η Κύπρος ενδέχεται να προσθέσει ακόμη έναν παράγοντα ζήτησης. Σε απάντησή του προς το Economy Today, το Υπουργείο Εσωτερικών αναγνωρίζει ότι η πλήρης ένταξη στη Ζώνη Σένγκεν «θα μπορούσε να ενισχύσει τη ζήτηση» μέσω μεγαλύτερης κινητικότητας εργαζόμενων, επιχειρήσεων και επενδυτών. Δηλώνει, όμως, ότι δεν μπορεί να γίνει ασφαλής ποσοτική εκτίμηση, επειδή δεν υπάρχει συγκρίσιμο κράτος με παρόμοια χαρακτηριστικά.
Η ένταξη δεν σημαίνει αυτομάτως εκτόξευση των τιμών, ενώ ο Άντρος Κούρτελλος επισημαίνει ότι η Κύπρος είναι νησί και οι μετακινήσεις εξακολουθούν να εξαρτώνται από τις πτήσεις και το κόστος τους, σε αντίθεση με κράτη που κατάργησαν ελέγχους στα χερσαία σύνορα.
Μπορεί, όμως, να αυξήσει την αξία μιας κυπριακής άδειας διαμονής και δη την «κυπριακή χρυσή βίζα». Ο Τάσος Γιασεμίδης εξηγεί ότι από δικαίωμα παραμονής σε ένα νησί μετατρέπεται σε δικαίωμα κινητικότητας σε μια ήπειρο. Εάν παραμείνει συνδεδεμένη με αγορά νέου ακινήτου τουλάχιστον €300.000, μέρος αυτής της πρόσθετης αξίας μπορεί να περάσει στη ζήτηση και στις τιμές γύρω από το όριο.
Πορτογαλία: τι συνέβη στο όριο των €500.000
Η Πορτογαλία προσφέρει ένα χρήσιμο, όχι ταυτόσημο, case study. Σε συνέντευξή του στο Economy Today, ο João Pereira dos Santos, επίκουρος καθηγητής στο ISEG - Lisbon School of Economics and Management του Πανεπιστημίου της Λισαβόνας, εξηγεί ότι μετά την εισαγωγή της Golden Visa η υπερβάλλουσα συγκέντρωση συναλλαγών ακριβώς στις €500.000 αυξήθηκε κατά περίπου 60%. Η έρευνά του εντόπισε επίσης τιμή συναλλαγής περίπου €38.000 υψηλότερη από τη φορολογικά εκτιμημένη αξία γύρω από το όριο.
Το εύρημα δεν σημαίνει ότι όλες οι πορτογαλικές κατοικίες ακρίβυναν κατά €38.000 ή ότι η Golden Visa προκάλεσε μόνη της τη στεγαστική κρίση. Δείχνει, όμως, ότι όταν το κράτος συνδέει ένα πολύτιμο δικαίωμα διαμονής με συγκεκριμένη αξία ακινήτου, το όριο μπορεί να περάσει στις τιμές, στις απαιτήσεις των πωλητών και στις προσδοκίες της αγοράς.
Η Πορτογαλία περιόρισε αρχικά γεωγραφικά την αγορά κατοικίας και από τον Οκτώβριο του 2023 σταμάτησε να δέχεται νέες αιτήσεις Golden Visa μέσω ακινήτων. Δεν κατάργησε την επενδυτική διαμονή. Την κατεύθυνε σε θέσεις εργασίας, έρευνα, πολιτισμό, μη κτηματικά ταμεία και επιχειρήσεις.
Κατά τον Pereira dos Santos, εάν ο στόχος είναι να μη μεταφέρεται η αξία της άδειας διαμονής στις τιμές των κατοικιών, η αποσύνδεση του δικαιώματος από την αγορά υφιστάμενου σπιτιού είναι καθαρότερο εργαλείο από την αλλαγή του ορίου ή τη μετακίνησή του σε άλλη περιοχή. Τα περιφερειακά όρια μπορούν απλώς να μεταφέρουν την πίεση σε μικρότερες αγορές με ακόμη πιο δύσκαμπτη προσφορά, ενώ κάθε απότομο χρηματικό «σκαλί» προς τα πάνω μπορεί να δημιουργήσει νέο σημείο συγκέντρωσης τιμών.
Αυτή είναι η ουσία του παραδείγματος για την Κύπρο. Η επιλογή δεν είναι ανάμεσα στην προσέλκυση επενδύσεων και στην απόρριψή τους. Είναι ανάμεσα σε μια πολιτική που χρησιμοποιεί το ακίνητο ως εύκολο όχημα και σε μια πολιτική που κατευθύνει το κεφάλαιο σε δραστηριότητες με παραγωγικό αποτύπωμα, χωρίς να φορτώνει ένα βασικό κοινωνικό αγαθό με την αξία ενός κρατικού δικαιώματος.
Ο Pereira dos Santos εισηγείται να εξεταστεί όχι μόνο πόσες συναλλαγές γίνονται γύρω από τις €300.000, αλλά αν μετά από αλλαγή πολιτικής εμφανίζεται πρόσθετη συγκέντρωση ακριβώς στο όριο. Σε μια μικρή χώρα, θεωρεί χρησιμότερη τη σύγκριση αυτών των αγορών με τη νέα προσφορά της συγκεκριμένης επαρχίας ή γειτονιάς παρά μόνο με το παγκύπριο σύνολο.
Αυτό προϋποθέτει σύνδεση των αδειών διαμονής με τα στοιχεία του Κτηματολογίου: αξία και τοποθεσία ακινήτου, είδος επένδυσης, χρόνος αγοράς, νέα ή υφιστάμενη μονάδα και προσφορά ανά περιοχή. Οι δείκτες πρέπει να οριστούν πριν από μια νέα αλλαγή πολιτικής ή την ένταξη στη Σένγκεν, όχι αφού προσαρμοστούν οι τιμές και ληφθούν οι κατασκευαστικές αποφάσεις.
Ο Άντρος Κούρτελλος δηλώνει στο Economy Today: «Θεωρώ ότι πρέπει να αποσυνδέσουμε τη μόνιμη διαμονή από την αγορά ακινήτου». Ο Σωφρόνης Κληρίδης θέτει το ευρύτερο όριο: «Η δυνατότητα της χώρας να απορροφήσει επενδύσεις δεν είναι απεριόριστη».
Τα ακίνητα έφεραν ανάπτυξη. Η παραγωγικότητα και η βιώσιμη οικονομία είναι άλλη υπόθεση
Γενική, η ανάπτυξη ακινήτων συνέβαλε ουσιαστικά στην ανάκαμψη μετά το 2013 ενεργοποιώντας την οικοδομή, δημιουργώντας θέσεις εργασίας, προσελκύοντας κεφάλαια και αυξάνοντας τα δημόσια έσοδα. Η αποτίμηση, όμως, δεν μπορεί να σταματά στο ΑΕΠ ή στην αξία των συναλλαγών. Πρέπει να εξετάζει πόσο διατηρήσιμο είναι το όφελος, ποιοι επωμίζονται το κόστος και τι παραγωγική δυνατότητα αφήνει πίσω του.
Τα διαθέσιμα στοιχεία δεν επιτρέπουν να αποδοθεί μια συγκεκριμένη μεταβολή της παραγωγικότητας στα ακίνητα, επιτρέπουν, όμως, να διαχωριστούν δραστηριότητες που συχνά περιγράφονται όλες ως «ξένες επενδύσεις». Ο Άντρος Κούρτελλος ξεχωρίζει την αγορά υφιστάμενης κατοικίας, που αλλάζει κυρίως την ιδιοκτησία ενός περιουσιακού στοιχείου, από τη χρηματοδότηση νέας ανάπτυξης, που προσθέτει κτιριακό απόθεμα και εργασία και από την εγκατάσταση επιχείρησης, που μπορεί να φέρει τεχνολογία, εξαγωγές, δεξιότητες και διαρκείς θέσεις εργασίας.
«Επενδύσεις για καθαρά οικιστικούς σκοπούς δεν είναι ιδιαίτερα επωφελείς», σημειώνει ο Σωφρόνης Κληρίδης ενώ ευρύτερο αποτύπωμα έχουν εκείνες που δημιουργούν ποιοτικές θέσεις εργασίας, αυξάνουν το παραγωγικό δυναμικό και εισάγουν τεχνολογία και σύγχρονες πρακτικές.
Η άνοδος της αξίας της γης και των κατοικιών δημιουργεί πλούτο για τους ιδιοκτήτες αλλά δεν ισοδυναμεί από μόνη της με αύξηση της παραγωγικότητας. Όταν γη, κεφάλαια και εργατικό δυναμικό κατευθύνονται στα ακίνητα λόγω κρατικού δικαιώματος ή κινήτρου, περιορίζονται δυνητικά οι πόροι που είναι διαθέσιμοι για άλλες δραστηριότητες. Όπως επισημαίνει ο Κούρτελλος, αυτό που ήταν ωφέλιμο όταν υπήρχαν ανεργία και αδρανείς πόροι δεν παραμένει εξίσου αποδοτικό όταν η οικονομία και ο κατασκευαστικός κλάδος πλησιάζουν τα όριά τους.
Το υψηλό κόστος στέγασης επιστρέφει επίσης στην πραγματική οικονομία αφού μπορεί να περιορίσει την κινητικότητα των εργαζόμενων, να εντείνει τις μισθολογικές πιέσεις και να δυσκολέψει την προσέλκυση προσωπικού στις ακριβές πόλεις. Διευρύνει επίσης τη διαφορά ανάμεσα σε όσους διαθέτουν οικογενειακή ακίνητη περιουσία και σε όσους αγοράζουν ή νοικιάζουν στις σημερινές τιμές.
Χρειάζεται μελέτη και πράξεις αλλιώς…
Η εικόνα που προκύπτει είναι μια έντονη και άνισα κατανεμημένη κρίση προσιτότητας. Η αργή προσφορά, το κόστος κατασκευής, η αύξηση του πληθυσμού, τα μικρότερα νοικοκυριά, οι βραχυχρόνιες μισθώσεις και η εγχώρια ζήτηση συναντήθηκαν με την εγκατάσταση εταιρειών και εργαζόμενων και με πολιτικές που χρησιμοποίησαν το ακίνητο για προσέλκυση κεφαλαίων. Η ξένη ζήτηση είναι σημαντικός παράγοντας, ιδιαίτερα στις παράκτιες επαρχίες. Δεν είναι η μοναδική αιτία και το ακριβές βάρος της δεν μετριέται με τα σημερινά κατακερματισμένα δεδομένα.
Το συμπέρασμα δεν είναι ότι η Κύπρος πρέπει να σταματήσει να προσελκύει επενδύσεις, επιχειρήσεις ή ανθρώπινο δυναμικό. Είναι ότι δεν μπορεί να συνεχίσει να σχεδιάζει αυτές τις πολιτικές σε ένα επαναλαμβανόμενο κενό στεγαστικής πληροφόρησης. Κάθε νέο κίνητρο χρειάζεται εκ των προτέρων εκτίμηση των οικονομικών και κοινωνικών επιπτώσεων, σενάρια ανά πόλη και εισόδημα, σύνδεση των διοικητικών βάσεων δεδομένων και μηχανισμό διόρθωσης όταν η πίεση ξεπερνά την ικανότητα της προσφοράς.
Και όσον αφορά το ερώτημα για την επόμενη επενδυτική πολιτική και για μια πιθανή νέα ώθηση μέσω της Σένγκεν, δεν είναι μόνο πόσα κεφάλαια ή πόσους ανθρώπους θα φέρει. Είναι πού θα κατευθυνθούν τα κεφάλαια, τι θα παράγουν και πού, με τι κόστος, θα στεγαστούν οι άνθρωποι. Αυτή η απάντηση δεν μπορεί να δίνεται ξανά εκ των υστέρων και πάλι να φαινόμαστε ως μετά Χριστό προφήτες.