Offcanvas
Offcanvas
Κόσμος
Κίνα: Εκρηκτική αύξηση 66% στις εξαγωγές αυτοκινήτων – Στα 95.000 δολάρια ημερησίως οι ναύλοι των PCTC
22-10-2026
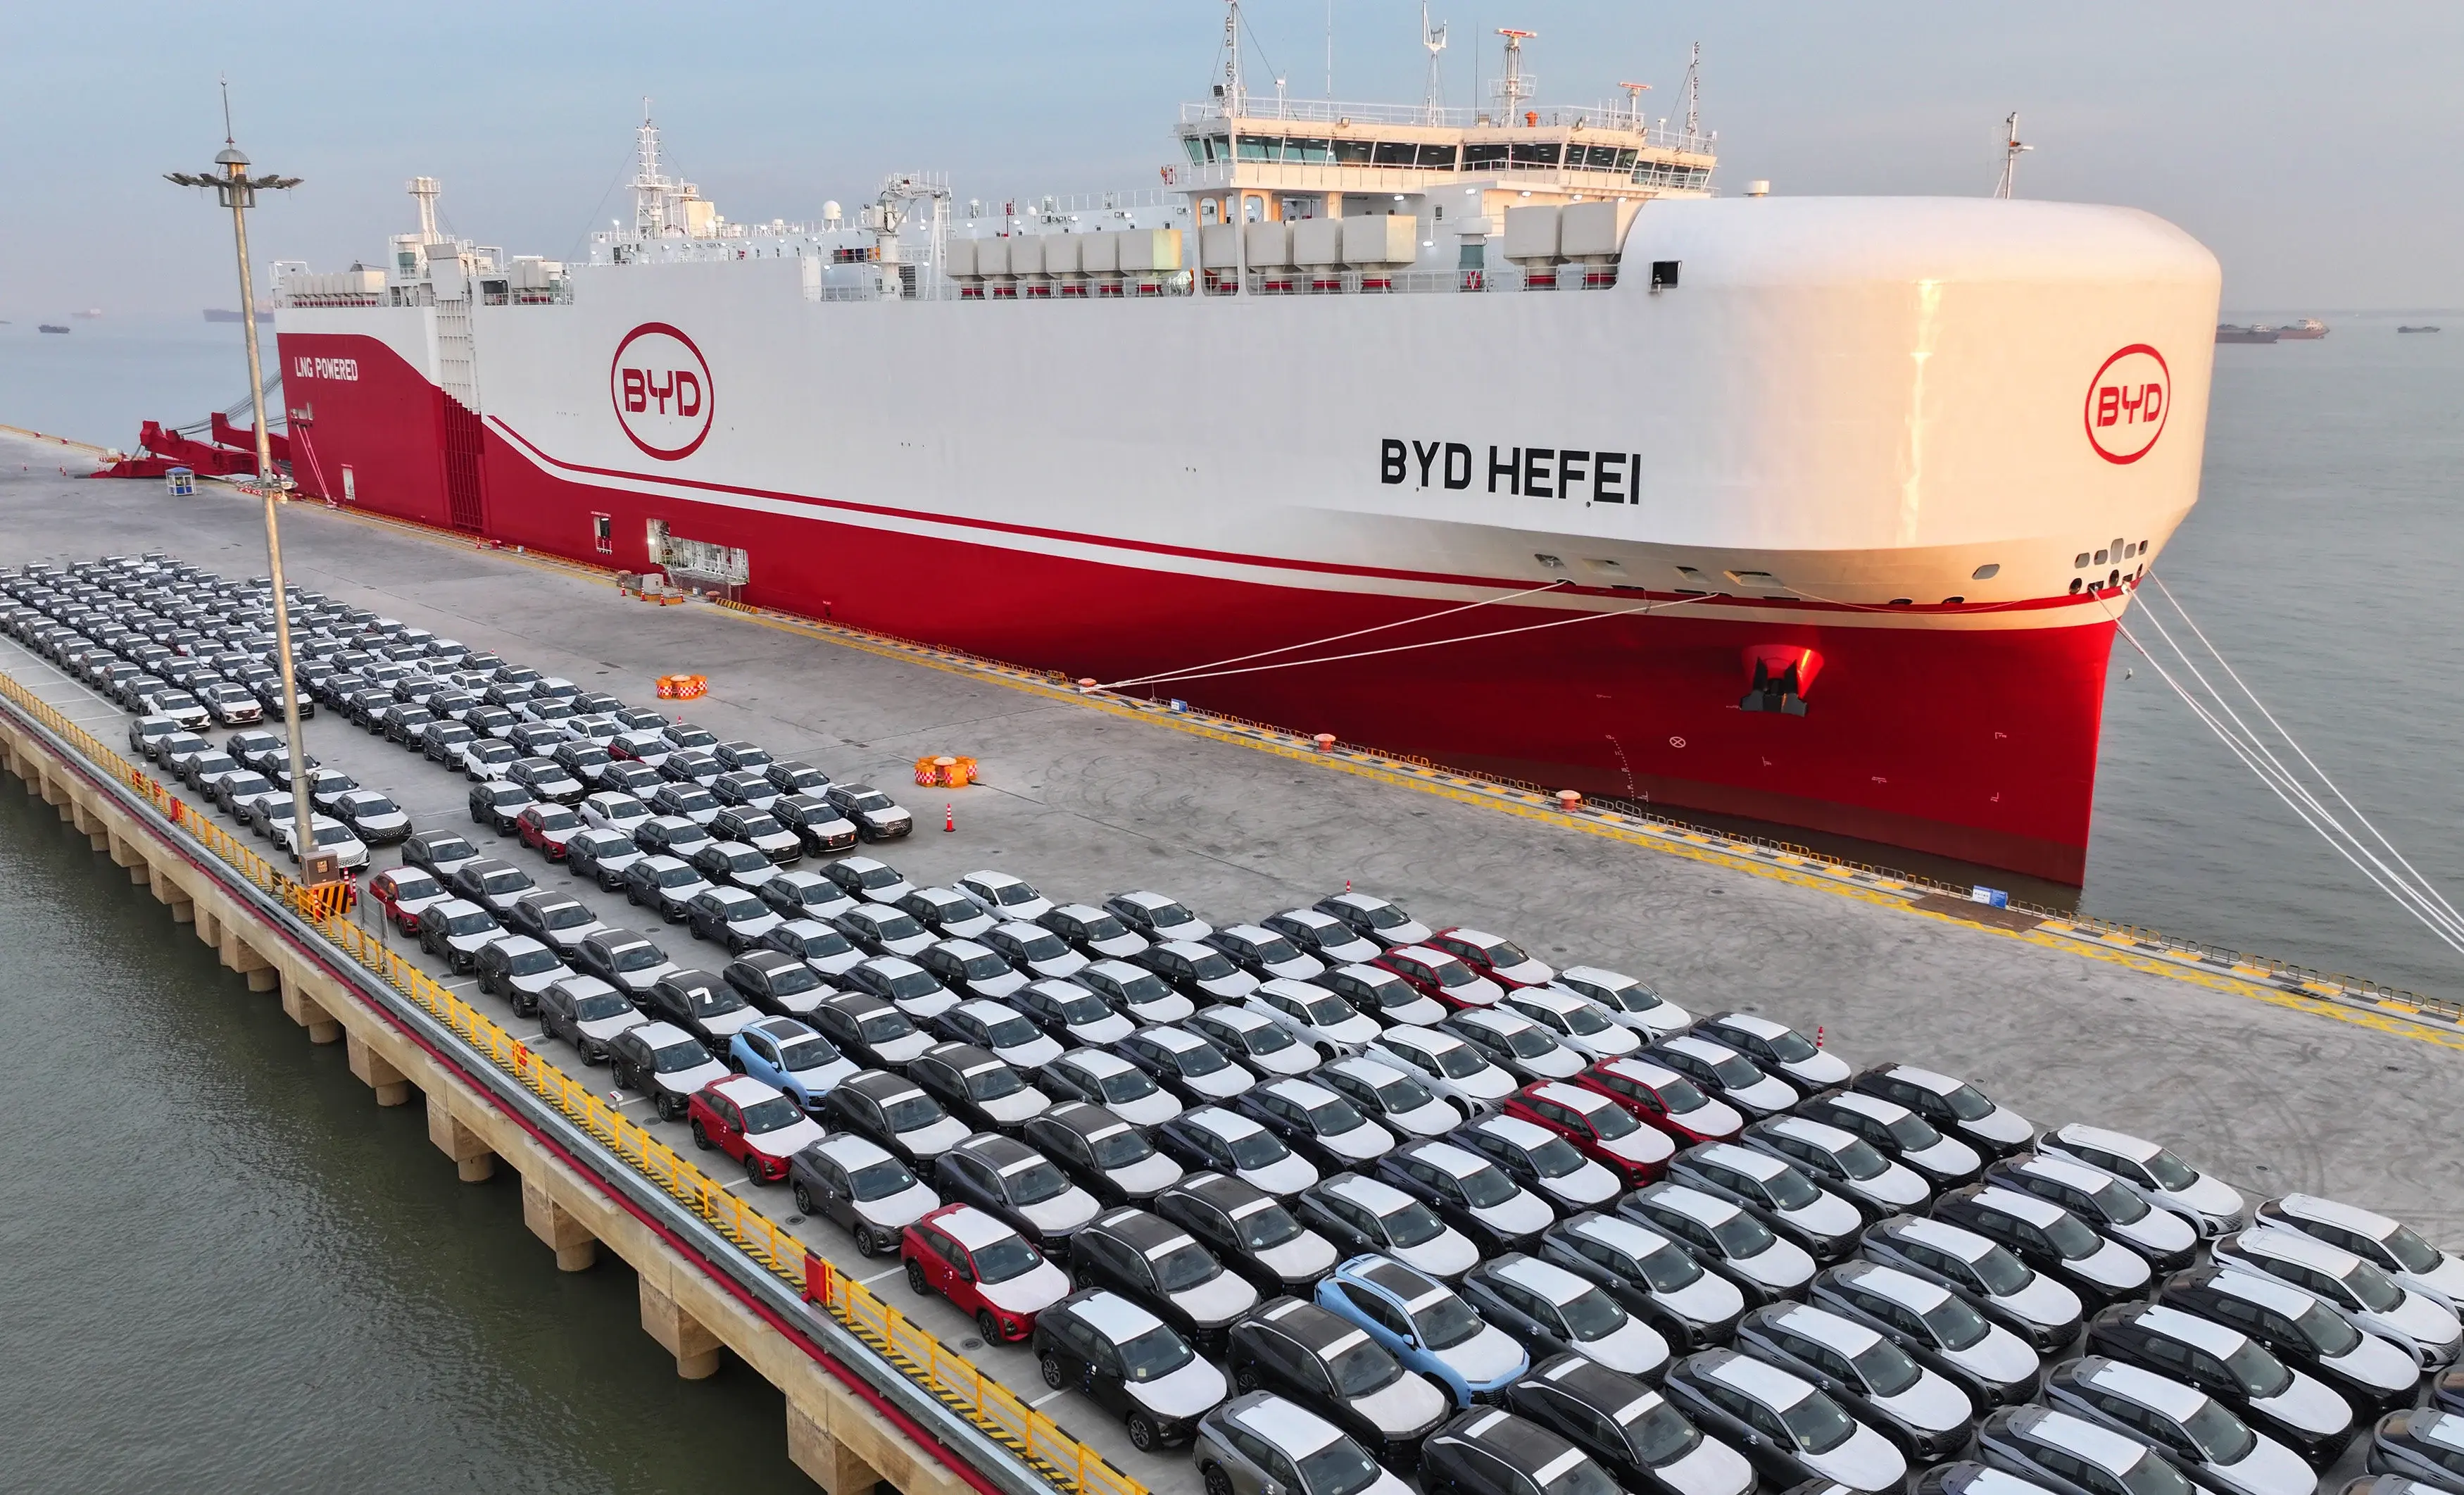
Η άνοδος των κινεζικών εξαγωγών και οι μεγαλύτερες θαλάσσιες διαδρομές ενισχύουν την αγορά πλοίων μεταφοράς οχημάτων
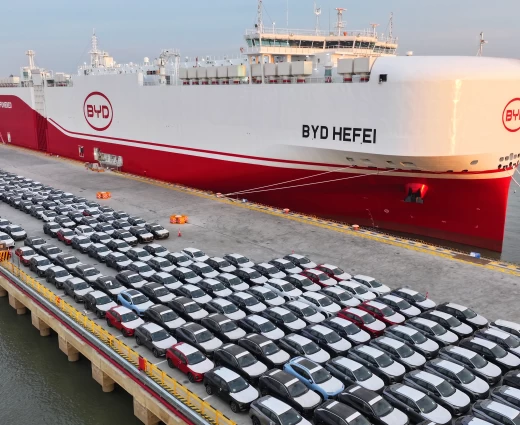
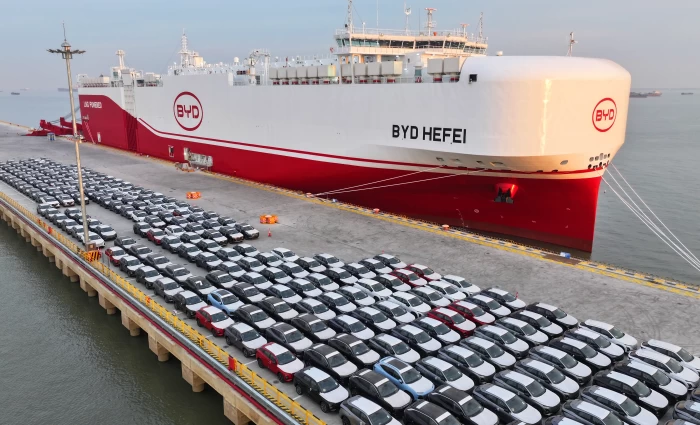
Με αύξηση 65,8% στις εξαγωγές αυτοκινήτων, ναύλους που αγγίζουν τα 95.000 δολάρια ημερησίως και 82 νέες παραγγελίες πλοίων μέσα σε εννέα μήνες, η Κίνα αναδεικνύεται στον βασικό παράγοντα που καθορίζει την πορεία της διεθνούς αγοράς πλοίων μεταφοράς αυτοκινήτων (Pure Car and Truck Carriers – PCTC).
Η εντυπωσιακή εξαγωγική επέκταση της κινεζικής αυτοκινητοβιομηχανίας ενισχύει τη ζήτηση για θαλάσσιες μεταφορές, διατηρεί υψηλή την απασχόληση των εξειδικευμένων πλοίων και στηρίζει τους ναύλους. Την ίδια στιγμή, όμως, δημιουργεί τις προϋποθέσεις για μια νέα ανισορροπία στην αγορά, καθώς οι πλοιοκτήτες επιταχύνουν τις παραγγελίες νεότευκτων.
Σύμφωνα με την ανάλυση του Νίκου Ταγκούλη της Intermodal, η σημερινή ισχυρή εικόνα των PCTC στηρίζεται στον συνδυασμό αυξημένων φορτίων, μεγαλύτερων ταξιδιών και περιορισμένης διαθεσιμότητας πλοίων. Ωστόσο, η διατήρηση αυτών των συνθηκών τα επόμενα χρόνια δεν θεωρείται δεδομένη. Τα στοιχεία της Ένωσης Κατασκευαστών Αυτοκινήτων της Κίνας (CAAM) αποτυπώνουν την ταχύτητα με την οποία επεκτείνεται η παρουσία της χώρας στις διεθνείς αγορές.
Στο εννεάμηνο Ιανουαρίου–Σεπτεμβρίου 2026, οι εξαγωγές έφθασαν τα 8,205 εκατομμύρια οχήματα, σημειώνοντας αύξηση 65,8% σε σύγκριση με την αντίστοιχη περίοδο του 2025.
Από αυτά, τα 4,006 εκατομμύρια ήταν οχήματα νέας ενέργειας (New Energy Vehicles – NEVs), κατηγορία που περιλαμβάνει ηλεκτρικά και ορισμένους τύπους υβριδικών αυτοκινήτων.
Ιδιαίτερα εντυπωσιακή ήταν η επίδοση του Σεπτεμβρίου, όταν οι εξαγωγές ξεπέρασαν το ένα εκατομμύριο οχήματα, φθάνοντας τα 1,053 εκατομμύρια. Από αυτά, 571.000 ανήκαν στην κατηγορία NEV, καταγράφοντας ετήσια αύξηση 160%.
Η εξαγωγική αυτή επίδοση συνδέεται και με τις πιέσεις που αντιμετωπίζουν οι αυτοκινητοβιομηχανίες στην εγχώρια αγορά. Οι πωλήσεις οχημάτων νέας ενέργειας στην Κίνα μειώθηκαν κατά 9,4% σε ετήσια βάση, ενώ ο έντονος ανταγωνισμός στις τιμές ωθεί τους κατασκευαστές να αναζητούν μεγαλύτερο μερίδιο στις αγορές του εξωτερικού.
Καθοριστικό πλεονέκτημα της Κίνας αποτελεί η καθετοποιημένη παραγωγική της αλυσίδα.
Σύμφωνα με τον Διεθνή Οργανισμό Ενέργειας (IEA), η χώρα ελέγχει το 91% της παγκόσμιας επεξεργασίας σπάνιων γαιών που χρησιμοποιούνται για την κατασκευή μαγνητών, το 94% της παραγωγής πυροσυσσωματωμένων μόνιμων μαγνητών και περισσότερο από το 80% της παραγωγής κυψελών μπαταριών.
Η συγκέντρωση αυτών των δραστηριοτήτων προσφέρει σημαντικά πλεονεκτήματα κόστους στους Κινέζους κατασκευαστές, ενισχύοντας την ανταγωνιστικότητά τους έναντι των ευρωπαϊκών και άλλων διεθνών αυτοκινητοβιομηχανιών.
Η μεγαλύτερη επίδραση στη ναυτιλία προκύπτει όχι μόνο από τον αριθμό των αυτοκινήτων που εξάγονται, αλλά και από τις αποστάσεις που καλούνται να διανύσουν τα πλοία.
Οι μεταφορές από την Κίνα προς την Ευρώπη και τη Λατινική Αμερική αυξάνουν τη ζήτηση μεταφορικού έργου, η οποία υπολογίζεται με βάση τον αριθμό των οχημάτων και την απόσταση μεταφοράς τους.
Παράλληλα, η περιορισμένη διαθεσιμότητα φορτίων για τα ταξίδια επιστροφής και οι παρακάμψεις μέσω του Ακρωτηρίου της Καλής Ελπίδας επιμηκύνουν τον χρόνο ολοκλήρωσης κάθε δρομολογίου.
Αυτό σημαίνει ότι περισσότερα πλοία παραμένουν απασχολημένα για μεγαλύτερα χρονικά διαστήματα, περιορίζοντας τη διαθέσιμη χωρητικότητα για νέες ναυλώσεις.
Όπως επισημαίνει ο αναλυτής της Intermodal, οι ναυτιλιακές εταιρείες δεν ακολουθούν ενιαία στρατηγική ως προς τις διαδρομές. Ορισμένοι κινεζικοί όμιλοι έχουν αρχίσει να επιστρέφουν στη Διώρυγα του Σουέζ, ενώ μεγάλοι ευρωπαϊκοί και ιαπωνικοί διαχειριστές εξακολουθούν να προτιμούν τη διαδρομή γύρω από την Αφρική.
Οι εξελίξεις αυτές έχουν οδηγήσει σε σημαντική ενίσχυση των ναύλων.
Τον Σεπτέμβριο του 2026, η χρονοναύλωση διάρκειας ενός έτους για PCTC μεταφορικής ικανότητας 6.500 αυτοκινήτων (CEU) διαμορφώθηκε περίπου στα 95.000 δολάρια ημερησίως.
Το επίπεδο αυτό είναι:
-43% υψηλότερο από τον μέσο όρο του 2026.
-21% υψηλότερο από τον μέσο όρο της τελευταίας πενταετίας.
-Αντίστοιχο με επίπεδα που είχαν καταγραφεί σχεδόν δύο χρόνια νωρίτερα.
Η άνοδος αποτυπώνει την ισχυρή ζήτηση για πλοία, αλλά και την επίδραση που έχουν οι γεωπολιτικές αναταράξεις στη διαθέσιμη μεταφορική ικανότητα.
Η πίεση στη χωρητικότητα των PCTC έχει οδηγήσει ορισμένους Κινέζους εξαγωγείς στην αναζήτηση εναλλακτικών τρόπων μεταφοράς αυτοκινήτων.
Μία από τις λύσεις είναι η αξιοποίηση εμπορευματοκιβωτίων 40 ποδών, στα οποία μπορούν να τοποθετηθούν από δύο έως τέσσερα επιβατικά αυτοκίνητα, με τη χρήση ειδικών συστημάτων στήριξης.
Με τον τρόπο αυτό, τα οχήματα μεταφέρονται μέσω των υφιστάμενων δικτύων τακτικών γραμμών των containerships.
Παράλληλα, πλοία πολλαπλών χρήσεων (Multipurpose Vessels – MPP) μπορούν να αξιοποιηθούν για τη μεταφορά οχημάτων σε ειδικά διαμορφωμένες πλατφόρμες.
Χαρακτηριστικό παράδειγμα αποτελεί η COSCO, η οποία οργάνωσε μέσα στο 2026 τρεις αποστολές συνολικά 13.052 αυτοκινήτων από την Κίνα προς την Ευρώπη με τη χρήση εμπορευματοκιβωτίων.
Ωστόσο, ο Νίκος Ταγκούλης διευκρινίζει ότι οι συγκεκριμένες μεταφορές εξακολουθούν να αποτελούν μικρό τμήμα της συνολικής αγοράς και δεν επηρεάζουν ουσιαστικά τη ζήτηση χωρητικότητας στα containerships και στα MPP.
Έκρηξη παραγγελιών: 82 νέα PCTC σε εννέα μήνες
Η υψηλή κερδοφορία των πλοίων μεταφοράς αυτοκινήτων έχει προκαλέσει έντονη κινητικότητα στα ναυπηγεία. Σύμφωνα με τα στοιχεία της Intermodal, κατά τους πρώτους εννέα μήνες του 2026 παραγγέλθηκαν 82 νέα PCTC, έναντι μόλις εννέα πλοίων σε ολόκληρο το 2025. Για να γίνει αντιληπτό το μέγεθος της αύξησης, ο μέσος ετήσιος αριθμός παραγγελιών κατά την προηγούμενη δεκαετία ήταν 35 πλοία. Η εξέλιξη αυτή έχει ανεβάσει την αναλογία του βιβλίου παραγγελιών προς τον υφιστάμενο στόλο στο 26%, έναντι ιστορικού μέσου όρου 14%.
Το αυξημένο ναυπηγικό πρόγραμμα δημιουργεί ανησυχίες για ενδεχόμενη υπερπροσφορά χωρητικότητας τα επόμενα χρόνια.
Προς το παρόν, ωστόσο, οι παραδόσεις δεν αναμένεται να ανατρέψουν άμεσα την ισορροπία της αγοράς. Συγκεκριμένα, το 64% της υπό παραγγελία χωρητικότητας προβλέπεται να παραδοθεί από το 2028 και μετά, γεγονός που μεταθέτει χρονικά το μεγαλύτερο μέρος της αύξησης του στόλου. Μία ακόμη παράμετρος είναι η στρατηγική των ίδιων των κινεζικών αυτοκινητοβιομηχανιών, οι οποίες επενδύουν στην ανάπτυξη ιδιόκτητων ή ελεγχόμενων στόλων μεταφοράς οχημάτων. Η εξέλιξη αυτή ενδέχεται να περιορίσει σταδιακά την εξάρτησή τους από την ελεύθερη ναυλαγορά, ακόμη και εάν οι εξαγωγές συνεχίσουν να αυξάνονται.
Στην εξίσωση προστίθεται και η εμπορική πολιτική της Ευρωπαϊκής Ένωσης. Η έκθεση της Intermodal αναφέρεται σε προκαταρκτική συνεννόηση μεταξύ ΕΕ και Κίνας, τον Οκτώβριο του 2026, για προτεινόμενους περιορισμούς στις εισαγωγές κινεζικής κατασκευής συμβατικών και plug-in υβριδικών αυτοκινήτων. Σύμφωνα με το υπό συζήτηση τετραετές πλαίσιο, το οποίο θα μπορούσε να τεθεί σε εφαρμογή από τον Δεκέμβριο του 2026, οι ετήσιες εισαγωγές θα περιορίζονταν αρχικά στις 350.000 μονάδες, με αύξηση του ορίου κατά 6% κάθε χρόνο.
Τα αμιγώς ηλεκτρικά αυτοκίνητα θα εξακολουθούσαν να υπάγονται στο ξεχωριστό καθεστώς αντισταθμιστικών δασμών της ΕΕ. Η σημασία των προτεινόμενων περιορισμών είναι μεγάλη, καθώς οι εισαγωγές κινεζικών υβριδικών αυτοκινήτων στην Ευρώπη εκτιμάται ότι θα προσεγγίσουν τις 800.000 μονάδες το 2026. Εφόσον εφαρμοστεί το συγκεκριμένο πλαίσιο, θα μπορούσε να περιορίσει σημαντικά την ανάπτυξη των φορτίων στη θαλάσσια διαδρομή Κίνας–Ευρώπης. Πρέπει, πάντως, να επισημανθεί ότι πρόκειται για προτεινόμενες ρυθμίσεις, οι οποίες, σύμφωνα με την έκθεση, δεν έχουν ακόμη τεθεί σε επίσημη εφαρμογή. Για τις ναυτιλιακές εταιρείες, κρίσιμο θα είναι κατά πόσον οι κινεζικές αυτοκινητοβιομηχανίες θα ανακατευθύνουν τις εξαγωγές τους προς άλλες αγορές ή θα επιλέξουν να αυξήσουν την παραγωγή τους εκτός Κίνας.
Στην πρώτη περίπτωση θα μπορούσε να διατηρηθεί η ζήτηση για θαλάσσιες μεταφορές μεγάλων αποστάσεων. Στη δεύτερη, μέρος του μεταφορικού έργου ενδέχεται να χαθεί για τα PCTC. Η ανάλυση του Νίκου Ταγκούλη καταλήγει ότι οι προοπτικές της αγοράς παραμένουν ευνοϊκές βραχυπρόθεσμα, χάρη στη συνεχιζόμενη άνοδο των κινεζικών εξαγωγών και στην επιμήκυνση των θαλάσσιων διαδρομών.
Ωστόσο, από το 2028 η αγορά θα κληθεί να απορροφήσει σημαντικό αριθμό νεότευκτων πλοίων, την ώρα που ενδεχόμενη ομαλοποίηση των διελεύσεων από το Σουέζ θα μπορούσε να μειώσει τον χρόνο των ταξιδιών και να απελευθερώσει πρόσθετη χωρητικότητα.
Ταυτόχρονα, οι εμπορικοί περιορισμοί και η ανάπτυξη ιδιόκτητων στόλων από τις κινεζικές αυτοκινητοβιομηχανίες ενδέχεται να αλλάξουν τη δομή της ζήτησης.
Το βασικό ερώτημα, όπως αναδεικνύεται στην έκθεση, είναι εάν η αύξηση των κινεζικών εξαγωγών θα δημιουργήσει πραγματικά πρόσθετο μεταφορικό έργο σε παγκόσμιο επίπεδο ή εάν θα αντικαταστήσει φορτία που μέχρι σήμερα προέρχονταν από άλλες χώρες παραγωγής αυτοκινήτων.
Για τους πλοιοκτήτες των PCTC, η πρόκληση δεν είναι πλέον μόνο να εξασφαλίσουν υψηλούς ναύλους, αλλά να εκτιμήσουν πόση από τη σημερινή ζήτηση θα διατηρηθεί όταν αρχίσουν να παραδίδονται μαζικά τα νέα πλοία. Η απάντηση θα καθορίσει εάν η αγορά θα παραμείνει σε τροχιά υψηλής κερδοφορίας ή θα εισέλθει σε νέο κύκλο πίεσης των ναύλων.
Πηγή: newmoney.gr
Διαβάστε επίσης: Πάει στο δικαστήριο η ΠΑΣΥΔΥ για τους εκτάκτους – Ποιους θα αφορά η προσφυγή