Offcanvas
Offcanvas
Ανάλυση του Economist δείχνει ότι η εποχή του φθηνού χρήματος έχει παρέλθει - Οι αγορές ομολόγων και ποια η θετική πλευρά της ανόδου των αποδόσεων
Η εποχή του φθηνού δανεισμού έχει παρέλθει… ο λογαριασμός του δημοσίου χρέους γίνεται όλο και πιο βαρύς. Αυτό είναι το μήνυμα που δίνουν οι αγορές ομολόγων στις κυβερνήσεις, σύμφωνα με ανάλυση του Economist, η οποία καταλήγει στο ότι ο κίνδυνος μιας νέας κρίσης κρατικού χρέους επιστρέφει στις ανεπτυγμένες οικονομίες.
Πράγματι, το ενδεχόμενο μιας νέας κρίσης κρατικού χρέους επανέρχεται στο προσκήνιο, καθώς οι αποδόσεις των ομολόγων αυξάνονται και οι κυβερνήσεις των μεγάλων ανεπτυγμένων οικονομιών καλούνται να διαχειριστούν ολοένα υψηλότερο κόστος δανεισμού. Η εκτίναξη του δημόσιου χρέους, σε συνδυασμό με τις αυξημένες δαπάνες για τόκους, τη γήρανση του πληθυσμού και τις γεωπολιτικές εντάσεις, δημιουργεί ένα εκρηκτικό μείγμα για τους κρατικούς προϋπολογισμούς.
Πριν από πέντε χρόνια, το κόστος δανεισμού ήταν τόσο χαμηλό, ώστε το δημόσιο χρέος έμοιαζε σχεδόν ανέξοδο. Σήμερα, καθώς οι επενδυτές απομακρύνονται από τα ομόλογα, πολλές μεγάλες οικονομίες πληρώνουν για να δανειστούν περισσότερο από κάθε άλλη φορά από τη δεκαετία του 1990 ή του 2000. Την ίδια στιγμή, το δημόσιο χρέος των μεγάλων ανεπτυγμένων οικονομιών, ως ποσοστό του ΑΕΠ, είναι περίπου διπλάσιο σε σύγκριση με τις αρχές του αιώνα.
Ακόμη και πριν από το τελευταίο κύμα πωλήσεων, οι κυβερνήσεις αναμενόταν να διαθέσουν φέτος το 8% των φορολογικών εσόδων τους, σε καθαρή βάση, για την εξυπηρέτηση των τόκων του χρέους. Η νέα άνοδος των αποδόσεων αυξάνει περαιτέρω το κόστος αναχρηματοδότησης των παλαιότερων δανείων, την ώρα που πολλές κυβερνήσεις εξακολουθούν να δανείζονται χωρίς επαρκή δημοσιονομική πειθαρχία. Κατά τον Economist, το ερώτημα δεν είναι αν οι επενδυτές θα αντιδράσουν, αλλά πότε.
Η θετική πλευρά της ανόδου των αποδόσεων
Δεν είναι, ωστόσο, όλες οι αιτίες της φετινής αναταραχής στις αγορές ομολόγων αρνητικές. Όπως επισημαίνει, η αμερικανική οικονομία αναπτύσσεται δυναμικά, οι αιτήσεις για επίδομα ανεργίας παραμένουν χαμηλές, ο ρυθμός ανάπτυξης ενδέχεται να υπερβαίνει το 3% σε ετησιοποιημένη βάση και η παραγωγικότητα εμφανίζεται ενισχυμένη.
Η ισχυρή οικονομική δραστηριότητα ενθαρρύνει τις επενδύσεις, με τις εταιρείες τεχνητής νοημοσύνης να διεκδικούν κεφάλαια στις διεθνείς αγορές για την κατασκευή κέντρων δεδομένων, ανταγωνιζόμενες τις κυβερνήσεις για τη χρηματοδότηση των αναγκών τους. Ο ανταγωνισμός αυτός συμβάλλει στην άνοδο των επιτοκίων.
Παράλληλα, όμως, ενισχύονται και οι λιγότερο ευνοϊκοί παράγοντες. Το ενεργειακό σοκ που προκαλεί ο πόλεμος στο Ιράν αναζωπυρώνει τον πληθωρισμό, ενώ εντείνονται οι αμφιβολίες για την αξιοπιστία των οικονομικών θεσμών σε μια εποχή ανόδου του λαϊκισμού. Ο πρόεδρος των ΗΠΑ, Ντόναλντ Τραμπ, έχει υποστηρίξει πρόσφατα ότι ο πληθωρισμός μπορεί να μειώσει το χρέος «πολύ γρήγορα», επαναλαμβάνοντας παράλληλα τις επιθέσεις του κατά της Ομοσπονδιακής Τράπεζας των ΗΠΑ (Fed) επειδή δεν μειώνει τα επιτόκια.
Στη Γαλλία, ο Ζαν-Λικ Μελανσόν, υποψήφιος της λαϊκιστικής Αριστεράς για την προεδρία, κατηγόρησε τον διοικητή της Τράπεζας της Γαλλίας για προδοσία. Για τους επενδυτές ομολόγων, τέτοιες εξελίξεις ενισχύουν τον κίνδυνο οι κυβερνήσεις να καταφύγουν στον πληθωρισμό για να απομειώσουν την πραγματική αξία του χρέους τους, μεταφέροντας ουσιαστικά το κόστος στους αποταμιευτές και τους ομολογιούχους.
ΗΠΑ και Ιαπωνία αντέχουν, προς το παρόν…
Οι επιπτώσεις της αναταραχής διαφέρουν σημαντικά από χώρα σε χώρα. Οι ΗΠΑ διαπιστώνουν ότι η ανάπτυξη που συνδέεται με την τεχνητή νοημοσύνη δεν αρκεί για να αντιμετωπίσουν το δημοσιονομικό τους πρόβλημα, καθώς το κόστος εξυπηρέτησης του χρέους αυξάνεται παράλληλα με την οικονομική δραστηριότητα. Το ετήσιο έλλειμμα του ομοσπονδιακού προϋπολογισμού, που αντιστοιχεί περίπου στο 6% του ΑΕΠ, δεν είναι βιώσιμο μακροπρόθεσμα.
Ωστόσο, οι ΗΠΑ εξακολουθούν να διαθέτουν ένα σημαντικό πλεονέκτημα. Το δολάριο παραμένει το κυρίαρχο αποθεματικό νόμισμα του κόσμου. Η άνοδος των αποδόσεων των αμερικανικών ομολόγων τις τελευταίες εβδομάδες συνοδεύτηκε από ενίσχυση του δολαρίου, προσφέροντας στην Ουάσιγκτον μεγαλύτερα περιθώρια ελιγμών. Η δημοσιονομική προσαρμογή είναι αναπόφευκτη κάποια στιγμή, εκτιμά ο Economist, αλλά δεν βρίσκεται ακόμη προ των πυλών.
Αντίστοιχα, η Ιαπωνία, μια οικονομία που προκαλεί διαχρονικά ανησυχίες λόγω του υψηλού χρέους της, εξακολουθεί να διαχειρίζεται την κατάσταση. Η απόδοση του δεκαετούς ιαπωνικού ομολόγου ξεπέρασε το 3% για πρώτη φορά από το 1996, ενώ η κυβέρνηση σχεδιάζει μια αμφιλεγόμενη αύξηση των δαπανών. Ωστόσο, ο πληθωρισμός έχει αυξηθεί παράλληλα με τα επιτόκια, με αποτέλεσμα τα πραγματικά επιτόκια να παραμένουν χαμηλά. Σε συνδυασμό με το περιορισμένο δημοσιονομικό έλλειμμα, αυτό συμβάλλει στη μείωση του χρέους ως ποσοστού της οικονομίας.
Η εικόνα μπορεί να αλλάξει, βέβαια. Εάν οι Ιάπωνες επενδυτές αρχίσουν να ρευστοποιούν το τεράστιο απόθεμα περιουσιακών στοιχείων που διατηρούν στο εξωτερικό, οι επιπτώσεις θα γίνουν αισθητές στις διεθνείς αγορές. Προς το παρόν, πάντως, η ιαπωνική κυβέρνηση δεν αντιμετωπίζει τον άμεσο κίνδυνο μαζικής φυγής επενδυτών από τα ομόλογά της.
Η Ευρώπη στο επίκεντρο του κινδύνου
Η μεγαλύτερη απειλή μιας κρίσης χρέους εντοπίζεται στην Ευρώπη, σύμφωνα με τον Economist. Η άνθηση των επενδύσεων στην τεχνητή νοημοσύνη αυξάνει το κόστος κεφαλαίου, χωρίς να προσφέρει στην ευρωπαϊκή οικονομία την αναπτυξιακή ώθηση που καταγράφεται στις ΗΠΑ. Παράλληλα, η εξάρτηση της Ευρώπης από τις εισαγωγές ενέργειας την καθιστά ιδιαίτερα ευάλωτη στις υψηλές τιμές καυσίμων. Η κατάσταση θα μπορούσε να επιδεινωθεί περαιτέρω σε περίπτωση ψυχρού χειμώνα, λόγω της πιθανής παγκόσμιας έλλειψης υγροποιημένου φυσικού αερίου.
Ορισμένες χώρες, όπως η Γερμανία, οι σκανδιναβικές οικονομίες και η Ελβετία, διατηρούν πιο συνετή δημοσιονομική εικόνα. Αντίθετα, η Βρετανία, η Γαλλία και η Ιταλία εμφανίζουν μεγαλύτερες αδυναμίες.
Η Βρετανία έχει ήδη βιώσει μια κρίση εμπιστοσύνης στην αγορά ομολόγων το 2022, όταν οι επενδυτές αντέδρασαν έντονα στα δημοσιονομικά σχέδια της τότε κυβέρνησης. Έκτοτε, η χώρα αναγκάστηκε να αλλάξει πορεία, χωρίς ωστόσο να ανακόψει την άνοδο του λόγου χρέους προς ΑΕΠ. Παράλληλα, οι πολιτικοί εξακολουθούν να αναβάλλουν δύσκολες αποφάσεις για περικοπές δαπανών, όπως καταδεικνύει και η πρόσφατη αναδίπλωση σε σχεδιαζόμενη μεταρρύθμιση του συνταξιοδοτικού συστήματος.
Στην Ιταλία, το καθαρό δημόσιο χρέος παραμένει σχετικά σταθερό, αλλά αντιστοιχεί στο 129% του ΑΕΠ, επίπεδο που ο Economist θεωρεί υπερβολικά υψηλό. Η χώρα παραμένει ευάλωτη και θα μπορούσε να βρεθεί σε δύσκολη θέση εάν εκδηλωθεί κύμα πανικού στις αγορές.
Η Γαλλία ο πιο αδύναμος κρίκος
Η Γαλλία βρίσκεται υπό τη μεγαλύτερη πίεση. Το δημοσιονομικό της έλλειμμα προβλέπεται να φτάσει το 5,4% του ΑΕΠ φέτος. Σύμφωνα με τους υπολογισμούς του Economist, με βάση τον σημερινό ρυθμό ανάπτυξης και την αναχρηματοδότηση του συνόλου του χρέους με τις τρέχουσες αποδόσεις των πενταετών ομολόγων, η σταθεροποίηση του χρέους θα απαιτούσε δημοσιονομική προσαρμογή άνω του 4% του ΑΕΠ.
Η πολιτική πραγματικότητα, ωστόσο, απέχει πολύ από μια τέτοια προοπτική. Η χώρα βρίσκεται αντιμέτωπη με φοιτητικές κινητοποιήσεις, ενώ το κοινοβούλιο δυσκολεύεται να εγκρίνει προϋπολογισμό με περικοπές που αντιστοιχούν μόλις στο ένα δέκατο της απαιτούμενης προσαρμογής.
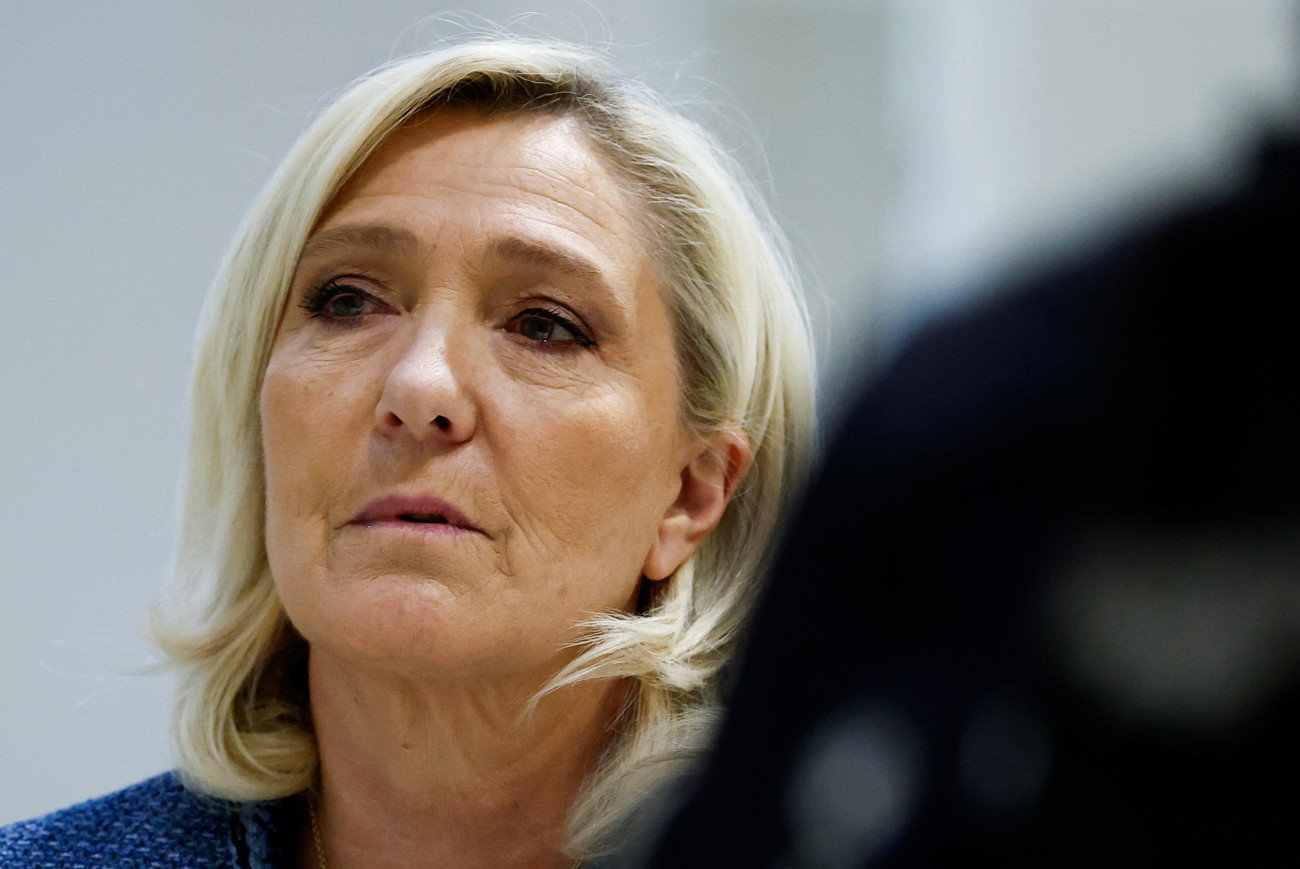
Οι επενδυτές έχουν ήδη αναγκάσει τη Γαλλία να πληρώνει περίπου 1,5 ποσοστιαία μονάδα υψηλότερη απόδοση από τη Γερμανία για δεκαετή δανεισμό, το μεγαλύτερο περιθώριο από την κρίση χρέους της Ευρωζώνης. Με τις προεδρικές εκλογές του 2027 να πλησιάζουν, η Μαρίν Λεπέν, επικεφαλής του ακροδεξιού Εθνικού Συναγερμού, προηγείται στις δημοσκοπήσεις.
Στις 6 Οκτωβρίου, η Λεπέν δεσμεύτηκε να μειώσει τις δημόσιες δαπάνες κατά 3% του ΑΕΠ έως το 2032 και να περιορίσει στο μισό τον λόγο χρέους προς ΑΕΠ. Οι αποδόσεις των γαλλικών ομολόγων υποχώρησαν ελαφρώς μετά τις δηλώσεις της, αλλά ο Economist αμφισβητεί την αξιοπιστία των δεσμεύσεών της. Η ίδια εξακολουθεί να τάσσεται υπέρ της μείωσης του ορίου ηλικίας συνταξιοδότησης, παρά την αύξηση του προσδόκιμου ζωής, αποφεύγοντας έτσι να αντιμετωπίσει μία από τις μεγαλύτερες πηγές δημοσιονομικής επιβάρυνσης της χώρας.
Ο κίνδυνος μιας νέας παρέμβασης της ΕΚΤ
Μια μαζική φυγή επενδυτών από τα γαλλικά ομόλογα δεν μπορεί να αποκλειστεί. Σε ένα τέτοιο ενδεχόμενο, η γαλλική κυβέρνηση θα μπορούσε να επιλέξει να ζητήσει στήριξη από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ), αντί να προχωρήσει σε βαθιές περικοπές δαπανών.
Θεωρητικά, οι χώρες οφείλουν να εξυγιάνουν τα δημόσια οικονομικά τους προτού η ΕΚΤ παρέμβει αγοράζοντας το χρέος τους. Στην πράξη, όμως, οι δικλίδες ασφαλείας που αποσκοπούν στην αποτροπή τέτοιων διασώσεων είναι ασθενέστερες σε σχέση με πριν από μία δεκαετία.
Ο Economist εκτιμά ότι, σε μια σύγκρουση πολιτικής βούλησης με την ΕΚΤ, ένας λαϊκιστής πρόεδρος της Γαλλίας θα είχε σημαντικές πιθανότητες να επικρατήσει, καθώς η Ευρωπαϊκή Ένωση δύσκολα θα μπορούσε να επιβιώσει χωρίς τη Γαλλία. Έτσι, μια κρίση γαλλικού χρέους θα μπορούσε να εξελιχθεί σε δοκιμασία για ολόκληρη την Ευρωζώνη.
Το δίλημμα των κεντρικών τραπεζών
Κατά τον Economist, θα ήταν λάθος οι κεντρικές τράπεζες να διασώζουν κυβερνήσεις που αρνούνται να εξισορροπήσουν τους προϋπολογισμούς τους. Ο ρόλος τους είναι να διασφαλίζουν την ομαλή λειτουργία του χρηματοπιστωτικού συστήματος και τη σταθερότητα των τιμών, όχι να καλύπτουν δεκαετίες ανεξέλεγκτου δανεισμού.
Εάν οι κεντρικές τράπεζες μετατραπούν σε μηχανισμό χρηματοδότησης των υπουργείων Οικονομικών, αντί να λειτουργούν ως εγγυητές της σταθερότητας των τιμών, οι επενδυτές θα μπορούσαν να απομακρυνθούν ακόμη περισσότερο από τα μακροπρόθεσμα ομόλογα, αυξάνοντας περαιτέρω το κόστος δανεισμού.
Η λύση, καταλήγει ο Economist, βρίσκεται στην ανάληψη πολιτικής ευθύνης. Οι κυβερνήσεις στη Γαλλία και στις υπόλοιπες χώρες που αντιμετωπίζουν δημοσιονομικές πιέσεις οφείλουν να εξηγήσουν στους πολίτες ότι το δημόσιο χρέος πρέπει να τεθεί υπό έλεγχο και ότι η αναγκαία προσαρμογή δεν μπορεί πλέον να αναβάλλεται.
Πηγή: ot.gr
Διαβάστε επίσης: Θέμα ημερών η Navtex για τη διασύνδεση Ελλάδας – Κύπρου



.png/51e7d6999efed19047c054914e80bef5.webp)