Offcanvas
Offcanvas
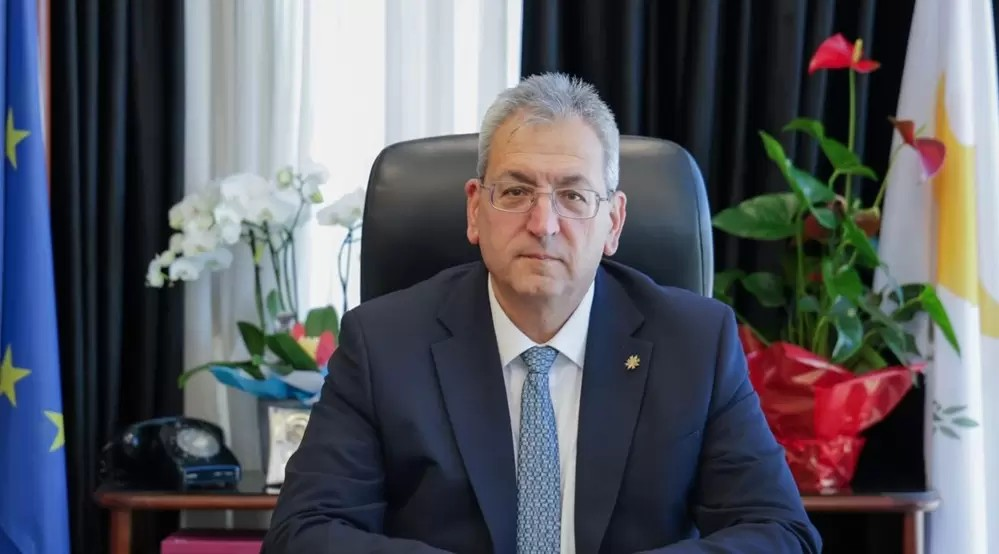
Ο Κωνσταντίνος Νεοφύτου, Πρόεδρος της Διαχειριστικής Επιτροπής του Polaris Pensions και ο Γενικός Διευθυντής του, Στέλιος Παλάοντας, τοποθετούνται για τη συνταξιοδοτική μεταρρύθμιση, προτείνουν υποχρεωτική συμμετοχή με δικαίωμα επιλογής Ταμείου και εξηγούν πώς το πολυεπιχειρησιακό μοντέλο συνδυάζει επαγγελματική διαχείριση, οικονομίες κλίμακας και ευελιξία στις επενδυτικές επιλογές
Συνέντευξη στον Ξένιο Μεσαρίτη
Με πόσο εισόδημα θα ζούμε όταν σταματήσουμε να εργαζόμαστε; Για τον Κωνσταντίνο Νεοφύτου και τον Στέλιο Παλάοντα του Polaris Pensions, ο προγραμματισμός χρειάζεται να ξεκινά από τα πρώτα χρόνια της επαγγελματικής πορείας. Ως σημείο αναφοράς για τη διατήρηση του βιοτικού επιπέδου μετά την αφυπηρέτηση, τοποθετούν το επιθυμητό συνταξιοδοτικό εισόδημα στο 70%–80% του τελευταίου καθαρού μισθού, υπογραμμίζοντας τη σημασία της έγκαιρης αποταμίευσης και της Χρηματοοικονομικής Παιδείας.
Στη συνέντευξή τους στο Economy Today, ζητούν ολοκληρωμένη προσέγγιση και για τους τρεις Πυλώνες του συνταξιοδοτικού συστήματος και καταθέτουν συγκεκριμένη πρόταση για την επέκταση των Ταμείων Προνοίας στον Ιδιωτικό τομέα. «Προτείνουμε την υποχρεωτική συμμετοχή μαζί με το δικαίωμα κάθε εργαζόμενου να επιλέγει ο ίδιος το Ταμείο Προνοίας του», σημειώνουν. Στο πλαίσιο αυτό, προκρίνουν τη δυνατότητα μεταφοράς των συσσωρευμένων δικαιωμάτων σε άλλο Ταμείο ή διατήρησής τους όταν αλλάζει ο εργοδότης, καθώς και τον περιορισμό των πρόωρων αναλήψεων.
Η εφαρμογή, όπως εξηγούν, πρέπει να επιτρέπει σε εργαζόμενους και επιχειρήσεις να προσαρμοστούν στο πρόσθετο κόστος. Οι εισφορές, στις οποίες θα συμμετέχουν και οι εργοδότες, προτείνουν «να ξεκινούν από χαμηλό ποσοστό και να αυξάνονται μέσα σε λίγα χρόνια». Παράλληλα, θέτουν ζητήματα εποπτείας, διακυβέρνησης, συγκρίσιμης ενημέρωσης και ανώτατου ορίου χρεώσεων για τα Ταμεία που θα συμμετέχουν στο προτεινόμενο σύστημα.
Ιδιαίτερη έμφαση δίνουν στις μικρότερες επιχειρήσεις και στον ρόλο των πολυεπιχειρησιακών σχημάτων στη συγκέντρωση του κόστους διαχείρισης και συμμόρφωσης. Παρουσιάζοντας το Polaris Pensions, το οποίο ιδρύθηκε το 2010, εξηγούν τη λειτουργία των ατομικών λογαριασμών εισφορών, τις πέντε επενδυτικές στρατηγικές και τη δυνατότητα κάθε μέλους να επιλέγει σύμφωνα με το προφίλ του και τον χρόνο που απομένει μέχρι τη συνταξιοδότηση.
Όπως προγραμματίζουμε την αγορά κατοικίας, τις σπουδές των παιδιών ή ένα αυτοκίνητο, πρέπει να σχεδιάζουμε και τη διαβίωσή μας μετά τη συνταξιοδότηση; Τι χρειάζεται να υπολογίζει ένας εργαζόμενος από τα πρώτα χρόνια της εργασίας του, ώστε να γνωρίζει τι μπορεί να αναμένει από τις Κοινωνικές Ασφαλίσεις και πώς θα καλύψει ενδεχόμενο κενό εισοδήματος; Πού εντοπίζετε τα μεγαλύτερα συμπτώματα Χρηματοοικονομικού Αναλφαβητισμού;
Η συνταξιοδότηση δεν είναι απλώς το τέλος της επαγγελματικής μας πορείας. Είναι ένα νέο κεφάλαιο ζωής, που αξίζει να σχεδιάσουμε από σήμερα.
Όπως ακριβώς φροντίζουμε να αποταμιεύουμε για την αγορά οικίας ή για τις σπουδές των παιδιών μας, εξίσου σημαντικό είναι όπως φροντίσουμε εγκαίρως να δημιουργήσουμε ένα πλάνο αποταμίευσης για να διασφαλίσουμε μία αξιοπρεπή και άνετη ζωή όταν συνταξιοδοτηθούμε.
Δυστυχώς όμως, παρατηρείται το φαινόμενο ότι δεν δίδεται η πρέπουσα σημασία στη διασφάλιση αξιοπρεπούς συνταξιοδότησης.
Αυτό έχει ως αποτέλεσμα πολλοί συνταξιούχοι να λαμβάνουν συντάξεις κάτω από το όριο φτώχειας στην Κύπρο. Οι πολίτες δυστυχώς αδυνατούν να κατανοήσουν τη σημαντικότητα της διαχείρισης του καθημερινού προϋπολογισμού και την έλλειψη αποταμίευσης για έκτακτες ανάγκες.
Για μία άνετη συνταξιοδότηση και για να παραμείνει αναλλοίωτο το βιοτικό επίπεδο, ο καθένας από εμάς πρέπει να υπολογίζει ότι η σύνταξή του πρέπει να είναι 70%-80% του τελευταίου καθαρού μισθού του. Και δυστυχώς, για τους πλείστους των συμπολιτών μας, το Ταμείο Κοινωνικών Ασφαλίσεων αδυνατεί να προσεγγίσει τα πιο πάνω ποσοστά. Συνεπώς, είναι στο χέρι του καθενός από εμάς να προγραμματίσουμε τις αποταμιεύσεις μας έγκαιρα και σε νεαρή ηλικία, ούτως ώστε να ενισχύσουμε τη σύνταξή μας.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ
Η συνταξιοδοτική μεταρρύθμιση αναμένεται να επιφέρει σημαντικές αλλαγές. Πόσο σημαντική θεωρείτε την ενίσχυση του δεύτερου Πυλώνα και ειδικότερα των Ταμείων Προνοίας για τη διασφάλιση επαρκούς συνταξιοδοτικού εισοδήματος; Θεωρείτε ότι η μεταρρύθμιση πρέπει να αντιμετωπίζει συνολικά και τους τρεις Πυλώνες του συνταξιοδοτικού συστήματος;
Σε ό,τι αφορά τον δεύτερο Πυλώνα ευελπιστούμε ότι η μεταρρύθμιση θα περιλαμβάνει ενέργειες θεσμικής ενίσχυσης των Ταμείων Προνοίας, καθώς και τόνωση της ιδιωτικής αποταμίευσης (τρίτος Πυλώνας).
Η επιλογή όπως προηγηθεί η μεταρρύθμιση του πρώτου Πυλώνα, αφήνοντας τα Ταμεία Προνοίας να ακολουθήσουν χωριστή πορεία, αποτελεί μια στρατηγική σταδιακής υλοποίησης με σημαντικές προκλήσεις. Αν και ο πρώτος Πυλώνας αποτελεί τη βάση για το σύνολο του πληθυσμού, λόγω και της προβλεπόμενης γήρανσης του πληθυσμού, κρίνεται ότι η διασφάλιση επαρκών συντάξεων για τις μελλοντικές γενιές, δεν μπορεί να είναι εφικτή χωρίς την περίληψή του 2ου Πυλώνα σε ένα ολοκληρωμένο πλαίσιο μεταρρύθμισης και καταρτισμό ανάλογης στρατηγικής.
Στη συζήτηση για τον δεύτερο Πυλώνα και όταν ξεκινήσει, παραμένει ανοικτό το ενδεχόμενο υποχρεωτικής συμμετοχής των εργαζομένων σε Ταμεία Προνοίας. Ποια είναι η θέση σας; Πώς θα έπρεπε να θεσμοθετηθεί ένα τέτοιο σύστημα ως προς τις εισφορές των εργαζομένων και εργοδοτών, την κάλυψη των μικρών επιχειρήσεων και τη δυνατότητα επιλογής Ταμείου;
Η θέση μας είναι σαφής: όλοι οι εργαζόμενοι και οι εργοδότες του Ιδιωτικού τομέα πρέπει υποχρεωτικά να συμμετέχουν σε Ταμείο Προνοίας.
Σήμερα σημαντικό ποσοστό των εργαζομένων του Ιδιωτικού τομέα, κυρίως σε μικρομεσαίες επιχειρήσεις, δεν έχει καμία πρόσβαση σε επαγγελματική σύνταξη.
Οι εργαζόμενοι αυτοί θα βασιστούν αποκλειστικά στη σύνταξη των Κοινωνικών Ασφαλίσεων, η οποία ενδεχομένως να μην επαρκέσει για να διατηρήσουν το βιοτικό τους επίπεδο μετά την αφυπηρέτηση. Η καθολική κάλυψη είναι απαραίτητη για τη μείωση των συνταξιοδοτικών ανισοτήτων.
Θα προκρίνατε υποχρεωτική συμμετοχή ή αυτόματη εγγραφή με δικαίωμα αποχώρησης; Και πώς θα διανέμονταν τα λεφτά που θα αποταμιεύονταν και επενδύονταν για τον κάθε εργαζόμενο;
Προκρίνουμε την υποχρεωτική συμμετοχή και όχι την αυτόματη εγγραφή με δικαίωμα αποχώρησης. Η διεθνής εμπειρία δείχνει ότι, όπου ισχύει αυτόματη εγγραφή, το δικαίωμα αποχώρησης το ασκούν συχνότερα οι χαμηλόμισθοι και οι νεότεροι εργαζόμενοι, αυτοί δηλαδή που χρειάζονται περισσότερο τη συνταξιοδοτική αποταμίευση. Επιπλέον, με την αυτόματη εγγραφή ο εργαζόμενος εντάσσεται παθητικά σε ένα Ταμείο και σε μια επενδυτική στρατηγική που έχουν επιλέξει άλλοι για λογαριασμό του.
Αντίθετα, προτείνουμε την υποχρεωτική συμμετοχή μαζί με το δικαίωμα κάθε εργαζόμενου να επιλέγει ο ίδιος το Ταμείο Προνοίας του.
Έτσι εξασφαλίζεται καθολική κάλυψη και ταυτόχρονα ο εργαζόμενος γίνεται ενεργός αποταμιευτής. Συγκρίνει χρεώσεις, αποδόσεις, ποιότητα διακυβέρνησης και εξυπηρέτησης και αναλαμβάνει την ευθύνη για τη συνταξιοδότησή του. Με αυτόν τον τρόπο η μεταρρύθμιση γίνεται και εργαλείο Χρηματοοικονομικού Αλφαβητισμού.
Παράλληλα, ο υγιής ανταγωνισμός ανάμεσα στα Ταμεία λειτουργεί προς όφελος των μελών. Απαραίτητη προϋπόθεση είναι η πλήρης ευελιξία στη διαχείριση των δικαιωμάτων π.χ. το μέλος πρέπει να μπορεί να μεταφέρει τα συσσωρευμένα δικαιώματά του σε άλλο Ταμείο ή να τα διατηρεί όταν αλλάζει εργοδότη.
Για την εφαρμογή του συστήματος δεν χρειάζεται να δημιουργηθούν νέες κρατικές δομές, γιατί η υποδομή υπάρχει ήδη και αποδίδει. Τα πολυεπιχειρησιακά Ταμεία Προνοίας λειτουργούν στην Κύπρο για περισσότερα από δέκα χρόνια. Σήμερα εξυπηρετούν ήδη συνολικά πέραν των 20.000 εργαζομένων και περισσότερους από 1.000 εργοδότες. Εποπτεύονται από τον Έφορο ΙΕΣΠ και συμμορφώνονται με τις αυστηρές απαιτήσεις του Ν.10(Ι)/2020.
Το κράτος μπορεί να ορίσει τα ελάχιστα κριτήρια που πρέπει να πληροί ένα Ταμείο για να δέχεται μέλη στο πλαίσιο της υποχρεωτικής συμμετοχής. Τα κριτήρια αυτά αφορούν την εποπτεία, τη διακυβέρνηση, τη διαφάνεια και ένα ανώτατο όριο χρεώσεων.
Παράλληλα, μπορεί να τηρεί δημόσιο κατάλογο των επιλέξιμων Ταμείων, με συγκρίσιμα στοιχεία κόστους και αποδόσεων.
Τα υφιστάμενα Ταμεία Προνοίας που προέρχονται από συλλογικές συμβάσεις και πληρούν τα κριτήρια αυτά πρέπει να αναγνωρίζονται χωρίς καμία διαταραχή. Μπορεί επίσης να υπάρξει ειδική πρόνοια για όσους δεν επιλέξουν Ταμείο μέσα σε εύλογη προθεσμία. Αυτοί θα εντάσσονται σε ένα από τα επιλέξιμα Ταμεία και θα έχουν δικαίωμα μεταφοράς οποτεδήποτε, όχι όμως δικαίωμα εξαίρεσης.
Οι εισφορές πρέπει να καταβάλλονται τόσο από τον εργαζόμενο όσο και από τον εργοδότη. Πρέπει επίσης να εισαχθούν σταδιακά: να ξεκινούν από χαμηλό ποσοστό και να αυξάνονται μέσα σε λίγα χρόνια. Έτσι το πρόσθετο κόστος μπορεί να απορροφηθεί ομαλά. Ο εργαζόμενος θα διατηρεί το δικαίωμα να εισφέρει εθελοντικά μεγαλύτερο ποσοστό.
Η φορολογική έκπτωση των εισφορών πρέπει να διατηρηθεί και όπου χρειάζεται, να ενισχυθεί. Αυτό ισχύει ιδιαίτερα για τις μικρές επιχειρήσεις, για τις οποίες μπορεί να εξεταστεί και μεγαλύτερη μεταβατική περίοδος. Για αυτές τις επιχειρήσεις τα πολυεπιχειρησιακά Ταμεία αποτελούν τη μόνη βιώσιμη λύση.
Σε ένα σύστημα υποχρεωτικής συμμετοχής θεωρούμε σκόπιμο να περιοριστεί η πρόωρη ανάληψη όταν το μέλος αλλάζει εργοδότη. Σε αυτή την περίπτωση τα δικαιώματα θα μεταφέρονται σε άλλο Ταμείο ή θα παραμένουν στο ίδιο. Θεωρούμε επίσης σκόπιμο να εξεταστεί, εκτός από το εφάπαξ, η δυνατότητα περιοδικής καταβολής.
Με βάση τις ευρωπαϊκές απαιτήσεις και τις συστάσεις για ενίσχυση της εποπτείας, τι πρέπει να αλλάξει στη λειτουργία και στον έλεγχο των Ταμείων Προνοίας στην Κύπρο; Πώς συνδυάζεται η προστασία των μελών με το κόστος συμμόρφωσης, ιδιαίτερα για τα μικρά Ταμεία και ποιος μπορεί να είναι ο ρόλος των πολυεπιχειρησιακών σχημάτων;
Ο Έφορος Ιδρυμάτων Επαγγελματικών Συνταξιοδοτικών Παροχών (ΙΕΣΠ) της Κύπρου απέστειλε επείγουσα εγκύκλιο/επιστολή προς όλα τα Ταμεία Προνοίας και Συντάξεως(«Ταμείο»), τονίζοντας την προσοχή στην υποχρεωτική και άμεση συμμόρφωση με τις πρόνοιες του Νόμου Ν.10(Ι)/2020 και της Οδηγίας 2/2024 (ΚΔΠ 344/2024). Οι μεταβατικές περίοδοι έχουν παρέλθει οριστικά και κάθε Ταμείο οφείλει να καλύπτει αυστηρές προδιαγραφές διακυβέρνησης, ελέγχου και διαφάνειας.
Ειδικότερα:
-Διαχειριστική Επιτροπή: Πρέπει να απαρτίζεται από τουλάχιστον 3 μέλη, τα οποία οφείλουν να πληρούν αυστηρά κριτήρια καταλληλόλητας και εντιμότητας.
-Ανεξάρτητες Λειτουργίες Ελέγχου: Προβλέπεται η εγκαθίδρυση τριών ανεξάρτητων λειτουργιών ελέγχου, (α) Λειτουργία Διαχείρισης Κινδύνων, (β) Λειτουργία Εσωτερικού Ελέγχου και (γ) Αναλογιστική Λειτουργία.
-Εσωτερικές Πολιτικές και Διαδικασίες: Απαιτείται η θέσπιση πολιτικών για τη Διαχείριση Κινδύνων, Εσωτερικού Ελέγχου, Αναλογιστικών Δραστηριοτήτων, Εξωτερικών Αναθέσεων, Αμοιβών, Σύγκρουσης Συμφερόντων και Υπηρεσιών Θεματοφυλακής.
-Θεματοφυλακή: Επιβάλλεται ο διορισμός αδειοδοτημένου ανεξάρτητου Θεματοφύλακα για τη φύλαξη των στοιχείων ενεργητικού και την επίβλεψη, με υποχρεωτικό διαχωρισμό των λογαριασμών.
-Διαφάνεια και ενημέρωση των μελών: Τέλος, τα Ταμεία υποχρεούνται να παρέχουν ετήσιες δηλώσεις συνταξιοδοτικών παροχών στα μέλη τους, με πληροφορίες για τη συνταξιοδοτική τους αποταμίευση, τις αποδόσεις και τις σχετικές χρεώσεις.
Όλες οι πιο πάνω ενέργειες για συμμόρφωση αποσκοπούν στην προστασία των μελών και όπως είναι κατανοητό, το κόστος συμμόρφωσης είναι υψηλό και το επωμίζεται το κάθε μέλος ενός Ταμείου Προνοίας. Είναι εδώ που ο ρόλος των πολύ-επιχειρησιακών σχημάτων είναι καθοριστικός αφού επιτρέπει, κυρίως σε μικρομεσαίες επιχειρήσεις αλλά και αυτοργοδοτούμενους, να αποκτήσουν ανταγωνιστικό πλεονέκτημα που δεν θα μπορούσαν να πετύχουν μόνοι τους.
Τι ακριβώς είναι το Polaris, πότε δημιουργήθηκε και ποιες ανάγκες ήρθε να καλύψει; Πώς λειτουργεί στην πράξη η συμμετοχή μιας επιχείρησης και των εργαζομένων της και τι προσφέρει το πολύ-επιχειρησιακό μοντέλο σε σχέση με ένα αυτοτελές Ταμείο Προνοίας;
Το Polaris Pensions ιδρύθηκε το 2010 και είναι ένα πολύ-επιχειρησιακό, ανοικτού τύπου Ταμείου Προνοίας, εγκεκριμένο και εποπτευόμενο από τον Έφορο Ταμείων Επαγγελματικών Συνταξιοδοτικών Παροχών του Υπουργείου Εργασίας (Αρ.εγγραφής Τ.Π.2863). Αποτελεί ξεχωριστή νομική οντότητα και ανήκει στα μέλη του. Το κάθε μέλος έχει τη δυνατότητα ψήφου στο Ταμείο, καθώς επίσης να συμμετάσχει στη Διαχειριστική Επιτροπή του αφού, ανά τριετία, διενεργούνται εκλογές της Διαχειριστικής Επιτροπής. Είναι διαθέσιμο προς όλους τους εργοδότες και εργαζόμενους μέσω μίας απλής διαδικασίας εγγραφής.
Ο εργοδότης προσφέρει σε κάθε εργαζόμενο τη δυνατότητα συμμετοχής του στο Ταμείο. Η συμμετοχή ενός εργαζόμενου είναι προαιρετική και οποιοσδήποτε εργαζόμενος επιλέξει τη συμμετοχή του στο Ταμείο, τότε η διαδικασία είναι απλή και γρήγορη. Ο κάθε εργαζόμενος έχει το δικαίωμα να επιλέξει το ποσοστό ή το ποσό των δικών του εισφορών– δηλαδή, το ποσό που θα συνεισφέρει μηνιαία ως ποσό αποταμίευσης στο Ταμείο από τον μισθό του.
Οι μηνιαίες εισφορές που αποκόπτονται από τον μισθό τού κάθε μέλους πιστώνονται στον λογαριασμό «Α» του κάθε μέλους και το επιπρόσθετο που καταβάλλει ο εργοδότης πιστώνονται στον λογαριασμό «Β» του κάθε μέλους.
Το σύνολο των εισφορών επενδύεται ανάλογα με τον τρόπο που επιλέγει το κάθε μέλος να επενδυθεί, ανάλογα με την επιθυμητή στρατηγική πολιτική που το κάθε μέλος επιλέγει.
Ένα πολύ-επιχειρησιακό Ταμείο Προνοίας διαφέρει ουσιαστικά από ένα αυτοτελές (μονό-εταιρικό) Ταμείο Προνοίας στους τομείς της Διαχείρισης, του κόστους και της ευθύνης.
Συγκεκριμένα:
-Οικονομίες Κλίμακας: H συγκέντρωση κεφαλαίων από πολλές επιχειρήσεις και τους εργαζόμενους τους, δίδει τη δυνατότητα χαμηλότερων χρεώσεων στη διαχείριση των κεφαλαίων και στις λειτουργικές δαπάνες.
-Απαλλαγή Ευθύνης Εργοδότη μέσω Ανεξάρτητης Επαγγελματικής Διαχείρισης: Ο εργοδότης απαλλάσσεται από την ευθύνη συμμόρφωσης με τις κανονιστικές οδηγίες του Εφόρου ΙΕΣΠ, αφού το πολύ-επιχειρησιακό Ταμείο διοικείται και διαχειρίζεται από επαγγελματίες διαχειριστές και πάροχους υπηρεσιών.
-Μηδενικό Κόστος για τον Εργοδότη: Τέλος, η επιχείρηση που συμμετάσχει σε πολύ-επιχειρησιακό Ταμείο δεν επιβαρύνεται οποιαδήποτε έξοδα ίδρυσης, συντήρησης ή εναρμόνισης με τους κανόνες συμμόρφωσης.
Ένα πολύ-επιχειρησιακό Ταμείο αποτελεί ουσιαστικά μία έτοιμη λύση προς όλους τους εργαζόμενους, ορθά δομημένη, χωρίς κόστος για τον εργοδότη και με πλήρη διαφάνεια προς τα μέλη του.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ

Ποιες επενδυτικές επιλογές προσφέρει το Polaris και πώς συνδέονται με την ηλικία, τον χρόνο μέχρι την αφυπηρέτηση και τον κίνδυνο που μπορεί να αναλάβει κάθε μέλος; Μπορείτε να παρουσιάσετε τις χρεώσεις και τις καθαρές αποδόσεις ανά στρατηγική, με σαφή περίοδο αναφοράς και διάκριση των πραγματικών αποτελεσμάτων από τυχόν προσομοιώσεις;
Το Polaris Pensions προσφέρει πέντε επενδυτικές στρατηγικές, α) στρατηγική μετρητών, (β) συντηρητική στρατηγική, (γ) ισόρροπη στρατηγική, (δ) αναπτυξιακή στρατηγική και (ε) δυναμική στρατηγική.
Το κάθε μέλος μπορεί να διαλέξει την προσωπική του επενδυτική στρατηγική αναλόγως του προσωπικού του επενδυτικού προφίλ, την ηλικία του, την εναπομείνασα περίοδο εργοδότησης μέχρι τη συντάξιμη ηλικία. Η επιλογή της επενδυτικής στρατηγικής αποτελεί αναφαίρετο δικαίωμα του κάθε μέλους και διατηρεί τη δυνατότητα αλλαγής της επιλογής τους δύο φορές ανά έτος.
Το Polaris Pensions διατηρεί μία ενιαία χρέωση και θεωρείται από τις πιο χαμηλές στην αγορά. Με εξαίρεση τη στρατηγική των μετρητών που το Polaris Pensions χρεώνει ετήσιο τέλος 0,50% επί των σωρευμένων συνταξιοδοτικών δικαιωμάτων του μέλους, για όλες τις υπόλοιπες επενδυτικές στρατηγικές, το ετήσιο τέλος ανέρχεται στο 0,60%.
Αξίζει να αναφέρουμε ότι, στο Polaris Pensions, δεν υφίστανται χρεώσεις εγγραφής ή αποχώρησης από το Ταμείο, χρεώσεις κατά την αλλαγή της στρατηγικής ή και συνεισφοράς και ούτε ελάχιστες μηνιαίες χρεώσεις. Οι χαμηλές χρεώσεις ισχύουν ανεξαίρετα για όλα τα μέλη του Ταμείου.
|
|

Όσον αφορά τις αποδόσεις των στρατηγικών επενδύσεων, το Polaris Pensions κατατάσσεται στα κορυφαία της αγοράς, γεγονός που επιβεβαιώνεται από τη συνεχή εμπιστοσύνη που μας επιδεικνύουν ολοένα και περισσότεροι εργοδότες και μέλη. Κατά τα τελευταία χρόνια, το Polaris Pensions παρουσιάζει ραγδαία αύξηση τόσο στους εργοδότες που συμμετάσχουν στο Ταμείο (2020:11 εργοδότες/2026:114 εργοδότες) όσο και στα μέλη που μας εμπιστεύονται τα συνταξιοδοτικά τους δικαιώματα (2020:113 μέλη /2026:2185 μέλη).
Τέλος, η επιτυχία του Polaris Pensions βασίζεται στην άριστη διακυβέρνηση και τον εξειδικευμένο ρόλο συνεργατών (ARGUS Stockbrokers Ltd, Τράπεζα Κύπρου, C.Y. Actuaries και Nexia Poyiadjis), οι οποίοι διασφαλίζουν την επενδυτική ασφάλεια, διαφάνεια και έλεγχο του Ταμείου.
|
|

Δημοσιεύθηκε στο τεύχος Νοεμβρίου του περιοδικού Economy Today που κυκλοφόρησε 1/11
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ