Offcanvas
Offcanvas
Πώς εξελίσσονται οι τιμές του ντίζελ - Ο ρόλος της Κίνας και ο πληθωρισμός
Αυξημένες πιέσεις στις τιμές του ντίζελ στην Ευρώπη, χωρίς ωστόσο να διαφαίνεται άμεσος κίνδυνος ελλείψεων, διαπιστώνει η BNP Paribas, καθώς η κρίση στη Μέση Ανατολή έχει περιορίσει τις διαθέσιμες ποσότητες και έχει εντείνει τον ανταγωνισμό για την εξασφάλιση προμηθειών.
Την ίδια ώρα, ενδεχόμενη απαγόρευση των αμερικανικών εξαγωγών ντίζελ θα επιδείνωνε τις συνθήκες στην ευρωπαϊκή αγορά, η οποία εξαρτάται σε σημαντικό βαθμό από τις εισαγωγές και διαθέτει περιορισμένα περιθώρια αύξησης της εγχώριας παραγωγής.
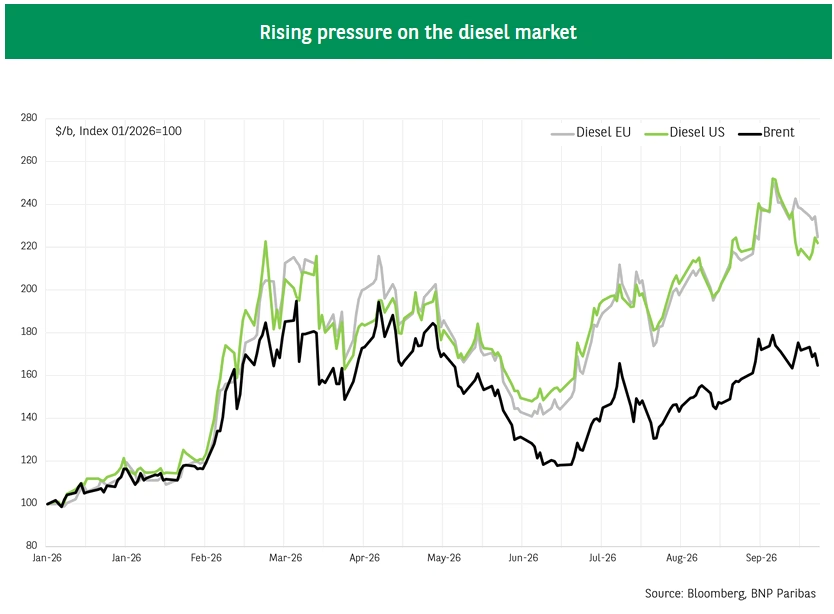
Σύμφωνα με την ανάλυση της BNP Paribas, από τα τέλη Φεβρουαρίου οι τιμές του ντίζελ στην Ευρώπη έχουν διπλασιαστεί, καταγράφοντας άνοδο 100%, όταν την ίδια περίοδο η τιμή του αργού πετρελαίου αυξήθηκε κατά 46%. Στις ΗΠΑ, οι τιμές του ντίζελ έχουν ενισχυθεί κατά 76%.
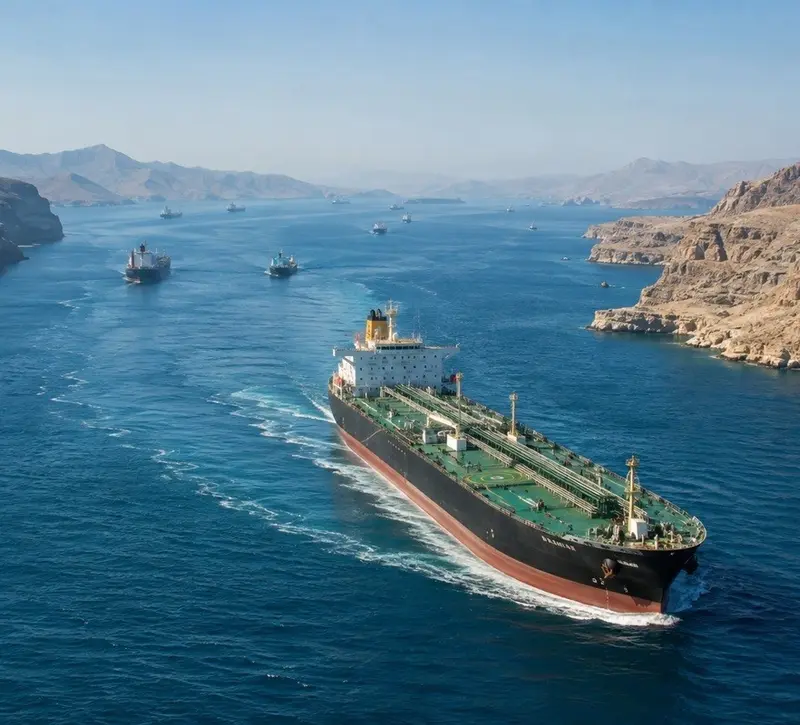
Η μεγαλύτερη άνοδος του διυλισμένου προϊόντος αντανακλά τις ιδιαίτερα περιορισμένες συνθήκες προσφοράς, καθώς οι διαταραχές στις μεταφορές μέσω των Στενών του Ορμούζ, η αναστολή ρωσικών εξαγωγών λόγω πολεμικών ζημιών και η υποχώρηση των κινεζικών εξαγωγών έχουν περιορίσει τις διαθέσιμες ποσότητες στη διεθνή αγορά.
Οι αποστολές ντίζελ μέσω των Στενών του Ορμούζ, που πριν από την έναρξη της σύγκρουσης αντιστοιχούσαν περίπου στο 17% του παγκόσμιου θαλάσσιου εμπορίου του προϊόντος, έχουν μειωθεί κατά περίπου 75%. Παράλληλα, η διακοπή των ρωσικών εξαγωγών στερεί από την αγορά περίπου το 12% των θαλάσσιων εξαγωγών ντίζελ.
Η Κίνα, αντί να λειτουργήσει ως παράγοντας εξισορρόπησης, ανέστειλε από τον Απρίλιο τις εξαγωγές διυλισμένων προϊόντων προς την υπόλοιπη Ασία, ενώ η σταδιακή επανεκκίνησή τους τους τελευταίους δύο μήνες παραμένει εύθραυστη, καθώς τα αποθέματα ντίζελ βρίσκονται στο χαμηλότερο επίπεδο των τελευταίων 15 μηνών.
Αντίβαρο στις πιέσεις αποτέλεσαν οι αυξημένες αμερικανικές εξαγωγές διυλισμένων προϊόντων, οι οποίες κατά το πρώτο εξάμηνο του 2026 ήταν κατά μέσο όρο 25% υψηλότερες σε σχέση με τον μέσο όρο της τελευταίας πενταετίας.
Ωστόσο, η ενίσχυση των εξαγωγών συνοδεύτηκε από λειτουργία των διυλιστηρίων κοντά στη μέγιστη δυναμικότητά τους και από μείωση των αποθεμάτων μεσαίων αποσταγμάτων κατά 11% σε σχέση με τον μέσο όρο της πενταετίας, στα μέσα Σεπτεμβρίου. Η εξέλιξη αυτή έχει περιορίσει τα περιθώρια στην αμερικανική αγορά, με τις τιμές του ντίζελ κίνησης στις ΗΠΑ να έχουν αυξηθεί κατά 68% από τα τέλη Φεβρουαρίου και κατά 74% σε ετήσια βάση.
Η εξάρτηση της Ευρώπης από τις εισαγωγές
Η ευρωπαϊκή αγορά εμφανίζει ιδιαίτερη ευπάθεια σε περίπτωση περιορισμού ή πλήρους διακοπής των αμερικανικών εξαγωγών. Σύμφωνα με στοιχεία της Eurostat που επικαλείται η BNP Paribas, οι εισαγωγές κάλυψαν το 46% της ευρωπαϊκής ζήτησης για ντίζελ κατά το πρώτο εξάμηνο του 2026, με το 40% αυτών να προέρχεται από τις ΗΠΑ. Την ίδια στιγμή, η Ευρώπη έχει χάσει σημαντικό μέρος της διυλιστικής της δυναμικότητας τα τελευταία χρόνια, ενώ τα διυλιστήρια που παραμένουν σε λειτουργία κινούνται κοντά στα ανώτατα επίπεδα παραγωγής τους, περιορίζοντας τη δυνατότητα άμεσης αναπλήρωσης των εισαγωγών.
Παρά τις πιέσεις, η BNP Paribas εκτιμά ότι ο κίνδυνος ελλείψεων βραχυπρόθεσμα παραμένει περιορισμένος. Τα εμπορικά αποθέματα ντίζελ στην περιοχή Άμστερνταμ – Ρότερνταμ – Αμβέρσα (ARA) βρίσκονται σε ιστορικά χαμηλά επίπεδα, περίπου στα 12 εκατ. βαρέλια, μειωμένα κατά 23% σε σχέση με τα τέλη Σεπτεμβρίου 2025.
Ωστόσο, τα στρατηγικά αποθέματα έκτακτης ανάγκης της Ευρωπαϊκής Ένωσης κρίνονται επαρκή, σύμφωνα με την Ευρωπαϊκή Επιτροπή. Η Eurostat τα υπολόγιζε τον Ιούνιο του 2026 σε 270 εκατ. βαρέλια, ποσότητα σταθερή σε ετήσια βάση και ισοδύναμη με περίπου 60 ημέρες κατανάλωσης στην ΕΕ.
Το σενάριο νέων ανατιμήσεων και ο πληθωρισμός
Για το τελευταίο τρίμηνο του 2026, η BNP Paribas εκτιμά ότι οι τιμές του ντίζελ είναι πιθανό να συνεχίσουν την ανοδική τους πορεία, καθώς οι τιμές του αργού αναμένεται να παραμείνουν υψηλές λόγω των συνεχιζόμενων εντάσεων στον Περσικό Κόλπο, ενώ η επιστροφή των ρωσικών και μεσανατολικών εξαγωγών σε κανονικά επίπεδα δεν θεωρείται πιθανή έως το τέλος του έτους.
Πρόσθετες πιέσεις θα μπορούσαν να προκύψουν από την έναρξη της περιόδου συντήρησης των ευρωπαϊκών διυλιστηρίων και την εποχική αύξηση της ζήτησης στις ΗΠΑ, ενόψει της αγροτικής συγκομιδής και της προετοιμασίας για τον χειμώνα.
Στο βασικό σενάριο της τράπεζας, το περιθώριο διύλισης του ντίζελ (crack spread) θα μπορούσε να αυξηθεί κατά 5% το τέταρτο τρίμηνο, σε σύγκριση με τα τέλη Σεπτεμβρίου, προτού υποχωρήσει σταδιακά το 2027. Σε ένα ενδιάμεσο σενάριο, με άνοδο 10%, οι αμερικανικές εξαγωγές θα δεχθούν μέτριους περιορισμούς και τα ευρωπαϊκά αποθέματα θα μειωθούν περαιτέρω.
Στο δυσμενέστερο σενάριο, με αύξηση του περιθωρίου διύλισης κατά 35%, οι περιορισμοί στις αμερικανικές εξαγωγές θα είναι σημαντικοί, ενώ η ευρωπαϊκή αντίδραση θα καθυστερήσει.
Οι εξελίξεις θα επηρεάσουν και την πορεία του πληθωρισμού στην Ευρωζώνη. Με βάση το βασικό σενάριο της BNP Paribas, ο γενικός πληθωρισμός αναμένεται να κορυφωθεί στο 4,1% τον Ιανουάριο του 2027, προτού υποχωρήσει σταδιακά προς το 2% έως το τέλος του έτους.
Μια αύξηση του crack spread κατά 5% θα ανέβαζε την κορύφωση στο 4,2%, ενώ στο ενδιάμεσο σενάριο, με αύξηση 10%, ο πληθωρισμός θα έφθανε στο 4,3%.
Στο δυσμενέστερο σενάριο, η πρόσθετη πληθωριστική επίδραση θα μπορούσε να προσεγγίσει τις 0,6 ποσοστιαίες μονάδες στις αρχές του 2027, οδηγώντας τον πληθωρισμό πάνω από το 4,6%.
Σε αυτή την περίπτωση, σύμφωνα με την BNP Paribas, οι επιχειρήσεις θα είχαν μικρότερα περιθώρια απορρόφησης του αυξημένου κόστους, με αποτέλεσμα οι ανατιμήσεις να επεκταθούν πέρα από τα καύσιμα και σε ευρύτερες κατηγορίες προϊόντων, όπως τα τρόφιμα και τα βιομηχανικά αγαθά. Η αποκλιμάκωση των πιέσεων θα ήταν, επομένως, πιο αργή.
Πηγή: ot.gr
Διαβάστε επίσης: Σύνδεσμος Καταναλωτών: Αυξήθηκαν οι τιμές σε καφέ και παιδικές τροφές παρά τον μηδενικό ΦΠΑ



.jpg/54560564875764a18a7ea6d40c559737.webp)



.jpg/e8a7ede4d59f131043dcce9aead7464a.webp)