Offcanvas
Offcanvas
Ελλάδα
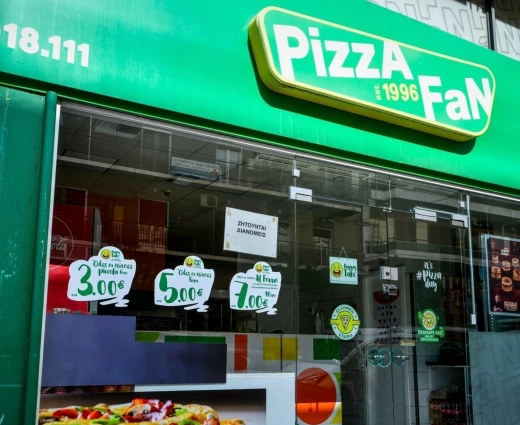
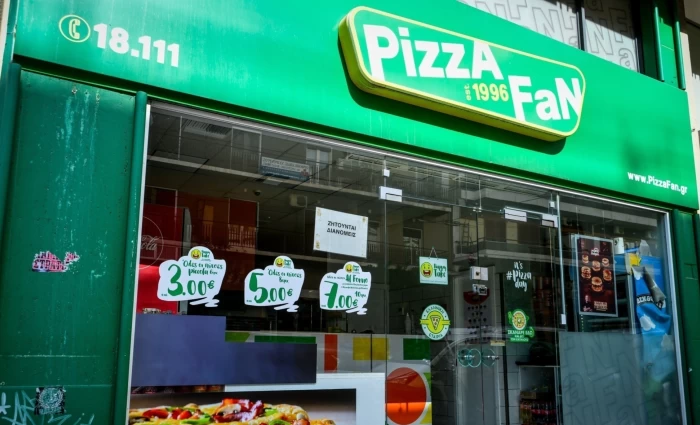
Pizza Fan: «Κέρασμα» το 21% των παραγγελιών, οι αποδείξεις που δεν εκδίδονταν και οι μειωμένες ασφαλιστικές εισφορές
24-10-2026
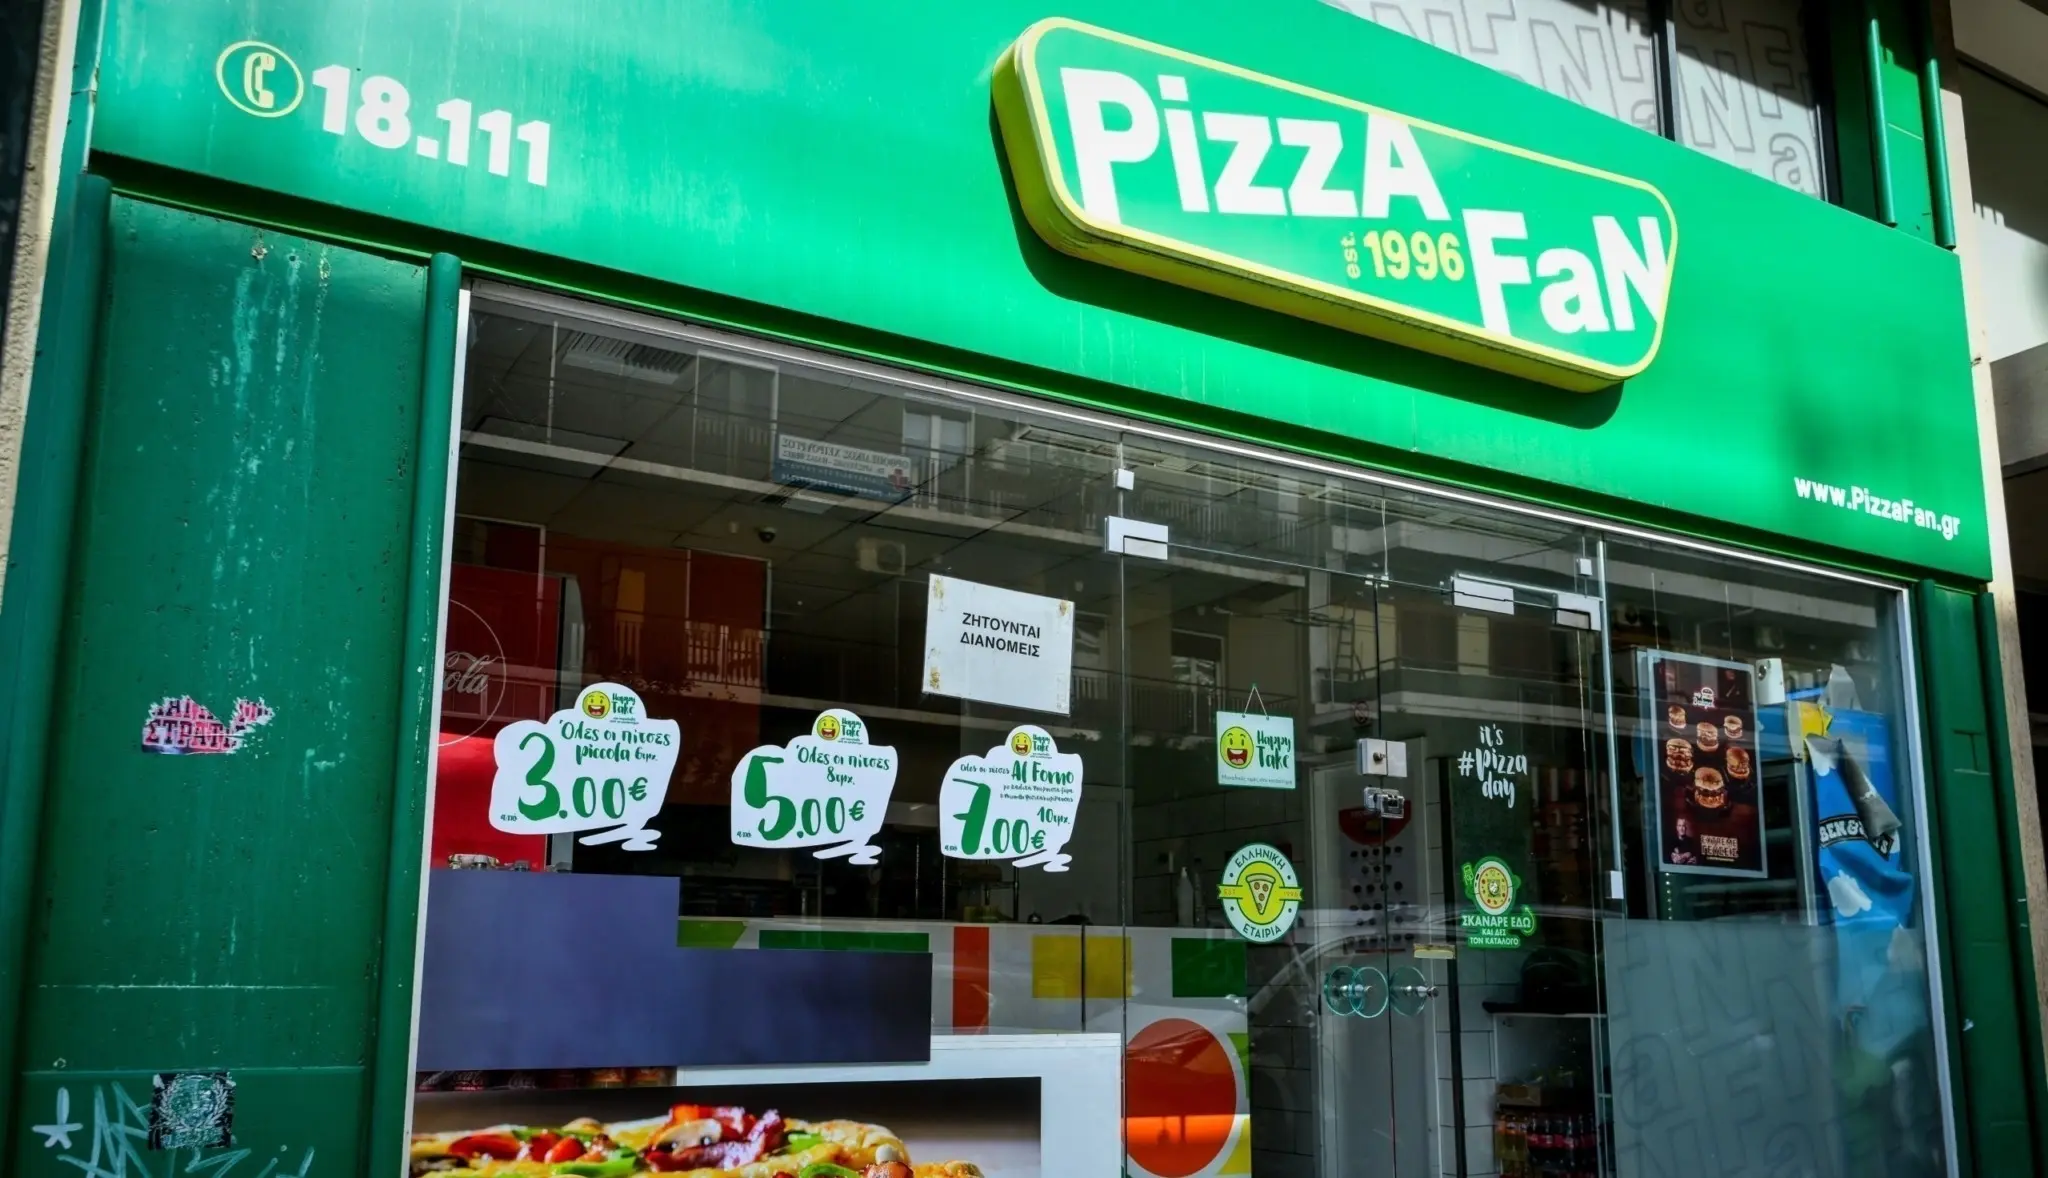
Η ΕΛΑΣ εντόπισε «ύποπτες» παραγγελίες ήδη από το 2016 – Σχεδόν το 21% από κάθε κατάστημα δηλωνόταν ως «κέρασμα» - Μία φορά τον μήνα οργανωνόταν συνάντηση σε εμπορικό κέντρο για την διακίνηση των μετρητών
Έναν οργανωμένο μηχανισμό απόκρυψης εισπράξεων, ο οποίος φέρεται να λειτουργούσε μέσα από το σύστημα παραγγελιοληψίας των καταστημάτων Pizza Fan, περιγράφει η δικογραφία που συνέταξε η Ελληνική Αστυνομία και υπέβαλε στην Εισαγγελία Πρωτοδικών Αθηνών. Στο επίκεντρο της έρευνας βρίσκεται η δυνατότητα καταχώρισης και εκτέλεσης παραγγελιών χωρίς την έκδοση των αντίστοιχων φορολογικών αποδείξεων, ενώ παράλληλα εξετάστηκαν καταγγελίες ότι εργαζόμενοι στα καταστήματα δηλώνονταν για λιγότερες ώρες από εκείνες που πραγματικά απασχολούνταν, με αποτέλεσμα την καταβολή μειωμένων ασφαλιστικών εισφορών.
Σύμφωνα με τα στοιχεία της δικογραφίας που έχει συντάξει η ΕΛ.ΑΣ. και στοιχεία της έχει στη διάθεσή του το newmoney.gr, η υπόθεση δεν αφορά μόνο μεμονωμένες παραβάσεις στην έκδοση αποδείξεων. Οι αστυνομικοί περιγράφουν ένα σύστημα που φέρεται να λειτουργούσε μέσω της κεντρικής υποδομής παραγγελιών, με δυνατότητα εφαρμογής σε καταστήματα του δικτύου franchise, συγκεκριμένα κριτήρια επιλογής συναλλαγών και διαχείριση των εισπράξεων που δεν καταγράφονταν φορολογικά.
Η έρευνα αποδίδει κεντρικό ρόλο στον ιδιοκτήτη της αλυσίδας, Κωνσταντίνο Αντάρα, καθώς και σε στελέχη που, κατά την αστυνομική εκτίμηση, συμμετείχαν στη διαχείριση του δικτύου, στην τεχνική υποστήριξη του συστήματος και στην οικονομική παρακολούθηση των καταστημάτων.
Οι δύο καταγγελίες που μπήκαν στο μικροσκόπιο
Η ΕΛ.ΑΣ. καταγράφει ότι η έρευνα ξεκίνησε κατόπιν εισαγγελικής παραγγελίας της 30ής Απριλίου 2026, με αντικείμενο καταγγελία για τη λειτουργία των καταστημάτων της Pizza Fan. Η καταγγελία είχε δύο βασικά σκέλη.
Το πρώτο αφορούσε την απασχόληση των εργαζομένων. Σύμφωνα με όσα καταγράφονται στη δικογραφία τόσο τα καταστήματα franchise όσο και τα εταιρικά καταστήματα φέρονταν να δηλώνουν τους εργαζομένους για μικρότερη χρονική διάρκεια από εκείνη που εργάζονταν στην πραγματικότητα, με αποτέλεσμα να καταβάλλονται λιγότερες ασφαλιστικές εισφορές.
Το δεύτερο σκέλος αφορούσε τη φοροδιαφυγή. Σύμφωνα με την ίδια καταγγελία, μέρος της κερδοφορίας των καταστημάτων του δικτύου προέκυπτε από τη μερική μη απόδοση ΦΠΑ, μέσω συστήματος που επέτρεπε την ολοκλήρωση παραγγελιών χωρίς την έκδοση νόμιμης απόδειξης.
Πώς λειτουργούσε το σύστημα παραγγελιών
Η λειτουργία που περιγράφει η Αστυνομία ξεκινούσε από το πρώτο στάδιο μιας συνηθισμένης παραγγελίας. Ο πελάτης επικοινωνούσε με το κατάστημα ή χρησιμοποιούσε διαθέσιμο κανάλι παραγγελιοληψίας, η παραγγελία καταχωριζόταν στο κεντρικό σύστημα της εταιρείας και στη συνέχεια διαβιβαζόταν στο κατάστημα που αναλάμβανε την εκτέλεσή της. Μέχρι το σημείο αυτό, η διαδικασία δεν διαφοροποιούνταν από την κανονική λειτουργία μιας αλυσίδας εστίασης.
Η διαφοροποίηση εμφανιζόταν κατά την ολοκλήρωση της παραγγελίας, όταν ο εργαζόμενος έπρεπε να καταχωρίσει τον τρόπο πληρωμής και να εκδώσει το προβλεπόμενο φορολογικό παραστατικό. Στην κανονική λειτουργία, σύμφωνα με τη δικογραφία, το πρόγραμμα εμφάνιζε επιλογές για πληρωμή με μετρητά, πληρωμή με κάρτα ή ακύρωση της παραγγελίας. Ωστόσο, οι αστυνομικοί διαπίστωσαν ότι για ορισμένες συναλλαγές εμφανιζόταν μία πρόσθετη επιλογή, με την ονομασία «κέρασμα-απόδειξη».
Κατά την εκτίμηση της ΕΛ.ΑΣ., μέσω της συγκεκριμένης λειτουργίας δινόταν η δυνατότητα να ολοκληρώνεται μια παραγγελία χωρίς να εκδίδεται το νόμιμο φορολογικό παραστατικό για την πραγματική πώληση.
Η επιλογή «κέρασμα» και οι παραγγελίες κάτω των 40 ευρώ
Η ειδική λειτουργία δεν εμφανιζόταν σε όλες τις συναλλαγές. Σύμφωνα με τα στοιχεία της αστυνομικής έρευνας, η εμφάνισή της συνδεόταν με συγκεκριμένες προϋποθέσεις που είχαν ενσωματωθεί στο πρόγραμμα.
Η παραγγελία έπρεπε να είναι αξίας έως 40 ευρώ, να εξοφλείται με μετρητά και να αφορά παράδοση στον χώρο του πελάτη ή παραλαβή από το κατάστημα. Οι αστυνομικοί εκτιμούν ότι ένας ειδικός αλγόριθμος επέλεγε ποιες παραγγελίες μπορούσαν να να ολοκληρωθούν με αυτή τη διαδικασία.
Έτσι, μία παραγγελία μπορούσε να παρασκευαστεί και να παραδοθεί κανονικά στον πελάτη, αλλά η αντίστοιχη είσπραξη να μην εμφανιστεί με τον προβλεπόμενο τρόπο στα φορολογικά στοιχεία του καταστήματος. Η επιλογή της πληρωμής με μετρητά είχε ιδιαίτερη σημασία, καθώς δεν δημιουργούσε το ηλεκτρονικό ίχνος που αφήνει μια τραπεζική συναλλαγή μέσω κάρτας.
Στην πράξη, το πρόγραμμα φέρεται να επέτρεπε σε ένα κατάστημα να εισπράξει χρήματα για προϊόντα που είχε πουλήσει, χωρίς να καταγραφεί η συναλλαγή ως κανονική λιανική πώληση.
Πώς προέκυπτε η μη απόδοση ΦΠΑ
Η απόκρυψη μιας πώλησης είχε άμεση φορολογική συνέπεια. Όταν μια πραγματική συναλλαγή δεν συνοδεύεται από την προβλεπόμενη απόδειξη και δεν αποτυπώνεται στα επίσημα φορολογικά στοιχεία, το αντίστοιχο έσοδο δεν εμφανίζεται στον δηλωμένο τζίρο. Κατά τις εκτιμήσεις των αστυνομικών που ερεύνησαν την υπόθεση, αυτός ήταν ο βασικός μηχανισμός μέσω του οποίου τα εμπλεκόμενα καταστήματα μπορούσαν να εμφανίζουν χαμηλότερες εισπράξεις από τις πραγματικές και, κατά συνέπεια, να μην αποδίδουν τον αναλογούντα ΦΠΑ.
Παράλληλα, η μη καταγραφή των πωλήσεων επηρέαζε και τα οικονομικά αποτελέσματα που εμφανίζονταν στις φορολογικές δηλώσεις, δημιουργώντας τη δυνατότητα υποβολής ανακριβών στοιχείων για τα εισοδήματα και τα κέρδη.
Σημειώνεται ότι σύμφωνα με τα διαθέσιμα στοιχεία, ίχνη παραγγελιών οι οποίες εμφανίζονταν ως μη ολοκληρωμένες εντοπίζονται ήδη από το 2016. Στα στοιχεία που εξετάστηκαν, το ποσοστό των αποκρυβεισών εισπράξεων διαφοροποιείται ανά κατάστημα και χρονική περίοδο, με τη δικογραφία να αναφέρει μέσο ποσοστό περίπου 21% για την περίοδο 2016-2026.
Το ποσοστό αυτό δεν σημαίνει ότι όλα τα καταστήματα του δικτύου ακολουθούσαν την ίδια πρακτική ή ότι εμφάνιζαν τις ίδιες αποκλίσεις. Αποτυπώνει την εκτίμηση που προέκυψε από το υλικό που επεξεργάστηκαν οι ερευνητές για τις περιπτώσεις που εξέτασαν και πιθανόν, έναν άτυπο μέσο όρο παραγγελιών, δηλαδή 2 στις 10 που θα έπρεπε να εμφανίζονται ως «κέρασμα» από τα καταστήματα.
Ο ρόλος του κεντρικού συστήματος και των καταστημάτων franchise
Ιδιαίτερη σημασία αποκτά η σύνδεση των επιμέρους καταστημάτων με το κεντρικό σύστημα διαχείρισης παραγγελιών. Σύμφωνα με τη δικογραφία, η εταιρεία που διαχειριζόταν το πληροφοριακό σύστημα είχε τη δυνατότητα να παρακολουθεί τη λειτουργία των καταστημάτων και να παρέχει τεχνική υποστήριξη στο λογισμικό που χρησιμοποιούσαν.
Οι αστυνομικοί αποδίδουν σε πρόσωπα με πρόσβαση στο σύστημα τη δυνατότητα ενεργοποίησης ή τροποποίησης παραμέτρων που επηρέαζαν την καταγραφή των παραγγελιών και την έκδοση των φορολογικών παραστατικών. Το στοιχείο αυτό διαφοροποιεί μια πιθανή μεμονωμένη φορολογική παράβαση καταστήματος από τη φερόμενη λειτουργία ενός μηχανισμού που μπορούσε να εφαρμόζεται σε περισσότερα σημεία του ίδιου δικτύου.
Η Αστυνομία εξετάζει επίσης τον ρόλο των διαχειριστών καταστημάτων, των υπευθύνων οικονομικής παρακολούθησης και όσων είχαν πρόσβαση στις τεχνικές λειτουργίες του προγράμματος. Στην δικογραφία αποδίδονται διαφορετικοί ρόλοι στους εμπλεκομένους ανάλογα με τη δυνατότητα παρέμβασης στο λογισμικό, την οικονομική διαχείριση, την εποπτεία των καταστημάτων και την παρακολούθηση των εισπράξεων.
Η δήλωση μικρότερου χρόνου εργασίας και οι ασφαλιστικές εισφορές
Ξεχωριστή πτυχή της υπόθεσης αποτελεί η καταγγελία για τον τρόπο δήλωσης της απασχόλησης των εργαζομένων. Σύμφωνα με τα στοιχεία της δικογραφίας που έχει συντάξει η ΕΛ.ΑΣ. και στοιχεία της έχει στη διάθεσή του το newmoney.gr, καταγγέλθηκε ότι στα καταστήματα του δικτύου Pizza Fan εργαζόμενοι δηλώνονταν για μικρότερη χρονική διάρκεια από εκείνη που πραγματικά εργάζονταν.
Αυτό σήμαινε, σύμφωνα με το περιεχόμενο της καταγγελίας, ότι ένας εργαζόμενος μπορούσε να απασχολείται περισσότερες ώρες από εκείνες που εμφανίζονταν επίσημα, με αποτέλεσμα οι ασφαλιστικές εισφορές που καταβάλλονταν να υπολογίζονται με βάση μικρότερο δηλωμένο χρόνο εργασίας.
Η αναφορά της ΕΛ.ΑΣ. είναι σαφής ως προς το αντικείμενο της αρχικής καταγγελίας: η φερόμενη πρακτική δεν αποδιδόταν μόνο σε μεμονωμένα καταστήματα franchise, αλλά και σε εταιρικά καταστήματα του δικτύου.
Η συγκεκριμένη καταγγελία αποτελεί διακριτό σκέλος της υπόθεσης από τον μηχανισμό μη έκδοσης αποδείξεων χωρίς να παρατίθεται αντίστοιχος συνολικός υπολογισμός διαφυγόντων ασφαλιστικών εισφορών, όπως συμβαίνει με το σκέλος της φοροδιαφυγής.
Τα χρήματα που δεν εμφανίζονταν στον επίσημο τζίρο
Η δικογραφία εξετάζει και τη διαχείριση των εισπράξεων που, κατά την αστυνομική έρευνα, προέρχονταν από συναλλαγές οι οποίες δεν είχαν αποτυπωθεί φορολογικά. Σύμφωνα με τα στοιχεία που καταγράφει η ΕΛ.ΑΣ., τα ποσά αυτά φέρονται να συγκεντρώνονταν και να μεταφέρονταν σε μετρητά, με συμμετοχή προσώπων που είχαν οικονομικό ή διαχειριστικό ρόλο στο δίκτυο.
Η αστυνομική έρευνα περιγράφει μηνιαίες συναντήσεις στις οποίες φέρεται να παραδίδονταν χρήματα από τα καταστήματα, σε συγκεκριμένο χώρο εμπορικού κέντρου στην Αθήνα.
Με αυτόν τον τρόπο, οι ερευνητές επιχειρούν να συνδέσουν τον μηχανισμό μη έκδοσης αποδείξεων με την πραγματική διακίνηση των αντίστοιχων εισπράξεων. Στο πλαίσιο της ίδιας έρευνας εξετάστηκαν οι χρηματοοικονομικές σχέσεις μεταξύ εταιρειών που συνδέονταν με τη λειτουργία του δικτύου στην Ελλάδα και εταιρείας στην Κύπρο.
Η δικογραφία περιγράφει μεταβιβάσεις εταιρικών συμμετοχών, συμβάσεις δανεισμού και κινήσεις χρημάτων μεταξύ των εμπλεκόμενων επιχειρηματικών σχημάτων, τις οποίες οι αστυνομικοί αξιολογούν σε συνάρτηση με την υπόθεση. Μεταξύ των στοιχείων που εξετάστηκαν περιλαμβάνεται και δανειακή σύμβαση ύψους 1,5 εκατ. ευρώ, καθώς και μεταγενέστερες μεταφορές σημαντικών χρηματικών ποσών.
Τα στοιχεία που προέκυψαν από τους ελέγχους στα καταστήματα
Στις 22 Οκτωβρίου πραγματοποιήθηκε συντονισμένη αστυνομική επιχείρηση, κατά την οποία έγιναν έρευνες σε κατοικίες, επαγγελματικούς χώρους και 22 καταστήματα franchise από τα οποία κατασχέθηκαν ηλεκτρονικοί υπολογιστές και άλλα στοιχεία που σχετίζονται με τη λειτουργία του συστήματος παραγγελιών.
Σε ελεγχόμενα καταστήματα οι αστυνομικοί πραγματοποίησαν και δοκιμαστικές παραγγελίες, προκειμένου να διαπιστώσουν πώς αποτυπωνόταν η ολοκλήρωσή τους στο πρόγραμμα.
Κατά την αστυνομική καταγραφή, σε ορισμένες περιπτώσεις διαπιστώθηκαν παραγγελίες που είχαν ολοκληρωθεί με την επιλογή «κέρασμα-απόδειξη», χωρίς την έκδοση του προβλεπόμενου φορολογικού παραστατικού.
Ταυτόχρονα, κατασχέθηκαν αρχεία παραγγελιών, φορολογικές αποδείξεις, δελτία παραγγελίας και ηλεκτρονικά μέσα αποθήκευσης δεδομένων.
Ιδιαίτερη σημασία αποδίδεται στα ψηφιακά αρχεία που εντοπίστηκαν στην εταιρεία διαχείρισης του συστήματος παραγγελιών. Σύμφωνα με την έκθεση, μεταξύ αυτών περιλαμβάνονταν δεδομένα από το πρόγραμμα παραγγελιοληψίας και αρχεία οικονομικής παρακολούθησης που επέτρεπαν την αντιπαραβολή των καταχωρισμένων παραγγελιών με τις πωλήσεις για τις οποίες είχαν εκδοθεί νόμιμα παραστατικά.
Η οικονομική ζημιά: Πάνω από 140 εκατ. ευρώ αποκρυβείσα ύλη και 35 εκατ. ευρώ διαφυγόντες φόροι
Στα συμπεράσματα η ΕΛ.ΑΣ. εκτιμά ότι η συνολική οικονομική ζημιά που υπέστη το Ελληνικό Δημόσιο από τη δράση του φερόμενου μηχανισμού ξεπερνά τα 35 εκατ. ευρώ, από διαφυγόντες φόρους ΦΠΑ και εισοδήματος. Παράλληλα, η αποκρυβείσα φορολογητέα ύλη υπολογίζεται ότι υπερβαίνει τα 140 εκατ. ευρώ.
Οι εκτιμήσεις προέκυψαν από την ανάλυση ψηφιακών αρχείων που εντοπίστηκαν και κατασχέθηκαν στην έδρα της εταιρείας, στα οποία αποτυπωνόταν, ανά κατάστημα franchise, μήνα και έτος, ο συνολικός κύκλος εργασιών για την περίοδο 2016-2026. Στα συγκεκριμένα αρχεία οι αστυνομικοί εντόπισαν χωριστή καταγραφή των πωλήσεων (διπλά βιβλία) για τις οποίες είχαν εκδοθεί φορολογικά παραστατικά και εκείνων για τις οποίες, σύμφωνα με την έρευνα, δεν είχε εκδοθεί νόμιμη απόδειξη.
Το άθροισμα των δύο κατηγοριών αντιστοιχούσε στον πραγματικό συνολικό τζίρο που αποτυπωνόταν στο σύστημα παραγγελιοληψίας, επιτρέποντας τη σύγκριση με τα έσοδα που είχαν δηλωθεί στις φορολογικές αρχές. Από την επεξεργασία των δεδομένων, η ΕΛ.ΑΣ. εκτίμησε ότι το ποσοστό των πωλήσεων χωρίς νόμιμα παραστατικά διαφοροποιούνταν ανά κατάστημα και χρονική περίοδο, με τον μέσο όρο να διαμορφώνεται περίπου στο 21% κατά την περίοδο 2016-2026.
Παράλληλα, συντάχθηκαν 108 εκθέσεις ελέγχου για συγκεκριμένα καταστήματα και φορολογικά έτη, οι οποίες διαβιβάστηκαν στην ΑΑΔΕ για την έκδοση των προβλεπόμενων προσωρινών διορθωτικών προσδιορισμών φόρου.
Οι επιμέρους έλεγχοι καταγράφουν, μεταξύ άλλων, για το φορολογικό έτος 2023 διαφορές ύψους 1.842.879,39 ευρώ στον ΦΠΑ και 3.542.148,22 ευρώ στον φόρο εισοδήματος. Για το 2024 καταγράφονται 68.134,10 ευρώ στον ΦΠΑ και 116.819,91 ευρώ στον φόρο εισοδήματος, ενώ για το 2025 τα αντίστοιχα ποσά ανέρχονται σε 51.660,45 ευρώ και 89.148,09 ευρώ. Για το 2026 αναφέρεται συνολικό ποσό 282.650,72 ευρώ.
Τα ποσά αυτά αφορούν τους συγκεκριμένους ελέγχους που είχαν ολοκληρωθεί κατά τη σύνταξη της υποβλητικής αναφοράς και δεν αποτελούν τη συνολική εκτίμηση της ζημιάς. Η συνολική εκτίμηση της Αστυνομίας παραμένει ότι η αποκρυβείσα φορολογητέα ύλη ξεπερνά τα 140 εκατ. ευρώ και ότι οι διαφυγόντες φόροι ΦΠΑ και εισοδήματος υπερβαίνουν τα 35 εκατ. ευρώ.
Κατά τις έρευνες εντοπίστηκαν και κατασχέθηκαν σημαντικά χρηματικά ποσά Σύμφωνα με την υποβλητική αναφορά, το συνολικό ποσό μετρητών που κατασχέθηκε έφτασε τα 1.288.732,60 ευρώ.
Οι κατηγορίες και η θέση της εταιρείας
Η υπόθεση έχει ήδη περάσει στη δικαστική διερεύνηση, με την άσκηση ποινικών διώξεων σε βαθμό κακουργήματος σε βάρος 23 συλληφθέντων. Κατά περίπτωση, οι κατηγορίες αφορούν συγκρότηση, ένταξη και διεύθυνση εγκληματικής οργάνωσης, φοροδιαφυγή μέσω μη απόδοσης ΦΠΑ και ανακριβών δηλώσεων εισοδήματος, συνέργεια στις σχετικές πράξεις και νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες.
Σύμφωνα με τα στοιχεία της έρευνας, η δικογραφία περιλαμβάνει συνολικά 126 κατηγορούμενους, με διαφορετικούς ρόλους και βαθμό φερόμενης συμμετοχής.
Ο Κωνσταντίνος Αντάρας και ένας στενός συνεργάτης του έλαβαν προθεσμία να απολογηθούν την Τρίτη, ενώ οι συνήγοροί τους δήλωσαν ότι προτίθενται να συνεργαστούν με τις δικαστικές και φορολογικές αρχές, αμφισβητώντας παράλληλα το ύψος της φορολογικής παράβασης που έχει δημοσιοποιηθεί.
Η Pizza Fan, σε ανακοίνωσή της, υποστήριξε ότι πραγματοποιούσε διαχρονικά πολλές προωθητικές ενέργειες με δωρεάν προϊόντα προς τους καταναλωτές και ότι ενδέχεται να έχει προκύψει σύγχυση κατά τον υπολογισμό του κύκλου εργασιών της εταιρείας και των καταστημάτων.
Παράλληλα, δήλωσε ότι βρίσκεται στη διάθεση της Δικαιοσύνης και των φορολογικών αρχών, θέτοντας ως προτεραιότητα τη λειτουργία του δικτύου franchise και τη διασφάλιση των θέσεων εργασίας.
Σε ό,τι αφορά την απασχόληση, η εταιρεία έχει αναφέρει δημοσίως ότι στο δίκτυό της καταβάλλονται ετησίως αποδοχές άνω των 36 εκατ. ευρώ και ασφαλιστικές εισφορές άνω των 9 εκατ. ευρώ.
Πηγή: newmoney.gr
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ