Offcanvas
Offcanvas
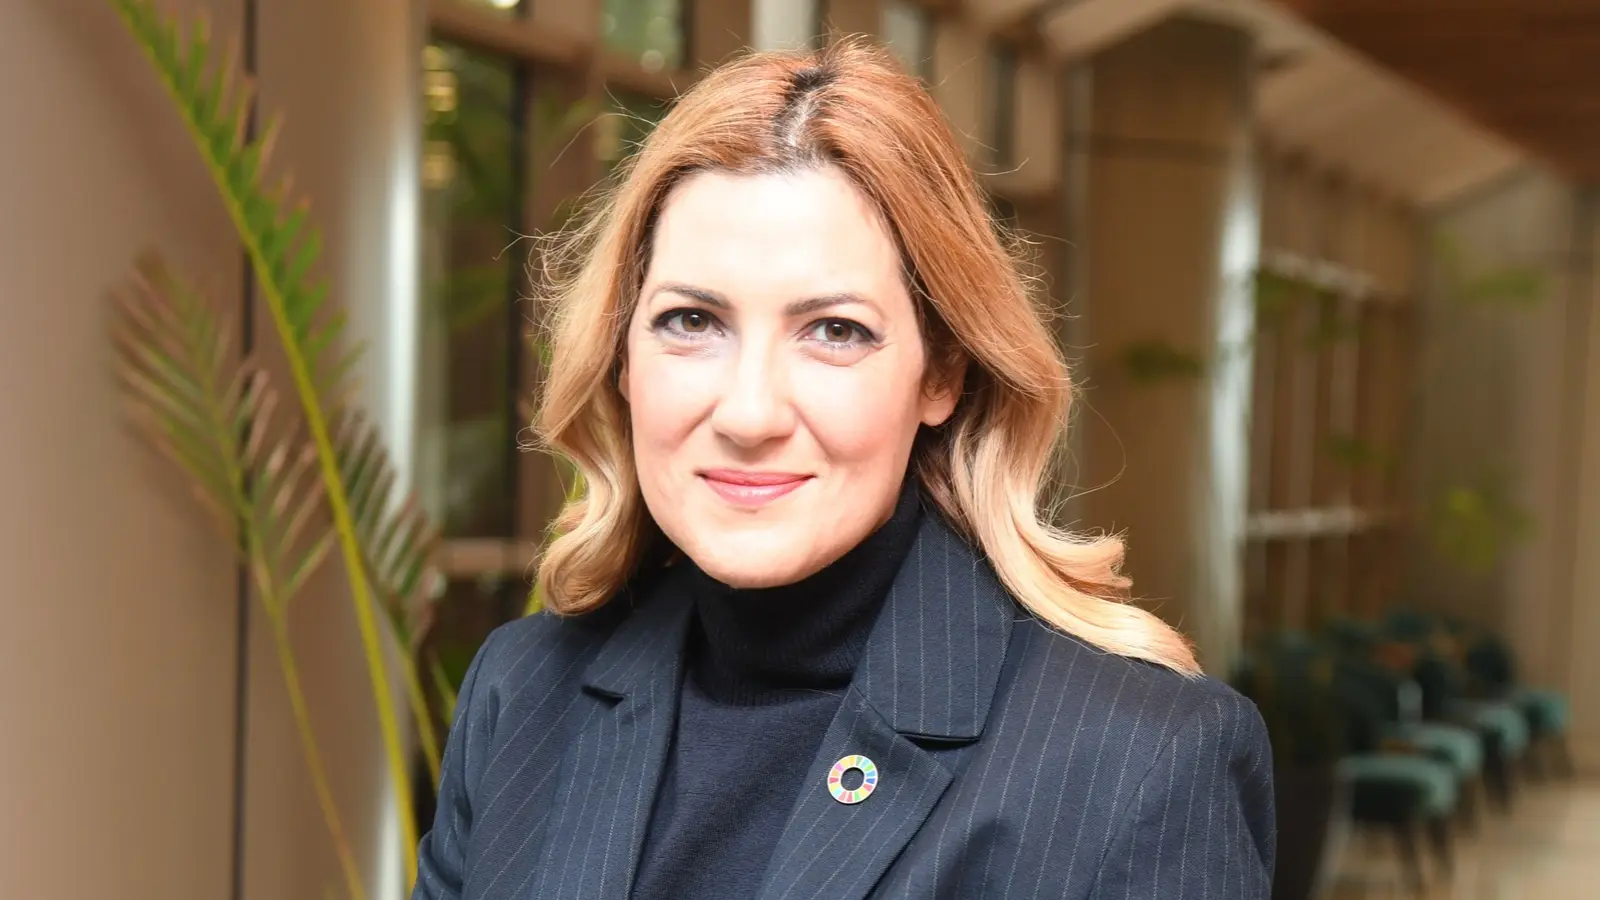
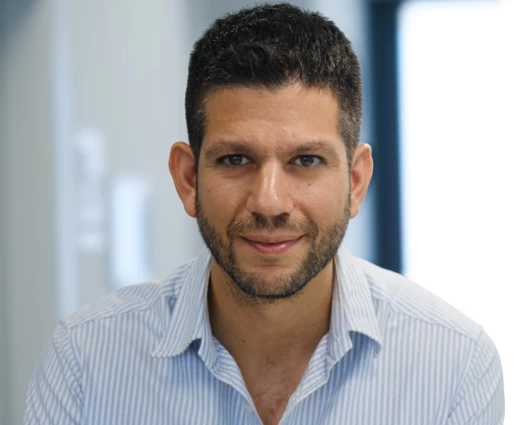
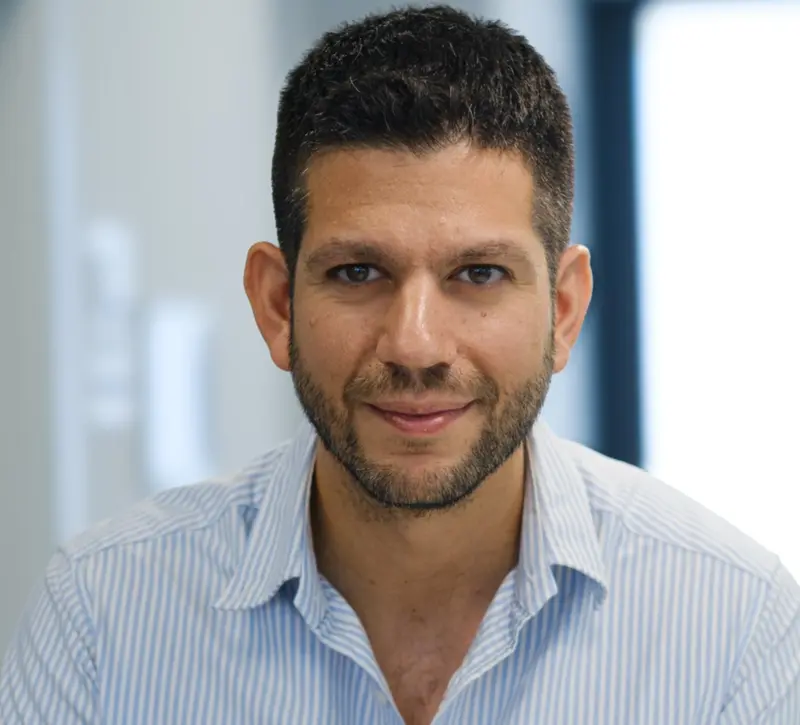
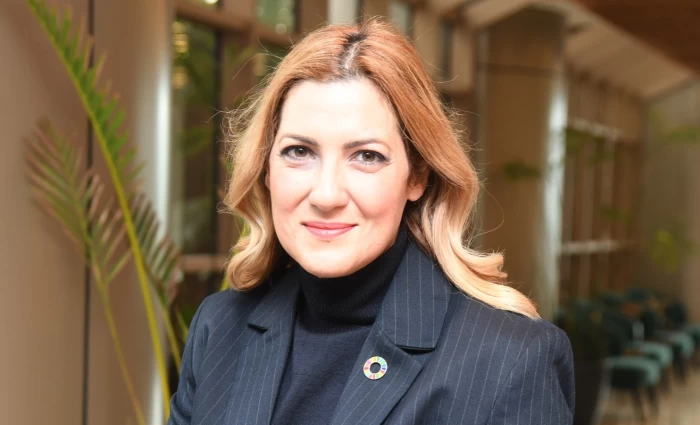
Η Ειρήνη Λουκαΐδου εξηγεί γιατί ο εξορθολογισμός των προτύπων αναφορών βιωσιμότητας ήταν αναγκαίος, αλλά η εξαίρεση άνω του 90% των επιχειρήσεων αποδυναμώνει τη λογοδοσία και περιορίζει τα αξιόπιστα δεδομένα που χρειάζονται τράπεζες και επενδυτές
Συνέντευξη στον Ξένιο Μεσαρίτη
Η απλοποίηση των ευρωπαϊκών προτύπων αναφορών βιωσιμότητας μπορεί να μειώνει τη γραφειοκρατία, η δραστική συρρίκνωση του πεδίου εφαρμογής της CSRD, όμως, αφήνει εκτός υποχρεωτικών αναφορών τη συντριπτική πλειονότητα των επιχειρήσεων και δημιουργεί νέα κενά πληροφόρησης.
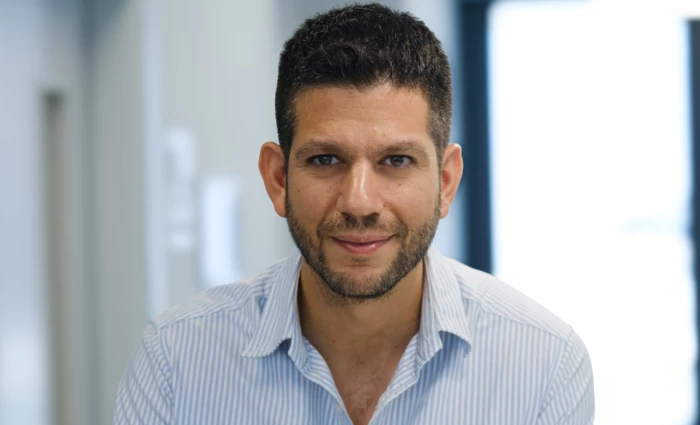
Η Ειρήνη Λουκαΐδου, Ιδρύτρια και Διευθύνουσα Σύμβουλος της Grow Sustainability Consulting, εξηγεί στο Economy Today γιατί οι πράσινες επενδύσεις συνεχίζονται παρά την πολιτική αλλαγή, ποια δεδομένα πρέπει να διατηρούν ακόμη και οι επιχειρήσεις που εξαιρούνται από την CSRD και γιατί το ενεργειακό κόστος και οι κλιματικοί κίνδυνοι καθιστούν τη συζήτηση ιδιαίτερα κρίσιμη για την Κύπρο.
Ο δραστικός περιορισμός της CSRD αποτελεί αναγκαία διόρθωση ενός υπερβολικά πολύπλοκου πλαισίου ή ουσιαστικό πισωγύρισμα στην εταιρική λογοδοσία;
H απλοποίηση των Ευρωπαϊκών Προτύπων Αναφοράς Βιωσιμότητας (ESRS) πιστεύω πως ενισχύει την ουσιαστική λογοδοσία. Επιτρέπει στις επιχειρήσεις να σταματήσουν να αναλώνονται στο «πώς θα γράψουν την έκθεση» και να εστιάσουν στο «πώς θα μετασχηματίσουν το επιχειρηματικό τους μοντέλο σε πιο βιώσιμο». Η αρχική τους μορφή απειλούσε να εγκλωβίσει τις επιχειρήσεις σε μια πολύπλοκη και χρονοβόρα γραφειοκρατική άσκηση συμμόρφωσης, πνίγοντας τες σε έναν ωκεανό δεδομένων. Ταυτόχρονα, η χρονική επέκταση της εφαρμογής του CSRD (Corporate Sustainability Reporting Directive), προσφέρει τον απαραίτητο χρόνο στις εταιρείες να πετύχουν αυτό τον μετασχηματισμό, προσαρμόζοντας ομαλά τα εσωτερικά τους συστήματα, τις δομές αλλά κυρίως, την κουλτούρα τους.
Από την άλλη πλευρά, όμως, θεωρώ εξαιρετικά προβληματική τη δραστική συρρίκνωση στο πεδίο εφαρμογής της νομοθεσίας. Η αύξηση των ορίων στους 1.000 εργαζομένους ΚΑΙ στα €450 εκατομμύρια κύκλου εργασιών επέφερε μια μείωση άνω του 90% στον αριθμό των επιχειρήσεων που υποχρεούνται να συμμορφωθούν με την εν λόγω νομοθεσία. Αυτό αποτελεί αναμφίβολα σοβαρή οπισθοδρόμηση. Σε απόλυτους αριθμούς, οι εταιρείες που απομένουν είναι λιγότερες ακόμα και από εκείνες που κάλυπτε η παλιά Οδηγία NFRD – το πλαίσιο δηλαδή που η CSRD ότι ήρθε να αντικαταστήσει και να αναβαθμίσει.
Η ευρωπαϊκή στρατηγική δημοσιοποιήσεων βιωσιμότητας σχεδιάστηκε με έναν σαφή στόχο: να κατευθύνει τα κεφάλαια σε βιώσιμες οικονομικές δραστηριότητες. Εξαιρώντας τη συντριπτική πλειονότητα των επιχειρήσεων, στερούμε από την επενδυτική και χρηματοπιστωτική κοινότητα την πρόσβαση σε αξιόπιστα δεδομένα. Όπως πολύ εύστοχα προειδοποίησε και η Πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας, Κριστίν Λαγκάρντ, η απόφαση αυτή αποδυναμώνει σημαντικά την ικανότητα του χρηματοοικονομικού συστήματος να εντοπίζει και να διαχειρίζεται το κλιματικό ρίσκο. Το ενθαρρυντικό μήνυμα, ωστόσο, είναι ότι, παρά το νομοθετικό «φρενάρισμα», οι πράσινες επενδύσεις συνεχίζουν να αυξάνονται παγκοσμίως καθοδηγούμενες από την ανάγκη για καθαρή ενέργεια, κυκλική οικονομία και καινοτόμες λύσεις για την αντιμετώπιση περιβαλλοντικών προκλήσεων όπως την απώλεια της βιοποικιλότητας.
Εάν μια επιχείρηση δεν έχει πλέον υποχρέωση υποβολής έκθεσης βιωσιμότητας, ποιες πρακτικές και ποια δεδομένα θα πρέπει να συνεχίσει να διατηρεί;
Η απουσία νομικής υποχρέωσης δεν σημαίνει απουσία επιχειρηματικής ανάγκης. Μια επιχείρηση που εξαιρείται από το πεδίο εφαρμογής της CSRD πρέπει να συνεχίσει να διατηρεί κάποιες βασικές κατηγορίες δεδομένων όπως τις εκπομπές ρύπων. Το ανθρακικό αποτύπωμα μεταφράζεται άμεσα σε ενεργειακό κόστος. Επιπλέον, μία επιχείρηση, πρέπει να διατηρεί βασικά στοιχεία εφοδιαστικής αλυσίδας. Ακόμα κι αν μια μικρότερη εταιρεία δεν υποβάλλει έκθεση, οι μεγάλοι πελάτες της ή οι τράπεζες από τις οποίες ζητά δανειοδότηση θα της τα ζητήσουν. Αν δεν τα διαθέτει, κινδυνεύει να αποκλειστεί από μεγάλα συμβόλαια. Υπάρχουν διάφορα εθελοντικά πρότυπα που μπορούν να καθοδηγήσουν τη συλλογή αυτών των στοιχείων.
Πόσο σημαντικά παραμένουν τα κριτήρια βιωσιμότητας για την πρόσβαση σε χρηματοδότηση, την αξιολόγηση πιστωτικού κινδύνου και την προσέλκυση επενδυτών;
Η ενσωμάτωση των κριτήριων ESG στην επιχειρηματική στρατηγική αποτελεί δομικό στοιχείο της αξιολόγησης πιστωτικού κινδύνου. Οι τράπεζες και οι θεσμικοί επενδυτές υπόκεινται στους δικούς τους αυστηρούς κανονισμούς (όπως ο SFDR- Sustainable Finance Disclosure Regulation). Όταν ένας χρηματοδοτικός οργανισμός αξιολογεί μια επιχείρηση, εξετάζει αν το επιχειρηματικό της μοντέλο είναι ευάλωτο στην κλιματική αλλαγή ή στις νέες φορολογίες ρύπων. Μια εταιρεία με υψηλό ανθρακικό αποτύπωμα και χωρίς πλάνο μετάβασης θεωρείται υψηλού ρίσκου. Αυτό σημαίνει ότι είτε θα δανείζεται με σημαντικά υψηλότερο επιτόκιο, είτε –σταδιακά– θα αποκλείεται εντελώς από την πρόσβαση σε κεφάλαια. Η απόδοση λοιπόν σε μη-χρηματοοικονομικούς δείκτες είναι πλέον εξίσου σημαντική με την απόδοση ενός οργανισμού σε χρηματοοικονομικούς δείκτες.
Υπάρχει κίνδυνος η μείωση των υποχρεωτικών αναφορών να οδηγήσει σε λιγότερη διαφάνεια, περισσότερα αποσπασματικά ερωτηματολόγια ή νέα φαινόμενα greenwashing και greenhushing;
Η μείωση των υποχρεωτικών αναφορών δημιουργεί αναμφίβολα ένα μεγάλο κενό. Το κενό αυτό έρχονται να καλύψουν οι τράπεζες και οι μεγάλοι αγοραστές με δικά τους, αποσπασματικά ερωτηματολόγια, προκαλώντας μια νέα «κόπωση συμμόρφωσης». Γι’αυτό ως Grow Sustainability Consulting, προτείνουμε την υιοθέτηση του νέου εθελοντικού προτύπου (VS- Voluntary Standard) της ΕΕ που απαντά προκαταβολικά σε όλα αυτά τα αποσπασματικά αιτήματα. Εκτός από τις υπηρεσίες αναφοράς, στρατηγικού σχεδιασμού και εκπαίδευσης που προσφέρουμε εδώ και χρόνια στον τομέα της Βιώσιμης Ανάπτυξης, ως Grow αναπτύξαμε τη πλατφόρμα Growth- για τη διεξαγωγή δέουσας επιμέλειας των προμηθευτών σε θέματα βιωσιμότητας. Το νέο αυτό πρόγραμμα παρέχει μια ανεξάρτητη και έγκυρη αξιολόγηση αλλά και πιστοποίηση της ωριμότητας των προμηθευτών έναντι κριτηρίων ESG. Οδηγεί στην αυξημένη αποδοτικότητα και συνεχή βελτίωση, χτίζει μεγαλύτερη εμπιστοσύνη ανάμεσα στις σχέσεις με τους πελάτες και τους συνεργάτες που νοιάζονται για αυτά τα θέματα και άρα μπορεί να μετατραπεί σε ανταγωνιστικό πλεονέκτημα καθώς ευθυγραμμίζεται με τις προσδοκίες τους.
Ποιες είναι οι ιδιαίτερες προκλήσεις για τις κυπριακές επιχειρήσεις σε σχέση με το κόστος ενέργειας, το CBAM, τη χρηματοδότηση και τους φυσικούς κινδύνους της κλιματικής αλλαγής;
Η ενεργειακή μας απομόνωση και η καθυστέρηση στη διείσδυση των ΑΠΕ και της αποθήκευσης, σε συνδυασμό με τις κυρώσεις για τους ρύπους, κρατούν το κόστος ηλεκτρισμού σε επίπεδα που πλήττουν την ανταγωνιστικότητα των κυπριακών επιχειρήσεων. Οι νέες ευρωπαϊκές ρυθμίσεις αυξάνουν το κόστος εισαγωγών και εξαγωγών καθώς ως νησί, εξαρτώμαστε απόλυτα από τις θαλάσσιες και αεροπορικές μεταφορές επηρεάζοντας οριζόντια την αγορά. Η Ανατολική Μεσόγειος- hot-spot της κλιματικής αλλαγής- με φαινόμενα όπως τη λειψυδρία, την ερημοποίηση και τους παρατεταμένους καύσωνες, απειλούν άμεσα τους βασικούς πυλώνες της οικονομίας μας: τον τουρισμό, την ανάπτυξη γης και τη γεωργία.
Οι επενδύσεις που πραγματοποίησαν ήδη επιχειρήσεις σε συστήματα, δεδομένα και εκθέσεις βιωσιμότητας αποτελούν χαμένο κόστος συμμόρφωσης ή μπορούν να μετατραπούν σε ανταγωνιστικό πλεονέκτημα;
Οι επενδύσεις αυτές αποτελούν ένα ισχυρό ανταγωνιστικό πλεονέκτημα και σε καμία περίπτωση δεν πρέπει να θεωρούνται χαμένο κόστος. Οι επιχειρήσεις που κινήθηκαν νωρίς διαθέτουν τη λειτουργική ετοιμότητα να αντιμετωπίσουν προκλήσεις όπως το αυξημένο κόστος ενέργειας, να εντοπίσουν κίνδυνους στην εφοδιαστική τους αλυσίδα ή να ανταποκριθούν στις νέες πιο αυστηρές απαιτήσεις πελατών, επενδυτών ή τραπεζών. Η συμμόρφωση είναι απλώς η αφορμή· το πραγματικό όφελος είναι η δημιουργία αξίας και ανθεκτικότητας.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΑ

.jpg/460c38d00303fcfffeab23e0ad9f350d.webp)




.jpg/b8b3f253d6c779d3f13a4445ffda043c.webp)